분석
집 살 시기 정하기
플랜의 집 구매를 앞뒤 몇 해, 가격 몇 단계로 바꿔 가며 성공 확률과 대출 한도를 한 격자로 보고, 전세·월세로 살 때와 비교합니다.
프로페셔널(7일 무료 체험 가능)
“언제, 얼마짜리를 사야 할까?“에 답하는 화면입니다. 먼저 플랜에 집 구매 항목이 있어야 합니다(플랜 만들기 참고). 항목이 여러 개면 위에서 바꿔 볼 집 구매를 고릅니다.
요약
- 지금 플랜 성공 확률
- 성공 확률 목표 이상 가장 이른 시기: 플랜의 “좋음” 기준(기본 75%)을 넘는 가장 이른 칸. 그 칸 보기로 격자에서 찾아 줍니다.
- 지금 플랜 대출과 규제 한도
시기 × 가격 격자
- 행: 계획한 달에서 2년 전부터 4년 뒤까지(플랜 기간 안의 달만)
- 열: 계획한 가격의 60%부터 120%까지 7단계
- 칸의 숫자: 그 시기·가격으로 샀을 때의 성공 확률(칸마다 100번씩 몬테카를로). 격자가 먼저 그려지고 숫자가 차례로 채워집니다.
- 색: 성공 확률 평가(진할수록 좋음, 50% 미만은 붉은색)
- 빨간 빗금: 수익률이 가정대로여도 현금이 모자라는 칸
- 점: 지금 플랜의 칸
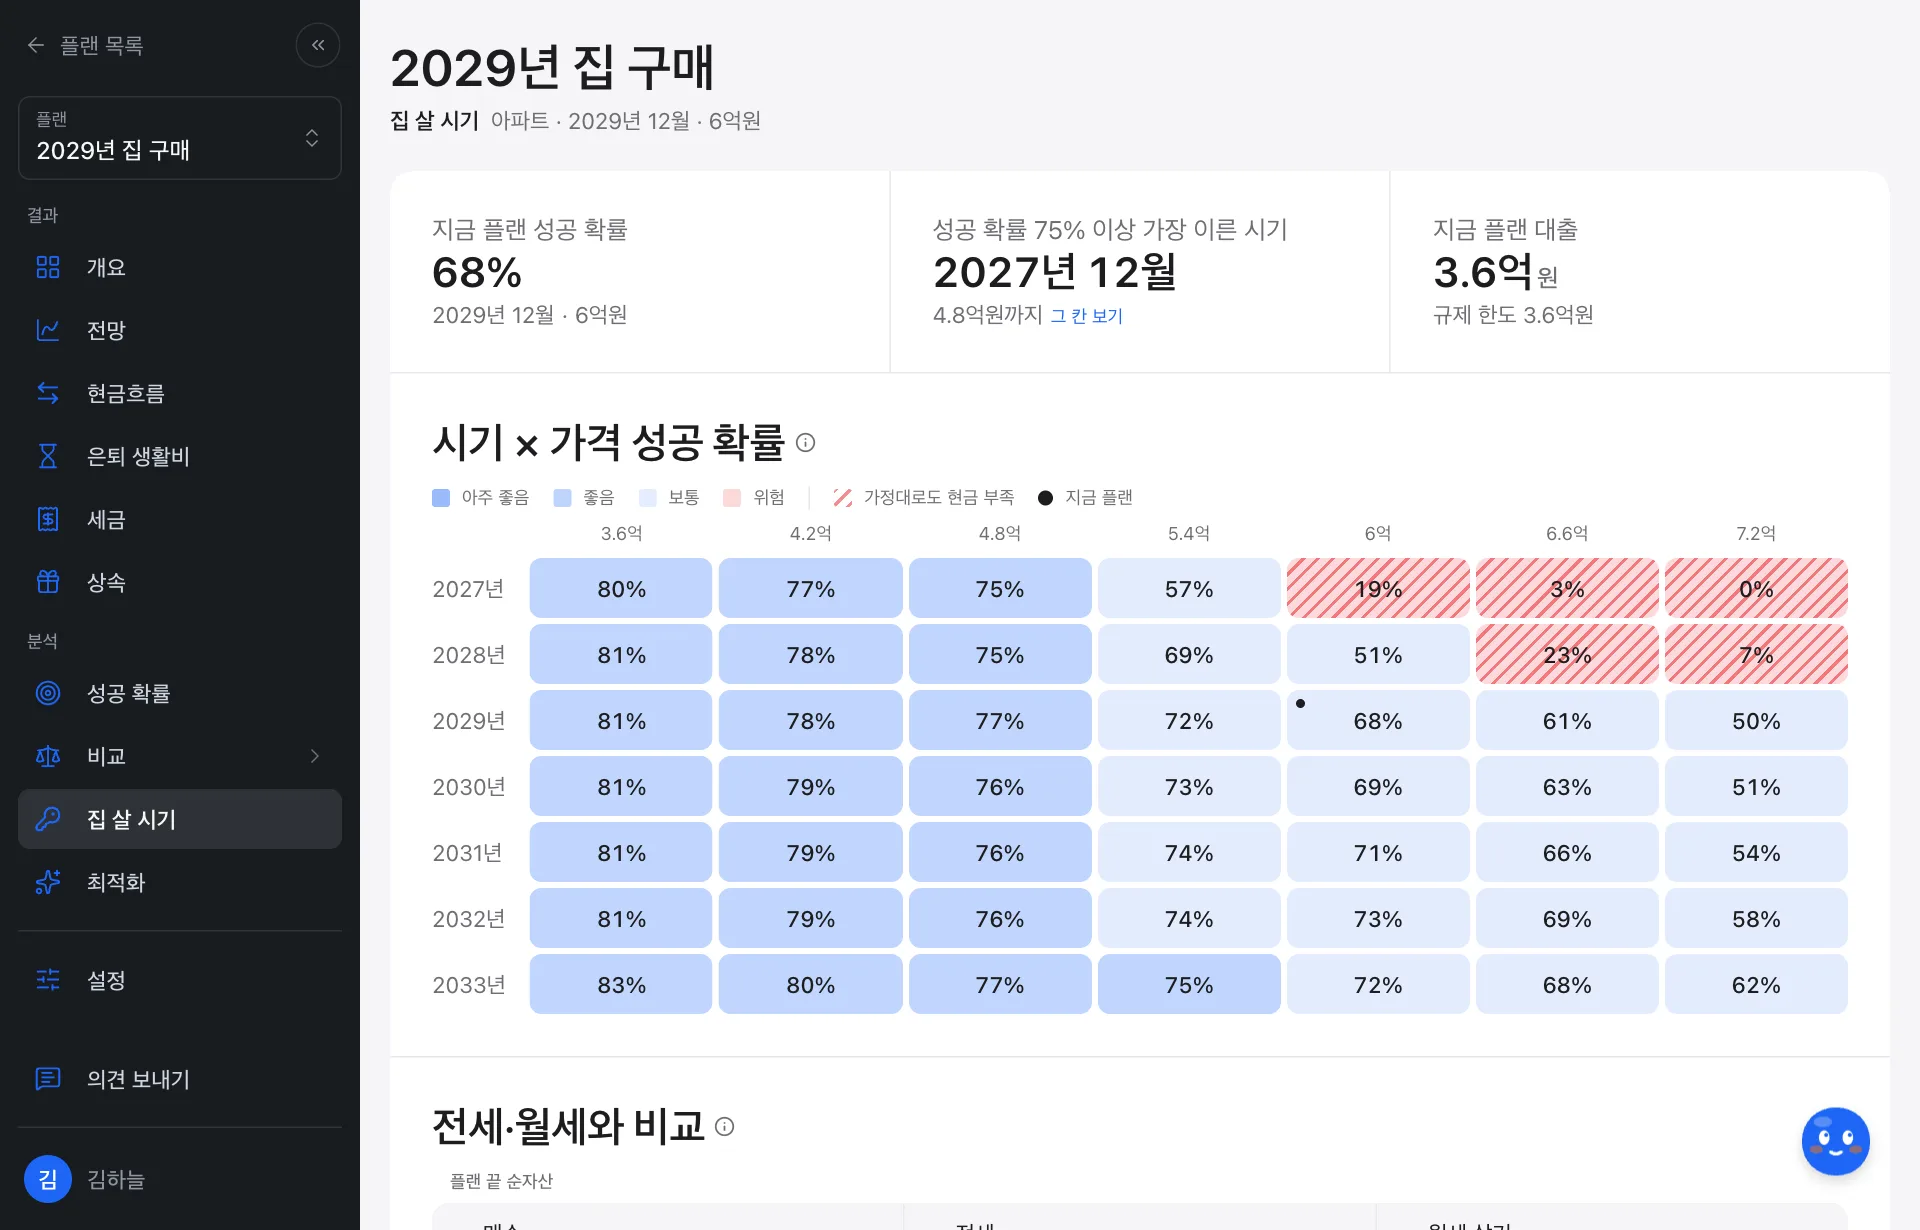
칸에 마우스를 올리면 대출액과 규제 한도, 현금이 모자라는지를 보여 줍니다.
플랜에 적용하기
칸을 누르고 이 시기·가격으로 바꾸기를 누르면 집 구매 항목의 시점과 가격이 바뀝니다. 대출은 원래의 가격 대비 대출 비율대로 함께 바뀌고, 마일스톤에 묶여 있던 시기는 그 달로 고정됩니다.
대출 규제 한도
집 구매 항목에 지역을 넣으면 현행 규제로 대출 한도를 계산합니다. 지역이 없으면 한도를 따지지 않습니다.
- LTV(규제지역 여부·생애최초·주택 보유), 수도권 주택가격별 한도, DSR 40%(스트레스 금리 더함) 가운데 가장 작은 값
- 대출 명의를 공동으로 하면 부부 소득을 합쳐 계산합니다
- 정책 대출(디딤돌·신생아 특례·보금자리론)은 대출 종류에서 고릅니다
- 상환 방식이 원금균등이면 DSR 은 초반에 많이 갚는 첫해 원리금으로 재 원리금균등보다 한도가 작고, 정책 대출의 DTI 는 대출기간 평균 원리금으로 잽니다
플랜 설정의 규제 한도까지만 빌리기가 켜져 있으면(기본) 한도를 넘는 부분은 현금으로 냅니다. 가격과 지역은 실거래가로 찾기(국토교통부 아파트 매매 실거래가, 최근 1년)로 채울 수 있습니다.
전세·월세와 비교
격자 아래에서는 같은 달에 사지 않고 전세나 월세로 살 때와 순자산을 비교합니다. 전세 보증금·전세대출·월세 보증금·월세를 넣고(전세 시세로 찾기 가능) 비교하기를 누르면, 매수·전세·월세 살기의 순자산 곡선과 플랜 끝 순자산, 현금 부족 여부가 나옵니다.
같은 사람의 전세 유지와 집 구매를 끝까지 비교한 예시는 블로그 글 전세를 유지할까, 집을 살까에 있습니다.