분석
플랜 비교와 전략 최적화
두 플랜을 나란히 놓고 지표마다 비교하고, 연금 수령·인출 순서·조기상환 조합을 자동으로 돌려 더 나은 전략을 찾습니다.
프로페셔널(7일 무료 체험 가능)
두 플랜 비교
- 플랜 목록에서 두 플랜의 비교 칸을 고르고 선택한 두 플랜 비교하기를 누릅니다. 플랜 안에서 비교할 플랜을 골라도 됩니다.
- 요약에 최종 순자산 차이, 60세 순자산 차이, 경제적 자유 나이, 최저 현금 차이가 나옵니다. 두 플랜의 끝 나이(기대 수명)가 다르면 최종 대신 둘 다 있는 마지막 나이의 순자산 차이를 보여 줍니다.
- 순자산 추이에 두 곡선이 겹쳐지고, 지표 비교 표와 5년마다의 나이별 순자산이 이어집니다.
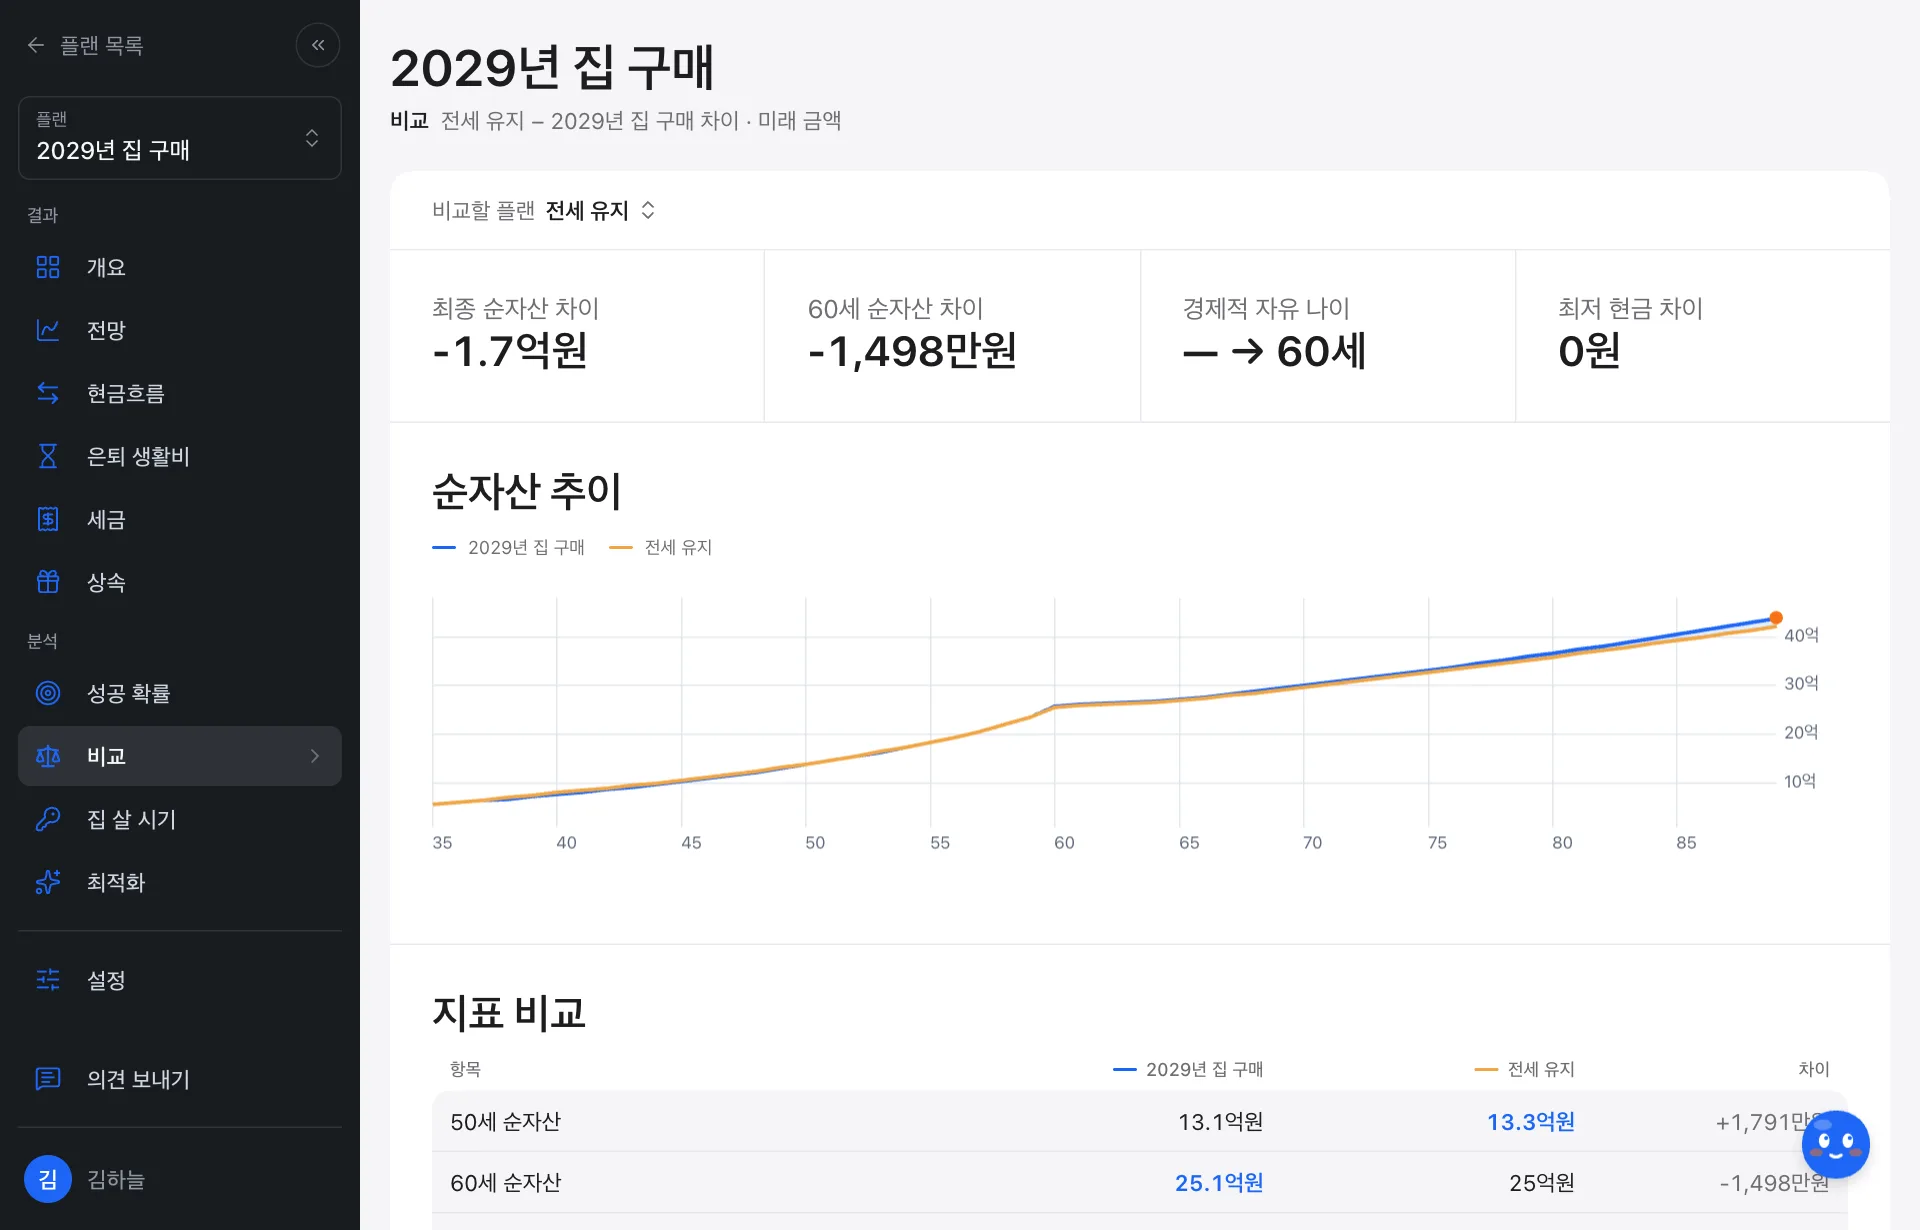
지표 비교 표에서는 더 나은 쪽이 굵은 파란 글씨로 표시됩니다. 순자산과 최저 현금은 클수록, 경제적 자유 나이(현금과 투자 자산만으로 지출을 감당할 수 있게 되는 나이)는 이를수록 낫습니다. 끝 나이가 다르면 최종 순자산은 각 플랜 끝 값만 보여 주고 비교하지 않습니다.
비교하기 가장 좋은 방법은 플랜을 복제해서 하나만 바꾸는 것입니다. 차이가 그 선택 하나에서 나온다는 것이 분명해집니다.
전략 최적화
플랜의 최적화 화면은 여러 전략 조합으로 플랜을 모두 다시 계산해, 고른 목표에 가장 좋은 조합을 찾습니다. 적용하기 전까지 플랜과 현재 재무는 그대로입니다.
목표
순자산 최대, 세금 최소, 상속 최대, 이른 은퇴(은퇴 마일스톤이 있을 때) 가운데 고릅니다.
돌려 보는 전략
- 연금계좌 수령 시작(지금·55·60·65·70세)과 수령 기간(지금·10·20·30년)
- 인출 순서(가치 비율대로·과세 계좌 먼저·비과세·ISA 계좌 먼저)
- 대출 조기상환 여부, 해외주식 양도차익 실현 여부(해외주식이 있을 때)
- 이른 은퇴 목표라면 은퇴 시기 ±5년
현금이 모자라는 조합은 뺍니다.
넘지 않을 기준
켜 두면 한 사람이라도, 한 해라도 넘는 조합을 뺍니다.
- 연금계좌 수령 연 1,500만 원(분리과세 한도)
- 배당·이자 연 2,000만 원(금융소득 종합과세)
- 피부양자 소득 연 2,000만 원(건강보험)
지금 플랜이 이미 넘고 있으면 지금 플랜이 넘음으로 알려 줍니다.
결과와 적용
- 1위 전략: 지금과 달라지는 점과 지표 변화
- 연금 수령 시작 × 기간 격자: 다른 설정은 1위 전략대로 두고 연금 조건만 바꾼 결과
- 상위 조합 표(지금 설정과 상위 10개)
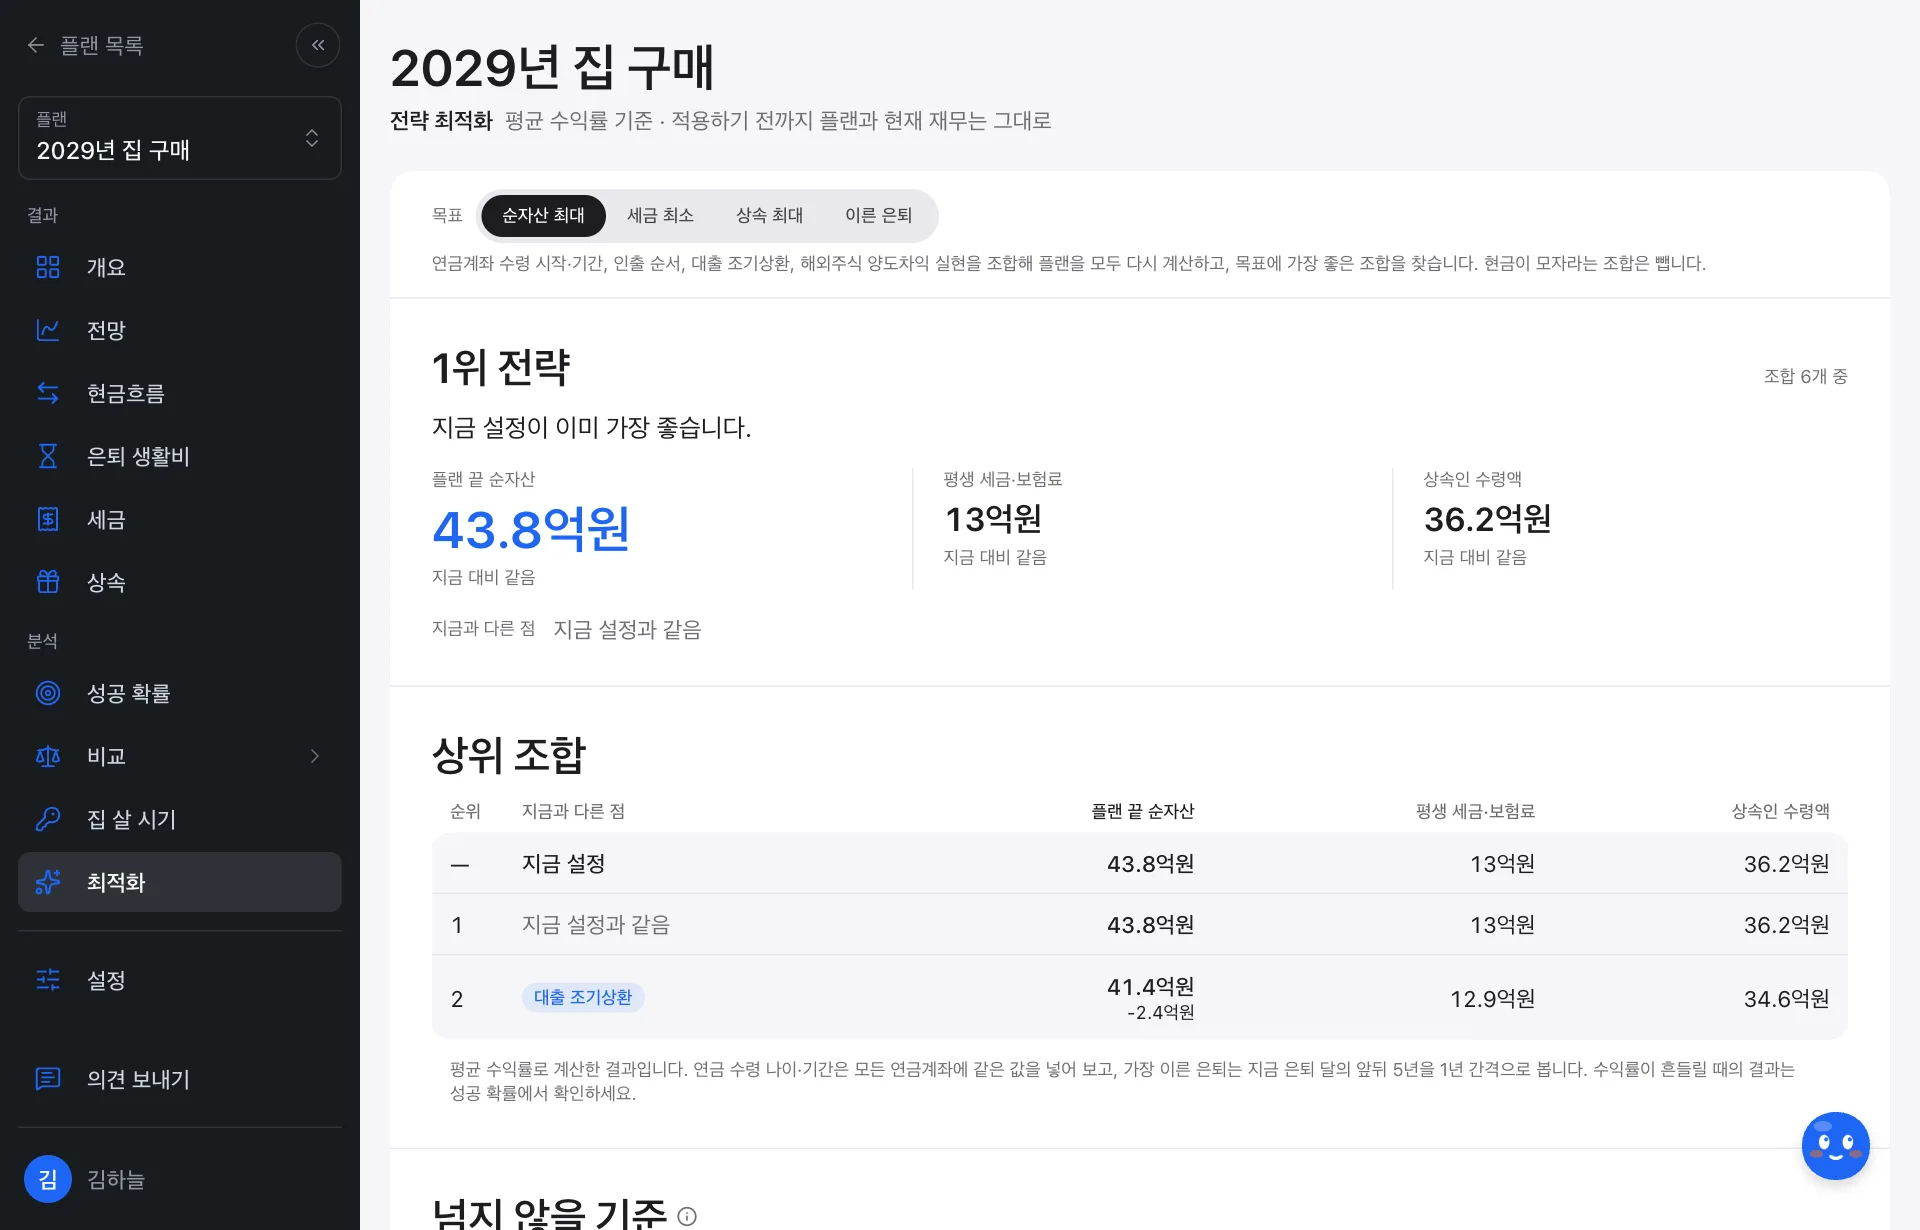
순위는 플랜 끝 순자산으로 매깁니다. 연금을 플랜 끝 뒤까지 받는 조합(예: 70세부터 30년)은 아직 받지 않은 연금계좌 잔액이 세금 떼기 전 금액으로 들어가 실제보다 앞서 보일 수 있습니다. 이럴 때는 마일스톤 설정의 기대 수명(플랜 끝)을 받기가 끝나는 나이까지 늘려 다시 비교하세요.
1위 전략 적용을 누르고 확인하면 반영됩니다. 연금 수령 시작·기간은 현재 재무의 연금계좌에 들어가 다른 플랜에도 영향을 주고, 인출 순서·조기상환·양도차익 실현·은퇴 시기는 이 플랜에만 들어갑니다. 시작을 고정한 플랜은 만든 날의 재무로 계산해 연금 수령 변경은 적용되지 않습니다.
계산 중에는 이전 전략을 적용할 수 없습니다. 적용은 재무와 플랜을 함께 저장하며, 계산 뒤 다른 곳에서 수정한 내용이 있으면 덮어쓰지 않고 알려 줍니다.