플랜
결과 읽기: 개요·전망·현금흐름·은퇴 생활비·세금·상속
플랜의 순자산 곡선과 해마다의 돈 흐름, 은퇴 뒤 생활비와 세금·상속까지 화면별로 무엇을 보는지 안내합니다.
플랜을 열면 왼쪽 메뉴에 이 플랜의 화면들이 있습니다. 모바일은 플랜 이름 아래에 아이콘 메뉴가 가로로 이어지고, 양 끝의 ‹ › 로 밀어 봅니다.
개요
플랜의 첫 화면입니다. 결과를 한눈에 봅니다.
- 하이라이트 카드 넷: 플랜 끝 순자산(지금보다 늘거나 준 금액), 경제적 자유 나이(이루지 못하면 가장 가까울 때 몇 %인지), 은퇴 나이, 최저 현금(현금이 모자라는 해는 빨간 칸).
- 주의할 점: 현금이 처음 모자라는 달과, 연금계좌 분리과세 한도·금융소득 종합과세·건강보험 피부양자 기준을 처음 넘는 해. 줄마다 물어보기를 누르면 모로가 그 질문으로 열립니다. 모로가 먼저 알려 주는 것과 같은 계산이고, 없으면 보이지 않습니다.
- 플랜이 출발하는 현재 재무 요약(읽기 전용, 제목이나 줄을 누르면 현재 재무의 그 부분으로 이동).
전망
나이별로 자산이 어떻게 움직이는지 차트로 자세히 봅니다. 차트 아래에 플랜의 항목 카드가 있어, 항목을 넣거나 끄면서 차트가 바뀌는 것을 바로 볼 수 있습니다.
- 빠른 설정 칩: 은퇴 나이, 플랜 끝, 물가, 투자 수익률, 집값. 바꾸면 바로 저장되고 아래 차트가 바뀝니다.
- 차트 종류: 순자산, 자산 구성, 자산 비중, 계좌·자산별, 부채, 순자산 변화, 투자 수익, 현금흐름, 수입, 지출, 세금·보험료, 적립, 인출, 저축률 가운데 고릅니다.
- 금액 기준: 차트 종류 옆에서 금액을 물가가 오른 미래 금액(기본)으로 볼지 물가를 뺀 지금 가치로 볼지 고릅니다. 차트와 고른 해 표에 함께 적용되고, 은퇴 화면과 같은 설정입니다.
- 표시 옵션: 기간(앞으로 10년부터 40년까지, 은퇴 전·후, 전체), 가로축(나이·연도), 이벤트 아이콘과 실제 기록 표시. 기기에 저장됩니다.
- 고른 해 표: 차트 아래에서 슬라이더로 나이를 고르면(기본 60세) 그 나이 시점의 순자산·총자산·총부채와, 그 한 해 동안의 수입·세금·보험료·실효 부담률·지출·대출 상환·저축·저축률·인출률을 보여 줍니다. 금액마다 그 안의 구성(자산·세금 종류·지출 항목 등)이 아래에 적혀 있고, 실효 부담률은 세금·보험료 아래, 저축률·인출률은 저축 또는 자산에서 인출 아래에 보입니다. 이름 옆 ⓘ 를 누르면 뜻이 나오고, 금액 칸을 누르면 위 차트가 그 값으로 바뀝니다(지금 그려진 칸은 파랗게).
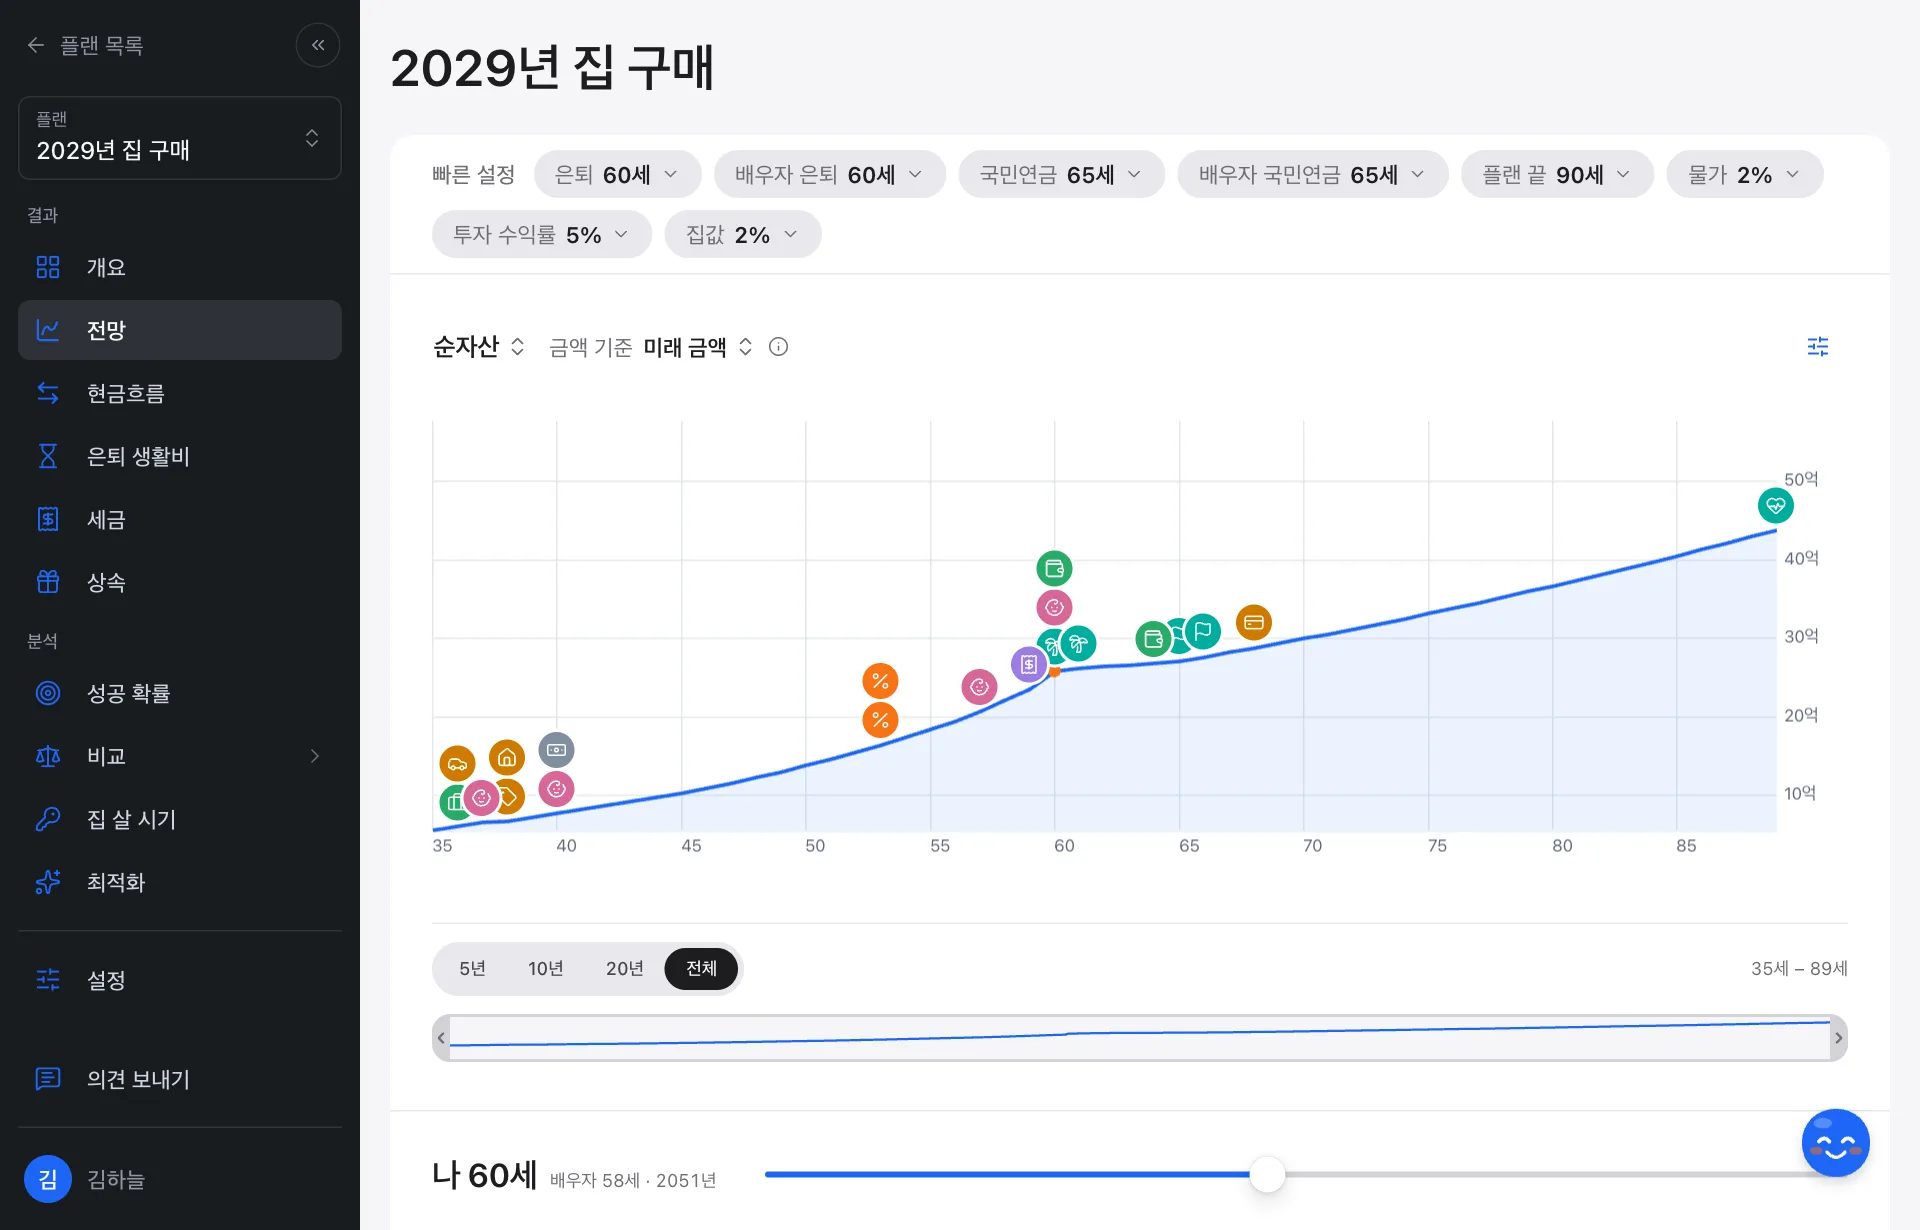
차트의 아이콘은 항목과 마일스톤, 그리고 계산하며 생기는 일(수입·지출·양육비가 끝나는 때, 대출을 다 갚는 때, 경제적 자유, 기대 수명)과 주의할 점입니다. 항목 아이콘은 누르면 그 항목을 고치고, 주의할 점은 모로에게 묻고, 나머지는 마일스톤 설정으로 갑니다(현재 재무의 대출은 현재 재무로).
현금흐름
해마다 들어온 돈이 어디로 나갔는지 봅니다.
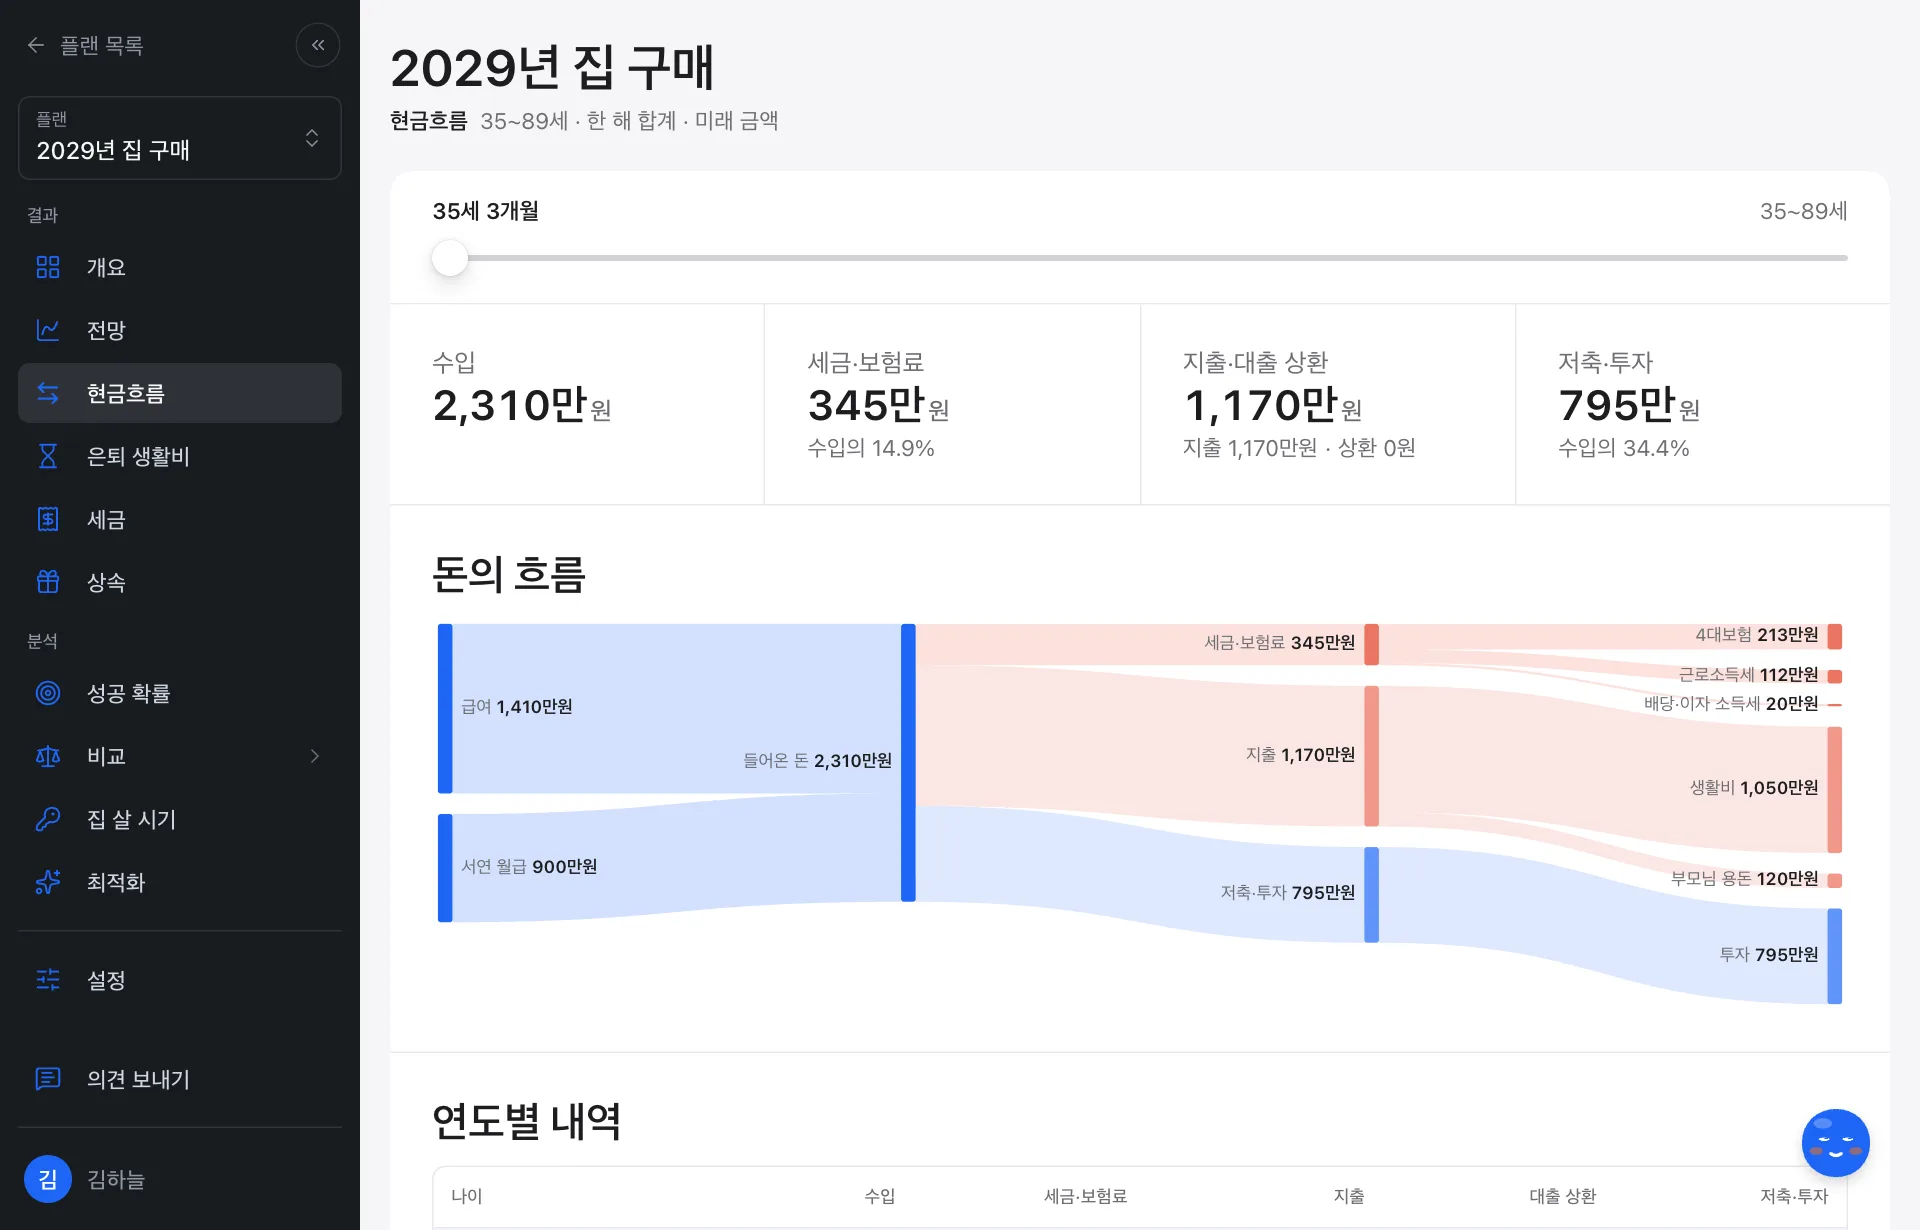
- 나이 슬라이더로 해를 고르면 수입, 세금·보험료, 지출·대출 상환, 저축·투자(모자라면 자산에서 인출)가 요약됩니다.
- 돈의 흐름: 수입이 갈라져 나가는 모습을 흐름도로 그립니다.
- 연도별 내역: 해마다 합계. 처음 10년이 보이고 전체 보기로 펼칩니다.
은퇴 생활비
은퇴한 뒤 들어오는 돈이 생활비를 얼마나 채우는지 봅니다. 은퇴는 마일스톤의 본인·배우자 은퇴 중 이른 달이고, 은퇴가 없으면 마일스톤에서 먼저 정하도록 안내합니다.
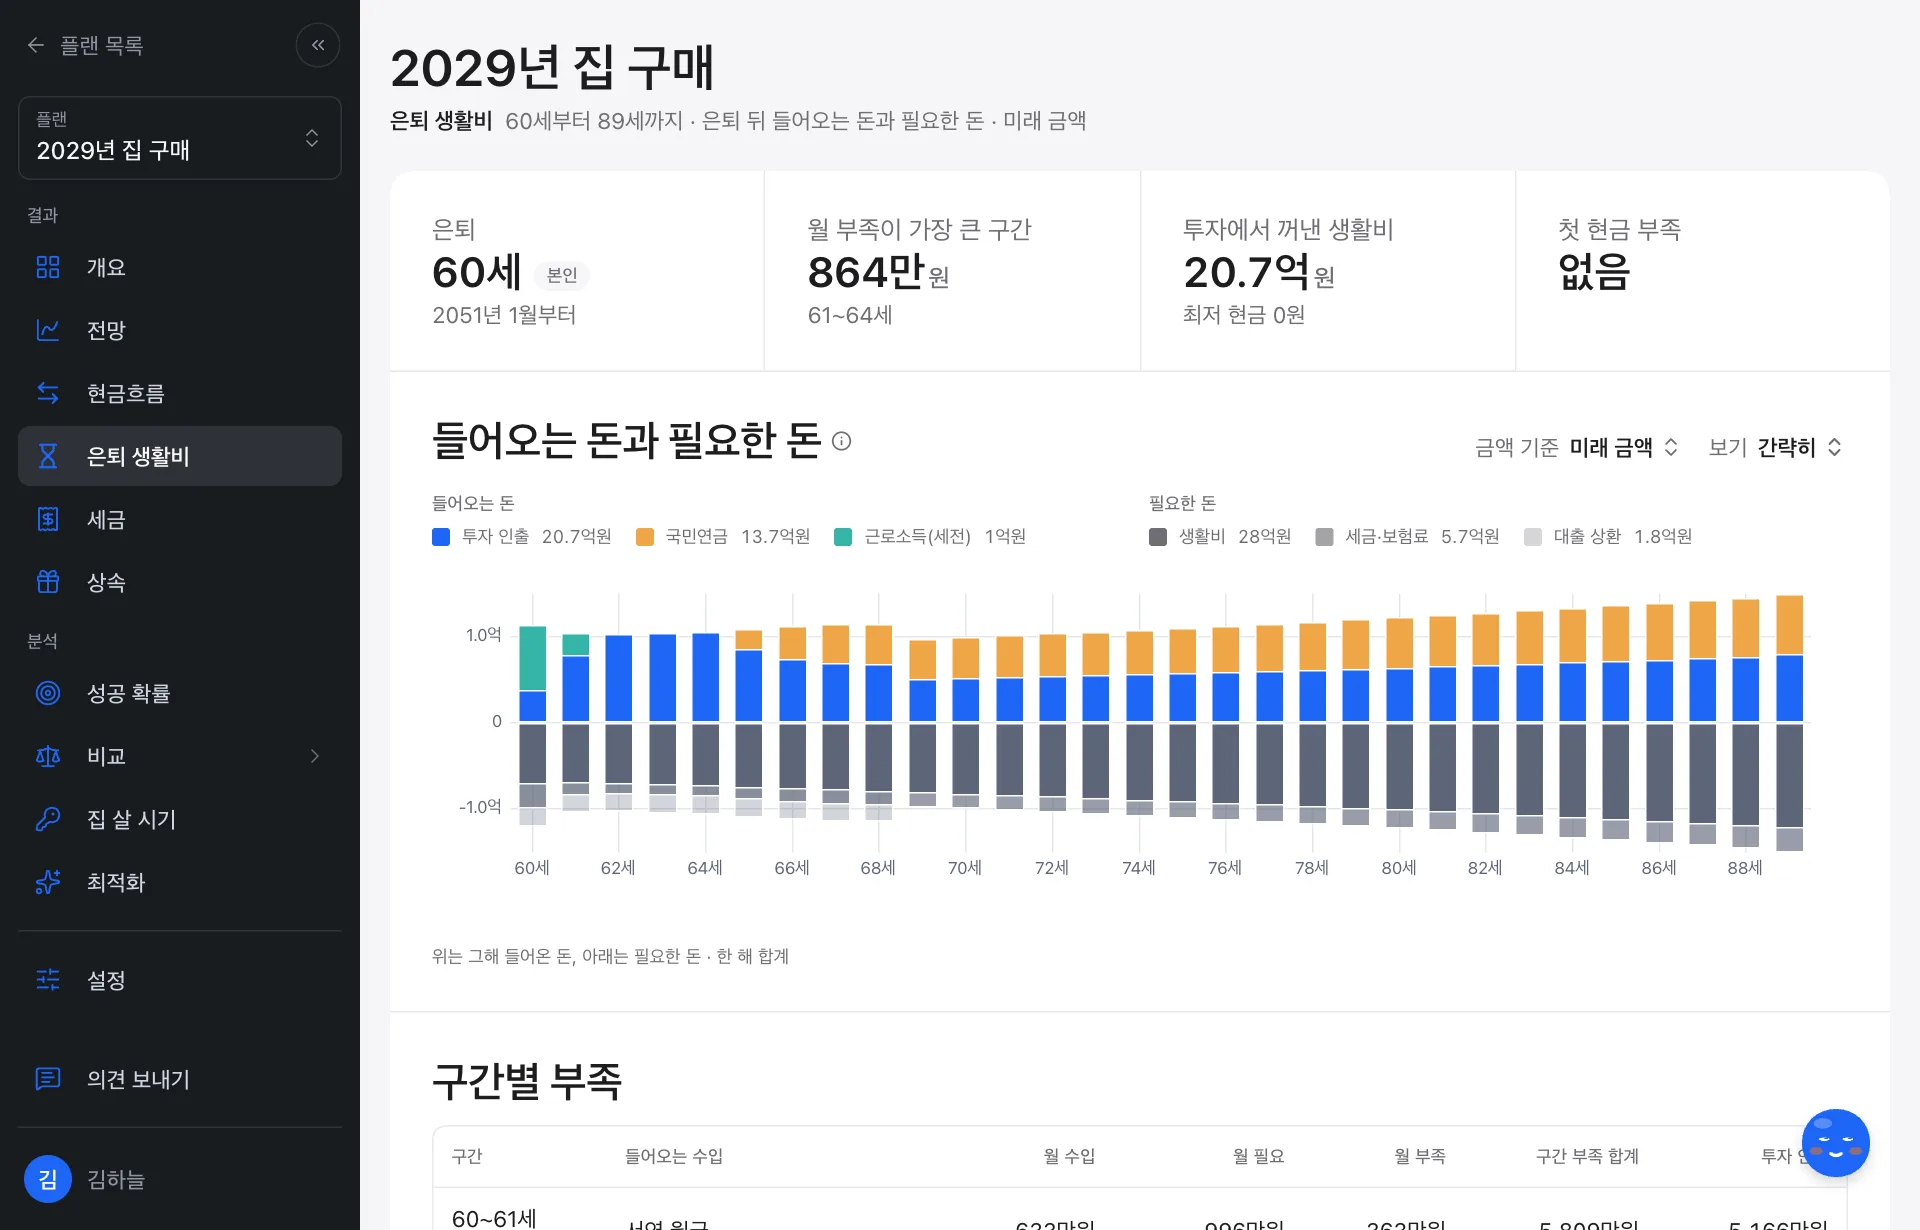
- 요약: 은퇴 나이(부부면 먼저 은퇴하는 사람을 칩으로, 배우자가 먼저면 본인 나이를 아래 줄에), 월 부족이 가장 큰 구간, 투자에서 꺼낸 생활비(최저 현금, 목돈 지출 때문에 꺼낸 몫은 뺀다), 첫 현금 부족
- 들어오는 돈과 필요한 돈: 나이마다 위로는 근로·국민연금·연금저축·퇴직연금·주택연금·배당·분배금(현금으로 받기로 한 것) 같은 반복 수입과 투자에서 꺼낸 생활비를, 아래로는 생활비·세금·보험료·대출 상환을 쌓습니다. 목돈·매도 대금은 넣지 않습니다. 범례는 들어오는 돈과 필요한 돈 두 묶음이고, 제목 오른쪽의 금액 기준(미래 금액·지금 가치)과 보기(간략히·자세히)로 바꿉니다. 자세히는 투자 인출을 자산별로, 세금·보험료를 종류별로 나눕니다. 범례는 묶음마다 큰 것 넷만 보이고 나머지는 그 외 N개를 눌러 펼칩니다(차트에는 모두 그려집니다). 계산 기준의 긴 설명은 제목 옆 ⓘ 에 있습니다.
- 구간별 부족: 들어오는 반복 수입이 바뀔 때(은퇴, 연금 시작·끝)마다 구간을 나눠 월 수입·월 필요·월 부족(남으면 여유)과 구간 합계, 그동안의 투자 인출을 보여 줍니다. 다른 플랜과 비교로 은퇴 시기나 연금 시작을 바꾼 플랜과 견줘 볼 수 있습니다.
다른 투자 자산으로 옮긴 돈은 투자 인출에 넣지 않습니다. 금융소득 종합과세(한 사람의 이자·배당이 연 2,000만 원 초과)로 더 낼 세금은 다음 해 5월에 냅니다.
세금
프로페셔널
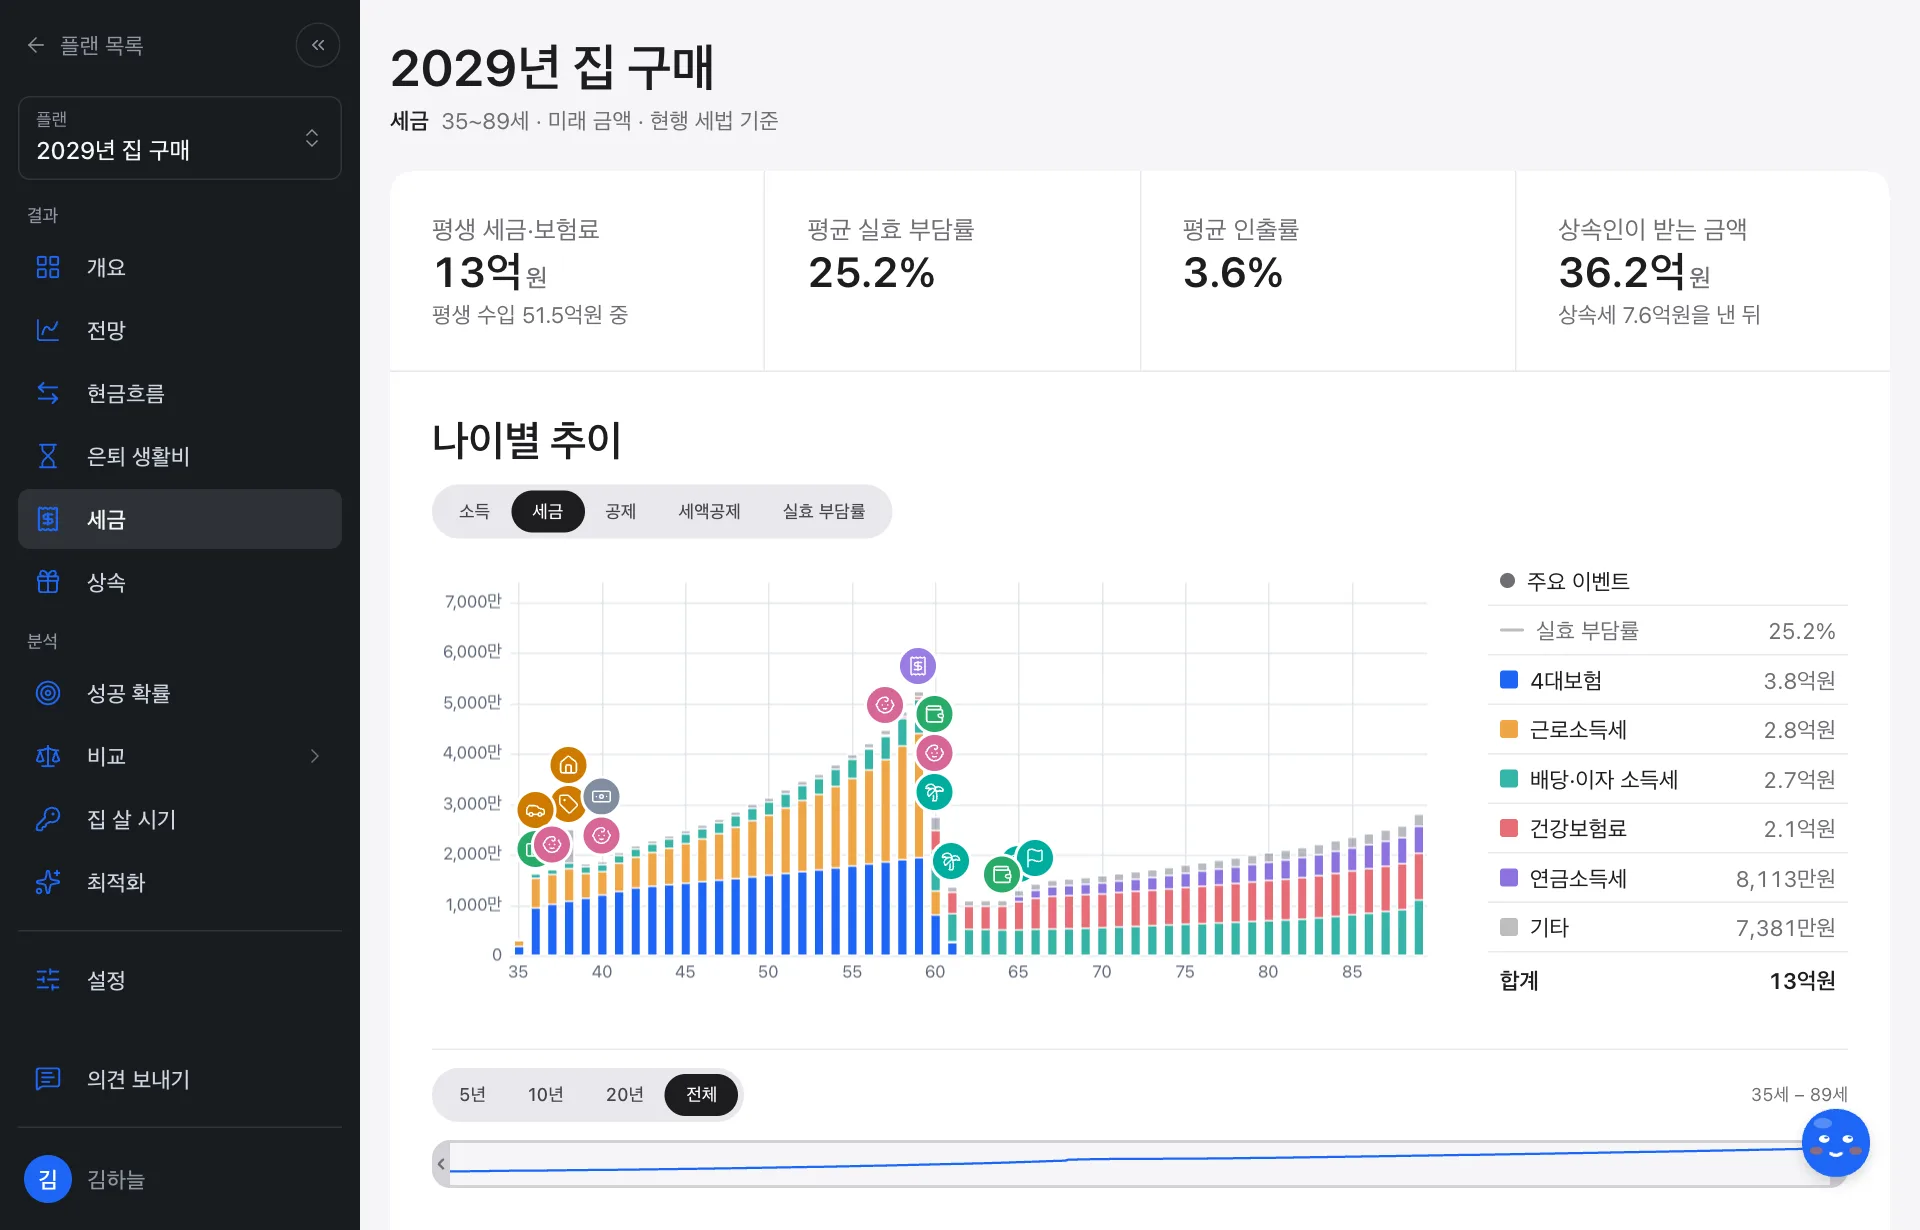
- 요약: 평생 세금·보험료, 평균 실효 부담률, 평균 인출률, 상속인이 받는 금액
- 나이별 추이: 소득·세금·공제·세액공제·실효 부담률 탭과 나이 범위(5년·10년·20년·전체, 또는 아래 막대의 양쪽 손잡이로 구간을 고릅니다. 연도별 내역도 따라갑니다)
- 세율 구간: 고른 해의 과세표준이 어느 구간까지 채우는지(본인·배우자별. 한 사람의 급여가 여럿이면 합쳐서)
- 연금계좌 전략: 월 납입액·수령 시작 나이·수령 기간을 바꾸면 평생 세금과 플랜 끝 순자산이 어떻게 달라지는지
- 연도별 내역
세금은 현행 세법으로 근로·사업·연금·금융·퇴직소득세, 4대보험·건강보험료(지역가입자·피부양자 요건·직장가입자의 보수 외 소득), 주택 취득세·보유세·양도세, 증여세와 플랜 끝 상속세를 단순화한 가정으로 계산합니다. 세율은 바꿀 수 없고, 소득 구성과 공제는 현재 재무에서 정합니다.
상속
프로페셔널
문장 속 선택지로 조건을 정합니다: 떠나는 나이(기본 플랜 끝), 배우자 몫(법정상속분 또는 비율), 공익법인 기부 비율.
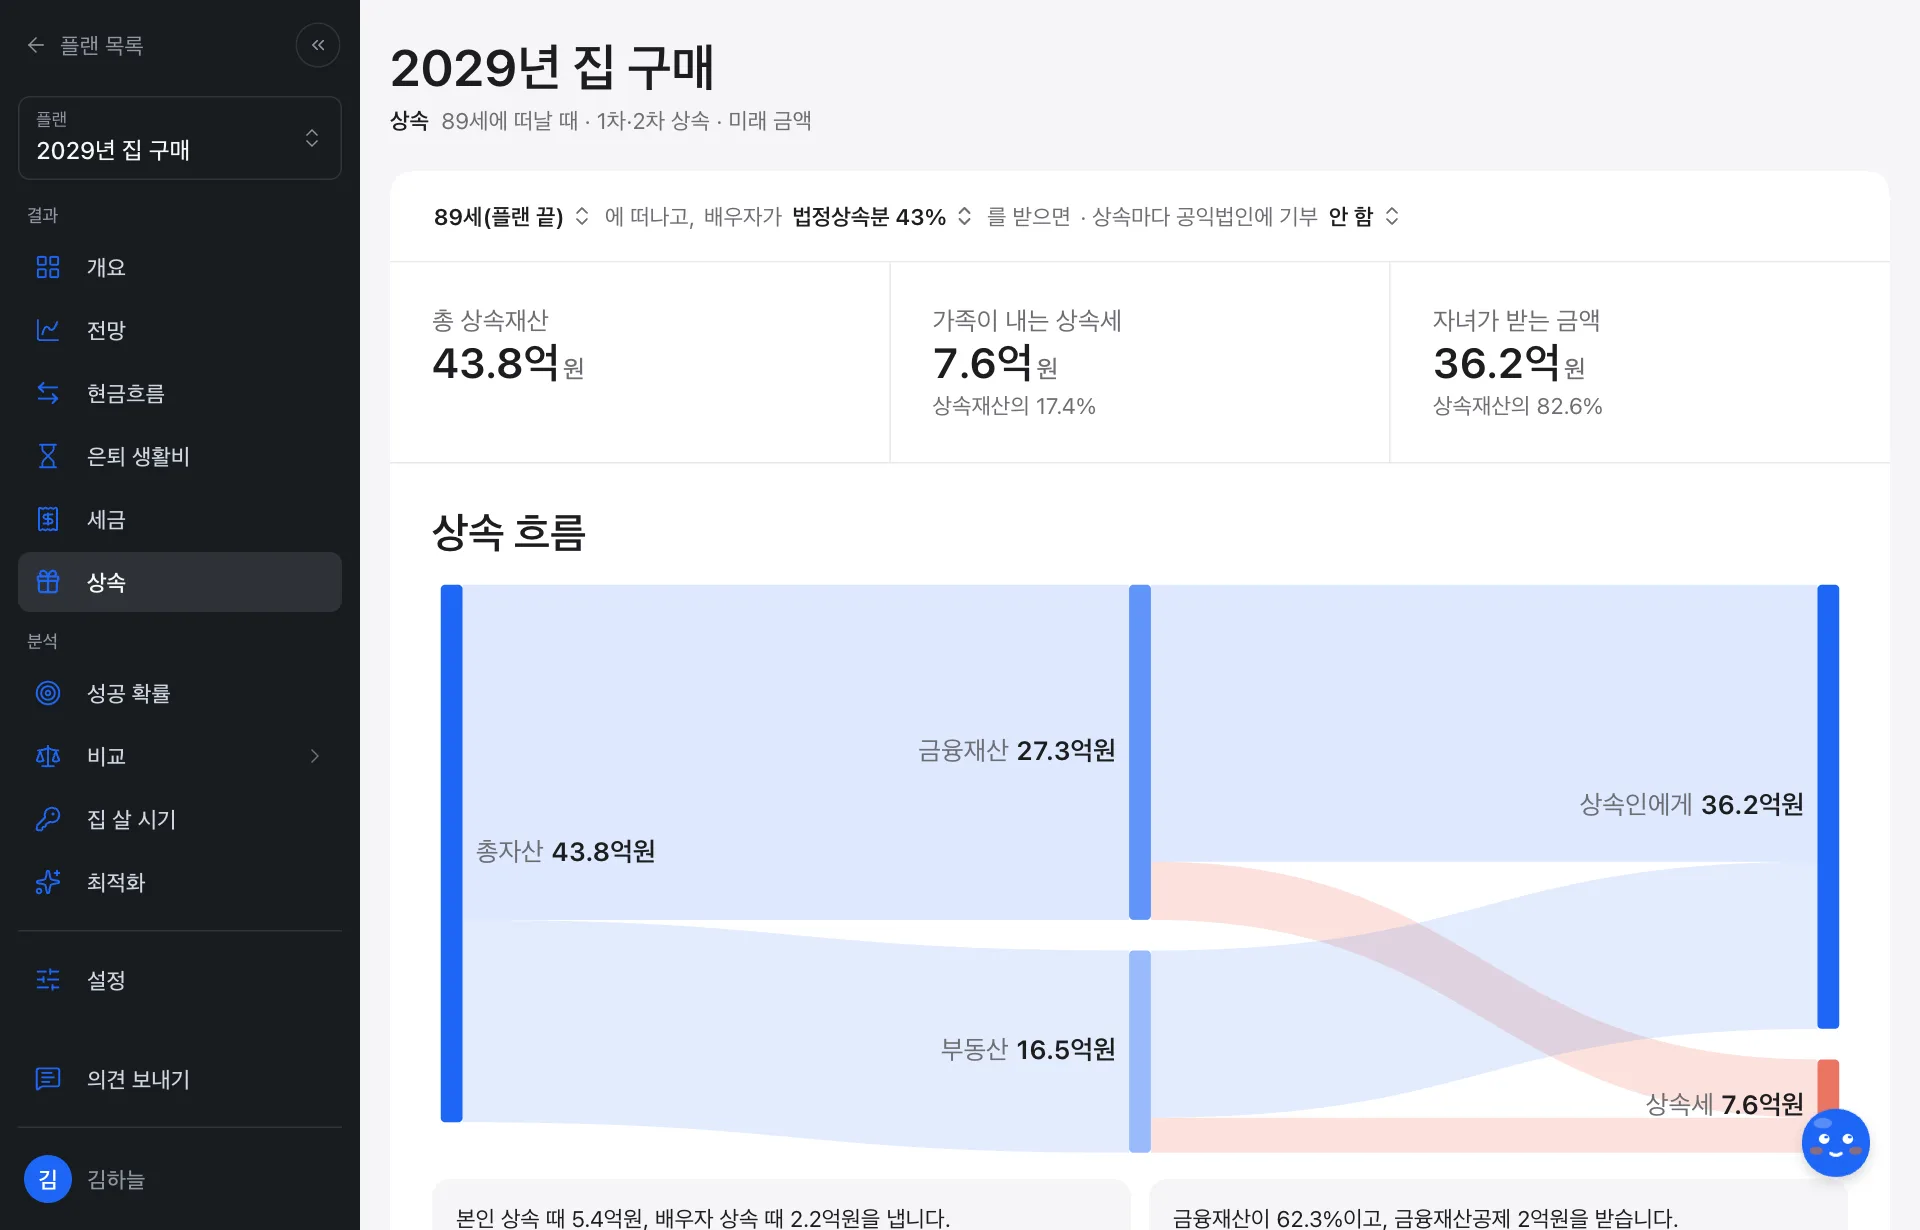
- 요약: 총 상속재산, 가족이 내는 상속세, 자녀가 받는 금액
- 상속 흐름, 배우자에게 얼마를 주면?(배우자가 있을 때), 언제 떠나느냐에 따라, 자산별 내역, 공제와 가정
다음: 플랜 가정 바꾸기