플랜
플랜 만들기: 마일스톤과 항목
플랜은 현재 재무에서 출발해 앞으로의 선택을 담습니다. 은퇴 같은 마일스톤을 정하고, 집 구매·자녀·이직 같은 항목을 더합니다.
플랜은 “지금부터 무엇을 할지”를 담은 시나리오입니다. 출발점은 현재 재무(시작을 고정한 플랜은 만든 날의 재무)이고, 플랜에는 두 가지를 넣습니다.
- 마일스톤: 은퇴처럼 이름 붙인 시점
- 항목: 집 구매·자녀·이직처럼 돈이 드나드는 일. 시기를 마일스톤에 묶을 수 있어, 은퇴를 옮기면 묶인 항목도 따라 움직입니다.
플랜 추가
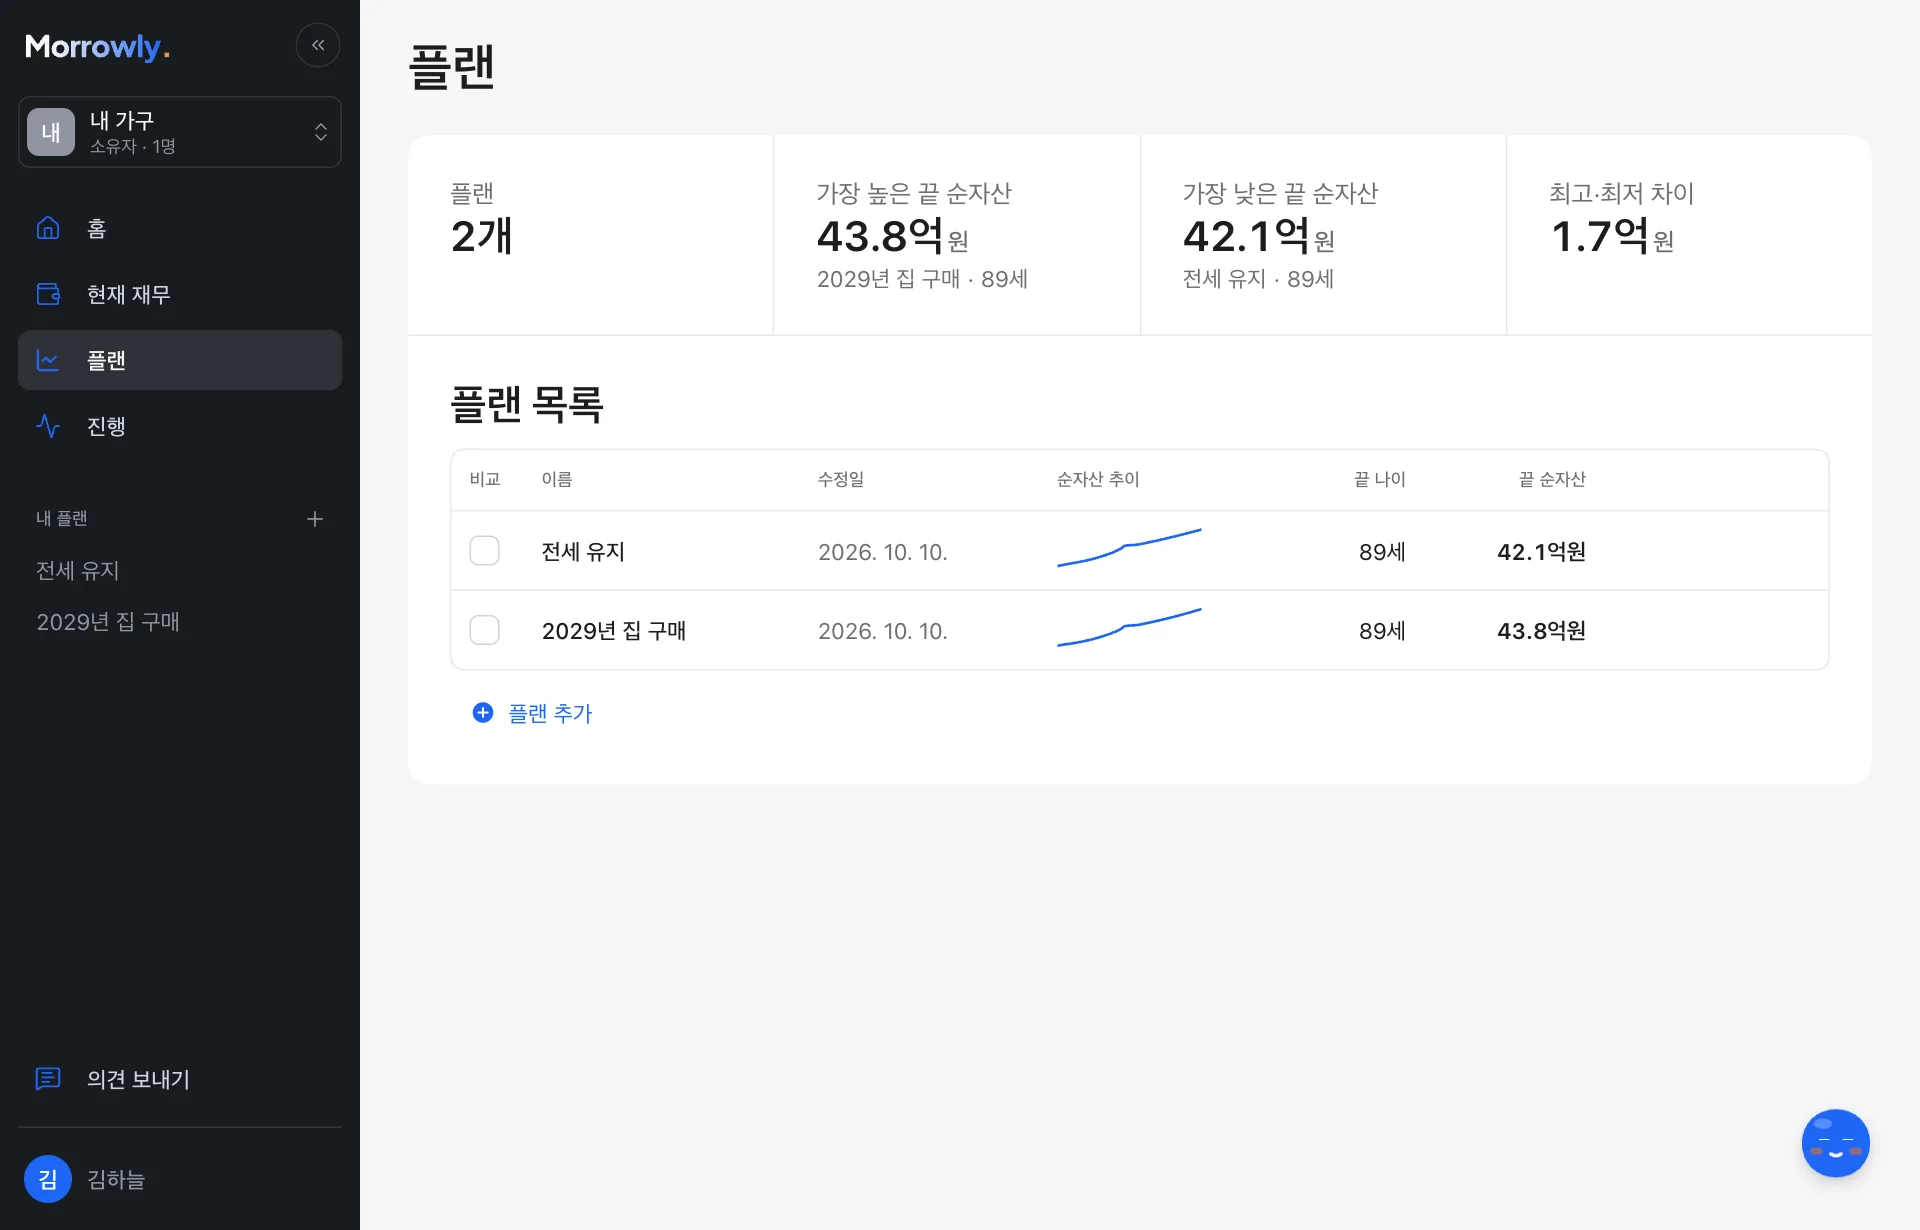
플랜 화면의 플랜 추가(또는 사이드바의 +)를 누릅니다.
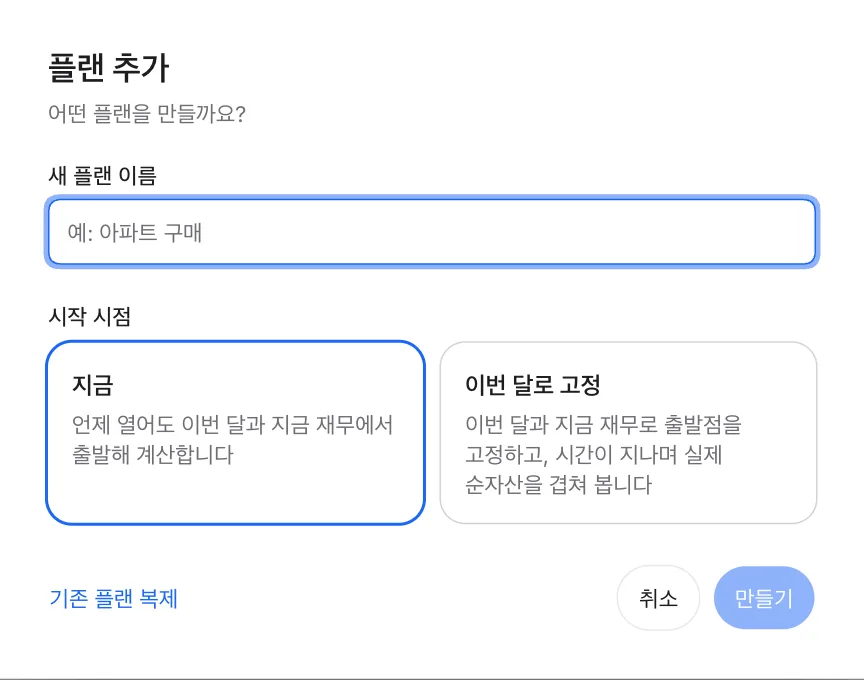
- 새 플랜: 이름을 정하고 시작 시점을 고릅니다.
- 지금: 늘 이번 달에서 출발합니다. 현재 재무를 고치면 따라 바뀝니다.
- 이번 달로 고정: 이번 달과 지금의 재무로 시작을 고정합니다. 나중에 현재 재무를 고쳐도 이 플랜의 출발점은 바뀌지 않습니다. 나중에 쌓이는 실제 순자산 기록을 전망 차트에 점으로 겹쳐, 계획 대비 어디쯤인지 볼 수 있습니다.
- 복제: 창 왼쪽 아래 기존 플랜 복제를 누르고 복제할 플랜을 고르면 그대로 복사합니다(“이름 복사본”). 하나만 바꿔 비교할 때 편합니다. 새 플랜 만들기를 누르면 다시 새 플랜으로 돌아갑니다.
새 플랜은 90세까지 기본 가정으로 계산하고, 마일스톤이 없는 상태로 시작합니다. 은퇴부터 정해 주세요.
베이직(무료)은 플랜 1개입니다. 두 번째 플랜과 복제는 프로페셔널(7일 무료 체험 가능)에서 씁니다.
마일스톤
플랜 설정의 마일스톤에서 정하고 마일스톤 저장을 누릅니다.
| 마일스톤 | 내용 |
|---|---|
| 은퇴 | 날짜나 나이로 정합니다. 은퇴하면 본인의 근로소득이 끝납니다. 없음으로 둘 수도 있습니다 |
| 배우자 은퇴 | 현재 재무에 배우자가 있을 때. 배우자의 근로소득이 끝나는 시점 |
| 국민연금 받기 시작 | 현재 재무의 국민연금(아직 받기 전)을 이 플랜에서 받기 시작할 때. 배우자 것도 따로 정합니다 |
| 기대 수명(플랜 끝) | 계산을 끝낼 나이 |
| 경제적 자유 | 유동자산이 연 지출의 몇 배가 되면 자유로 볼지(기본 25배). 도달 나이를 보여 줍니다 |
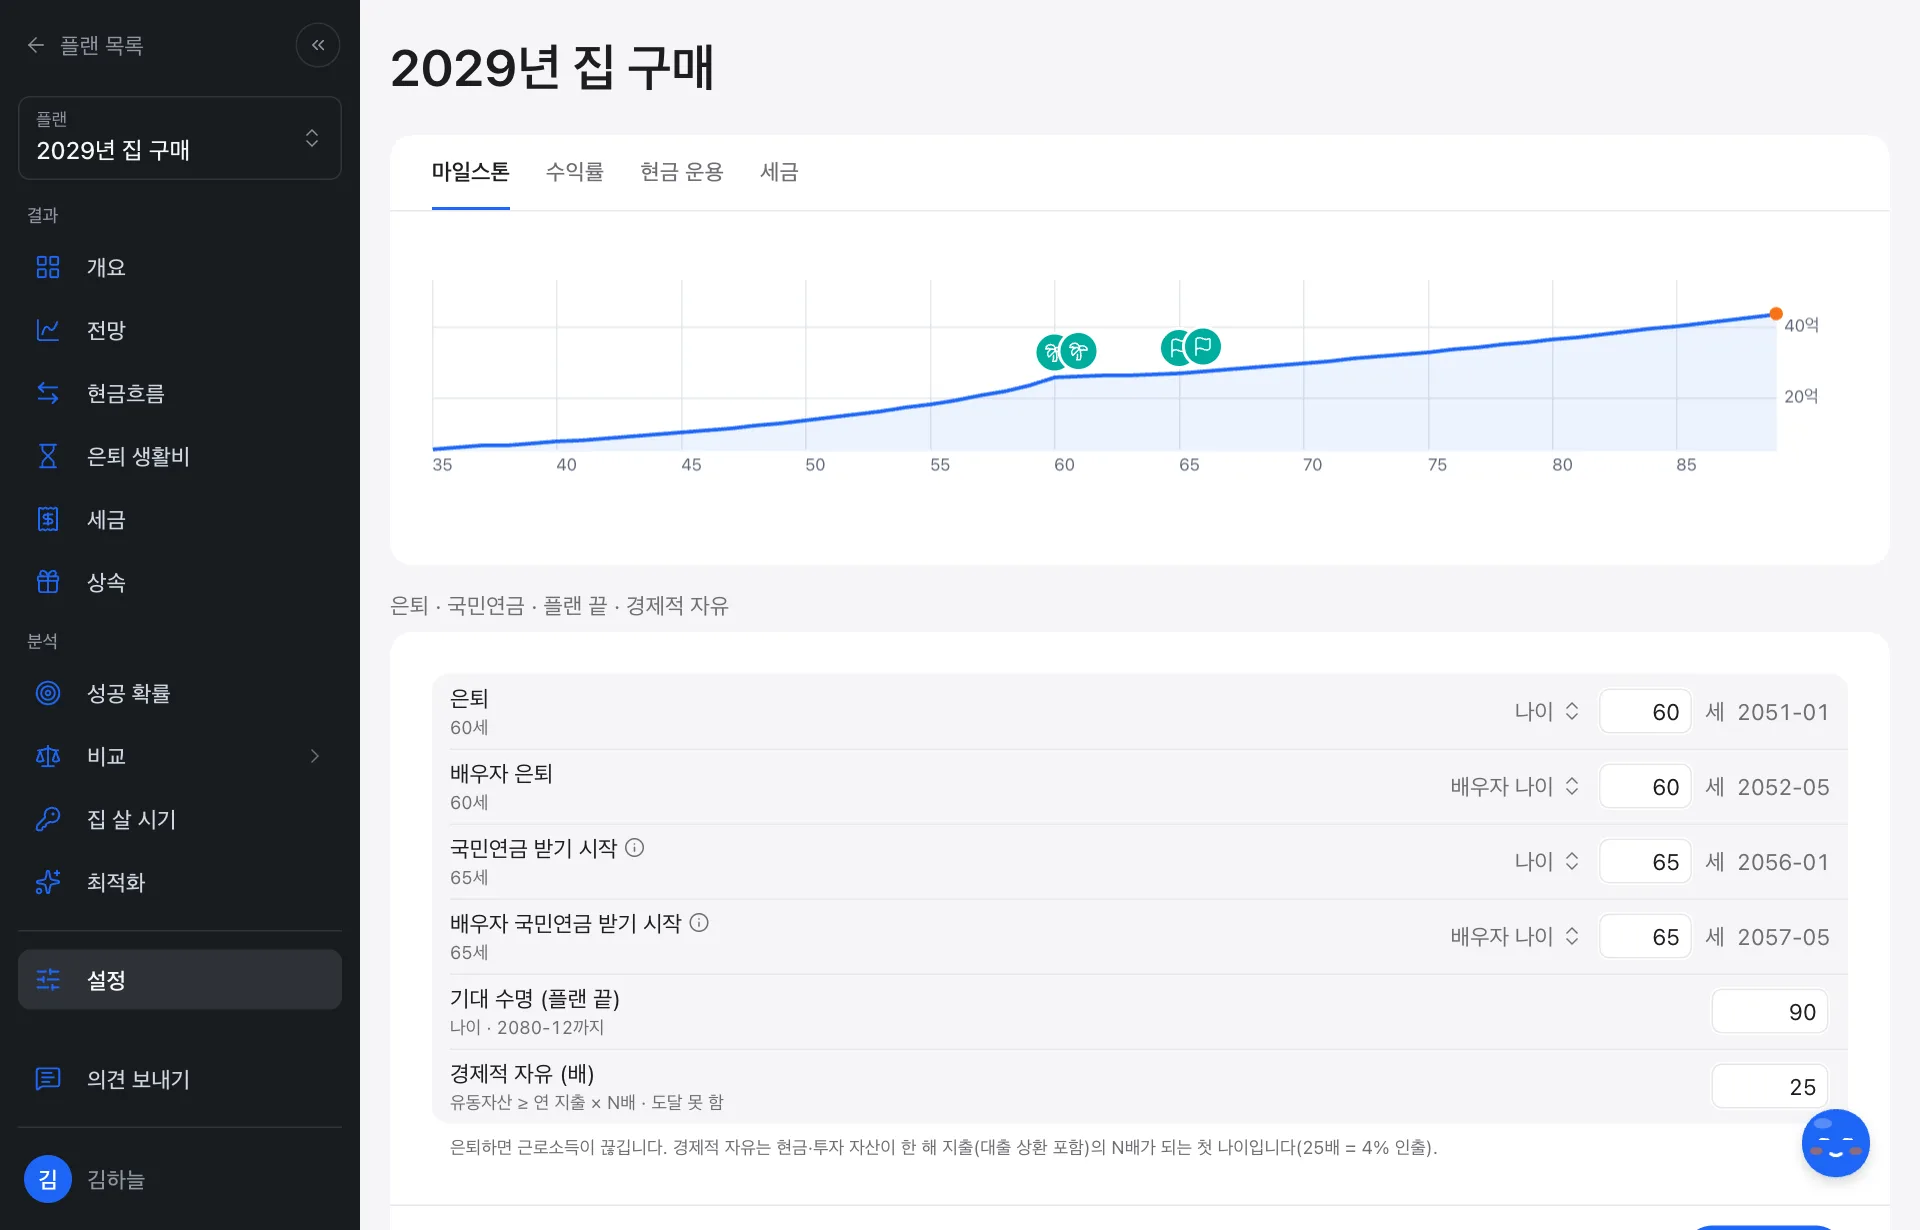
국민연금 받기 시작을 정하면 그때부터 받습니다. 공단 예상 월액은 정상 수령 나이(1969년 이후 출생 65세) 기준이라, 앞당기면 1년에 6%씩 줄고(조기노령연금) 늦추면 1년에 7.2%씩 늘어납니다(연기연금). 둘 다 5년까지라 그보다 이르거나 늦게 정하면 5년 끝 달부터 받습니다. 플랜마다 다른 나이를 넣어 비교할 수 있고, 비워 두면 현재 재무에 적은 대로 받습니다.
은퇴나 국민연금을 없음으로 바꾸면 거기에 묶여 있던 항목은 그 달로 고정됩니다.
전망 차트 위의 빠른 설정 칩(은퇴 나이, 플랜 끝, 물가, 투자 수익률, 집값)으로도 바로 바꿀 수 있습니다. 적용하면 곧바로 저장됩니다.
항목 추가
플랜 전망의 항목 카드 아래쪽 항목 추가에서 묶음마다 놓인 항목 이름(예: 집 구매)을 누르면 입력 창이 열립니다.
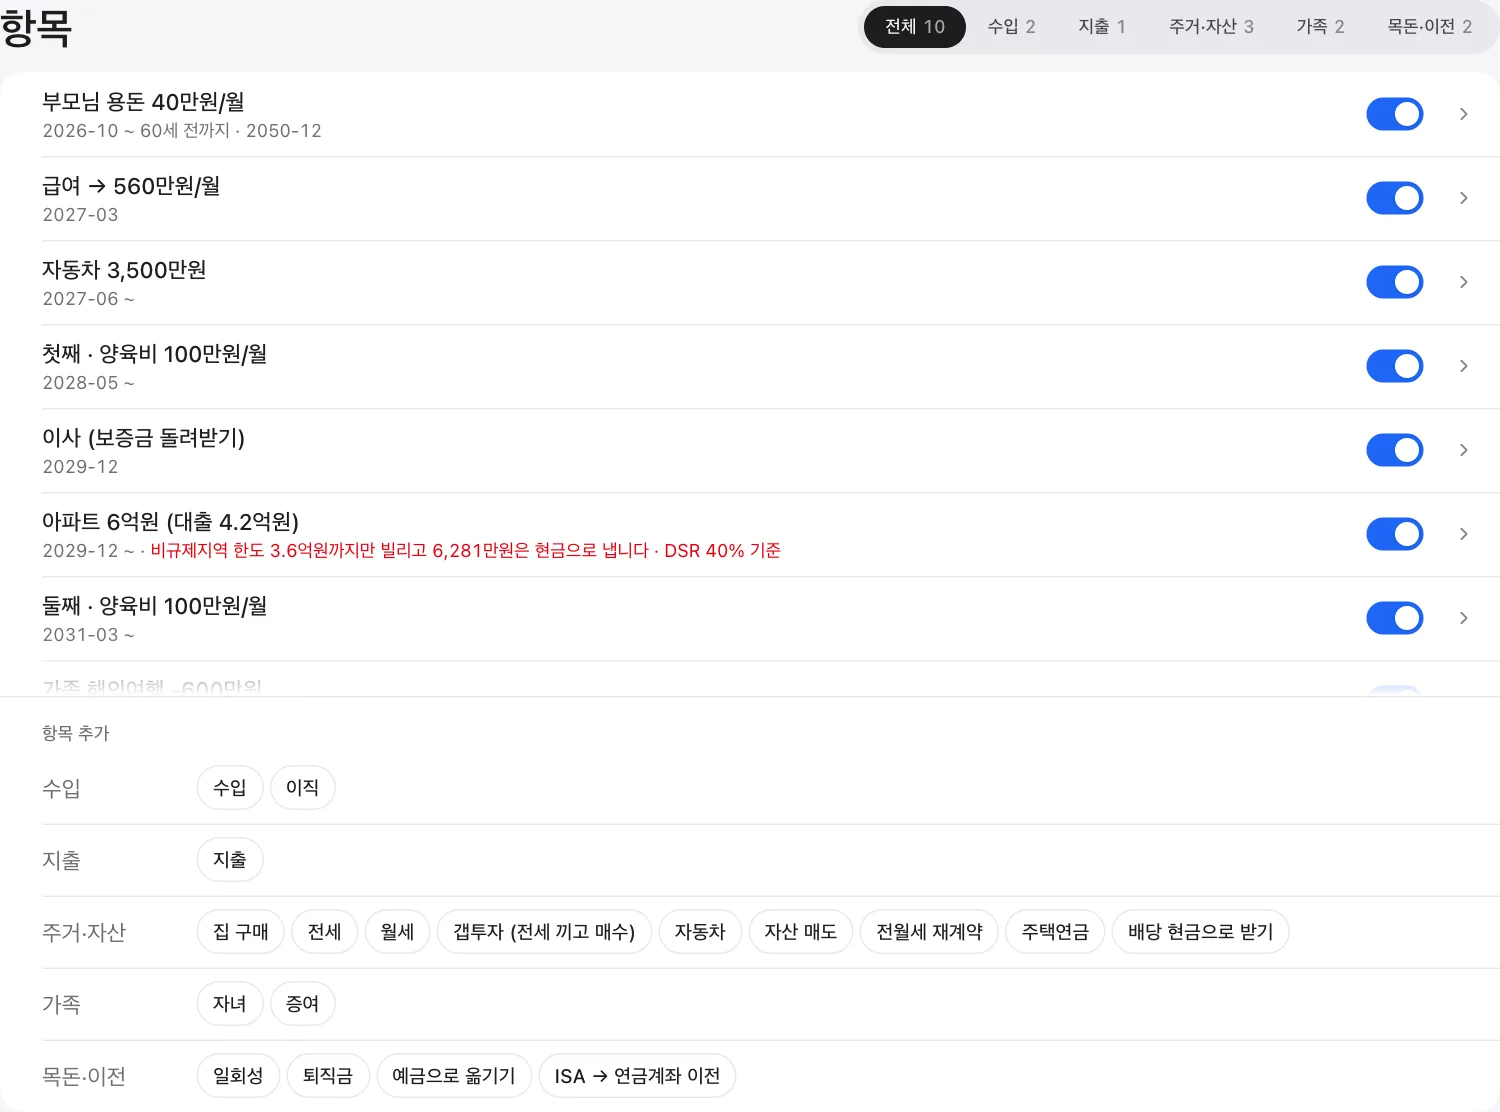
| 묶음 | 항목 |
|---|---|
| 수입 | 수입(부업 등), 이직(바뀌는 소득과 새 월 소득) |
| 지출 | 지출 |
| 주거·자산 | 집 구매, 전세, 월세, 갭투자(전세 끼고 매수), 자동차, 자산 매도, 전월세 재계약, 주택연금, 배당 현금으로 받기 |
| 가족 | 자녀(출생 시점과 월 양육비), 증여(받는 사람·관계·금액, 혼인·출산 공제) |
| 목돈·이전 | 일회성(결혼 비용 같은 목돈 수입·지출), 퇴직금, 예금으로 옮기기, ISA → 연금계좌 이전 |
배당 현금으로 받기는 투자 자산(현재 재무의 것이나 옮겨 만든 것)의 배당·이자를 정한 시기부터 자산에 다시 넣지 않고 현금으로 받습니다. 배당률은 현재 재무의 자산 설정이고, 받은 만큼 자산이 줄어 같은 금액을 판 것과 같은 경로라 추가 수익이 생기지는 않습니다. 생활비가 더 들면 나머지는 그대로 팝니다. 같은 폼의 자동 매도 금지를 정하면 그 시기부터 그 자산을 생활비·최소 현금 보충으로 팔지 않습니다(원금 보장이 아니고, 다른 투자가 없으면 현금이 모자랄 수 있습니다).
자녀는 출생 달부터 첫만남이용권(첫째 200만 원, 둘째부터 300만 원), 부모급여(0세 월 100만 원, 1세 월 50만 원), 아동수당(월 10만 원, 2026년 만 9세 미만에서 2030년 만 13세 미만까지 늘어남)을 세금 없는 수입으로 더합니다. 현재 재무의 자녀도 같습니다.
집 구매를 예로 들면 시점, 가격, 대출금·금리·기간·상환 방식(원리금균등·원금균등), 기타 취득 비용을 넣고, 필요하면 대출 종류(은행 주담대·디딤돌·신생아 특례·보금자리론), 생애최초, 매도 시점, 지역을 더합니다. 지역을 넣어야 그 지역의 대출 규제 한도를 계산합니다. 실거래가로 찾기로 가격과 지역을 함께 채울 수 있습니다.
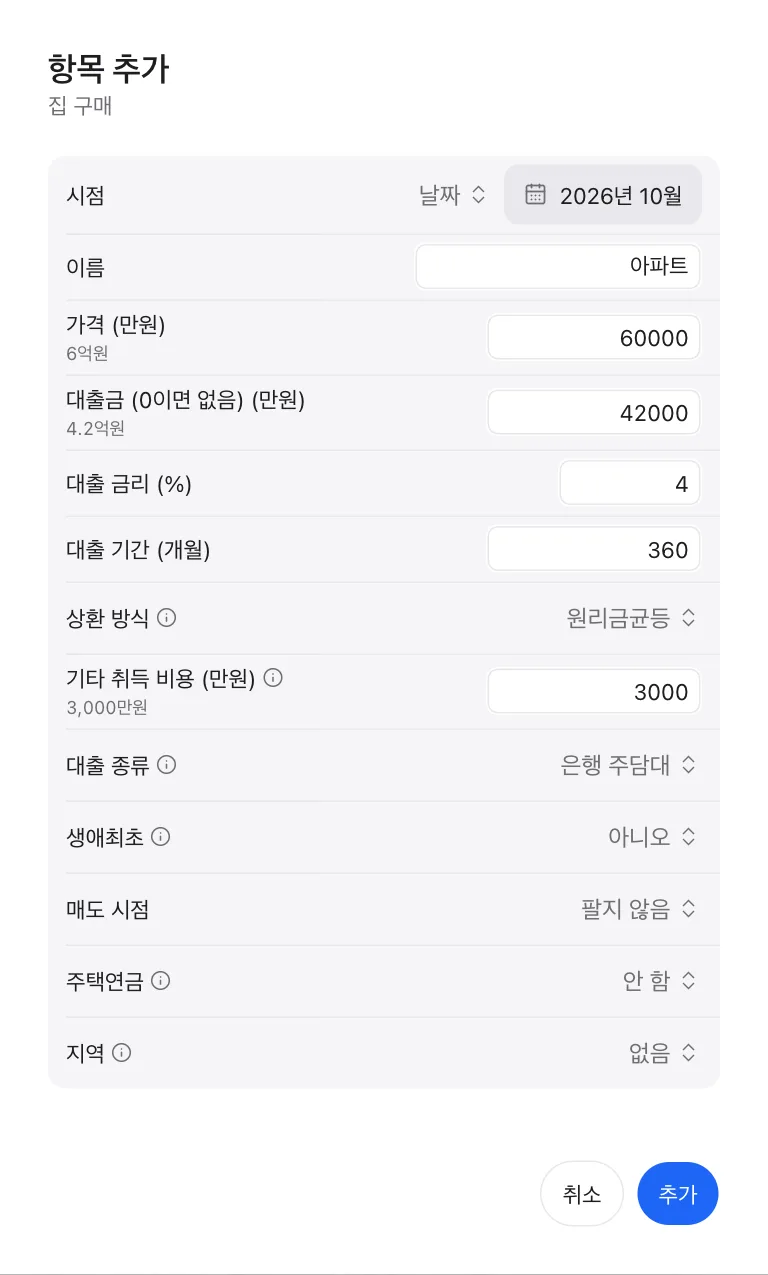
전세·월세는 보증금과 대출, 2년마다 재계약과 보증금 인상률, 이사 시점을 정합니다.
시기 정하기
항목의 시기는 네 가지 방법으로 정합니다.
- 날짜: 2029년 12월처럼 달로
- 나이: 45세처럼(생년월이 있을 때). 배우자가 있으면 배우자 나이도
- 마일스톤에 묶기: “은퇴 +12개월”처럼 마일스톤 앞뒤 몇 개월
끝 시기는 날짜로 정하면 그 달까지, 나이나 마일스톤으로 정하면 그 전 달까지입니다. 예를 들어 끝을 “은퇴”에 묶은 월급은 은퇴 전 달까지 받습니다.
끝이 시작보다 앞이라 한 달도 없는 항목은 저장되지 않습니다. 집·자산은 산 다음 달부터 팔 수 있습니다. 마일스톤을 옮겨 그렇게 되는 항목이 생기면 저장하지 않고 어느 항목인지 알려 줍니다.
고치기, 끄기, 지우기
- 목록의 줄을 누르면 수정 창이 열립니다. 전망 차트의 항목 아이콘을 눌러도 같은 창이 열립니다.
- 줄 끝의 스위치를 끄면 항목은 남겨 두고 계산에서만 뺍니다. “상속을 못 받으면?“처럼 항목 하나가 없을 때를 지우지 않고 볼 수 있고, 다시 켜면 돌아옵니다. 끈 수입·자산을 가리키는 이직·자산 옮기기도 함께 빠집니다.
- 지우려면 수정 창 왼쪽 아래의 항목 삭제를 누르고 확인 창에서 한 번 더 항목 삭제를 누릅니다. 지운 항목은 되돌릴 수 없으니 잠깐 빼 보려면 삭제 대신 스위치를 끄세요.
- 플랜 자체를 지우려면 플랜 목록의 삭제를 누릅니다. 가구의 모든 멤버에게서 사라지고 되돌릴 수 없습니다.
다음: 결과 읽기