플랜
플랜 가정 바꾸기
물가·수익률 같은 가정과, 남는 돈을 어디에 두고 모자라면 어디서 꺼낼지 정하는 현금 운용을 플랜마다 바꿉니다.
플랜 설정은 마일스톤, 수익률, 현금 운용, 세금 네 가지입니다. 설정은 플랜마다 따로 저장되므로, 같은 재무로 가정만 다른 플랜을 여러 개 만들어 비교할 수 있습니다. 마일스톤은 플랜 만들기에서 다룹니다.
수익률
줄마다 오른쪽 칸에 % 값을 넣고 수익률 저장을 누릅니다.
| 가정 | 기본값 |
|---|---|
| 물가 상승률 | 연 2% |
| 소득 상승률 | 연 3% |
| 투자 수익률 | 연 5% |
| 배당·이자 수익률(투자 수익 중) | 연 2% |
| 현금 수익률 | 연 2% |
| 부동산 상승률 | 연 2% |
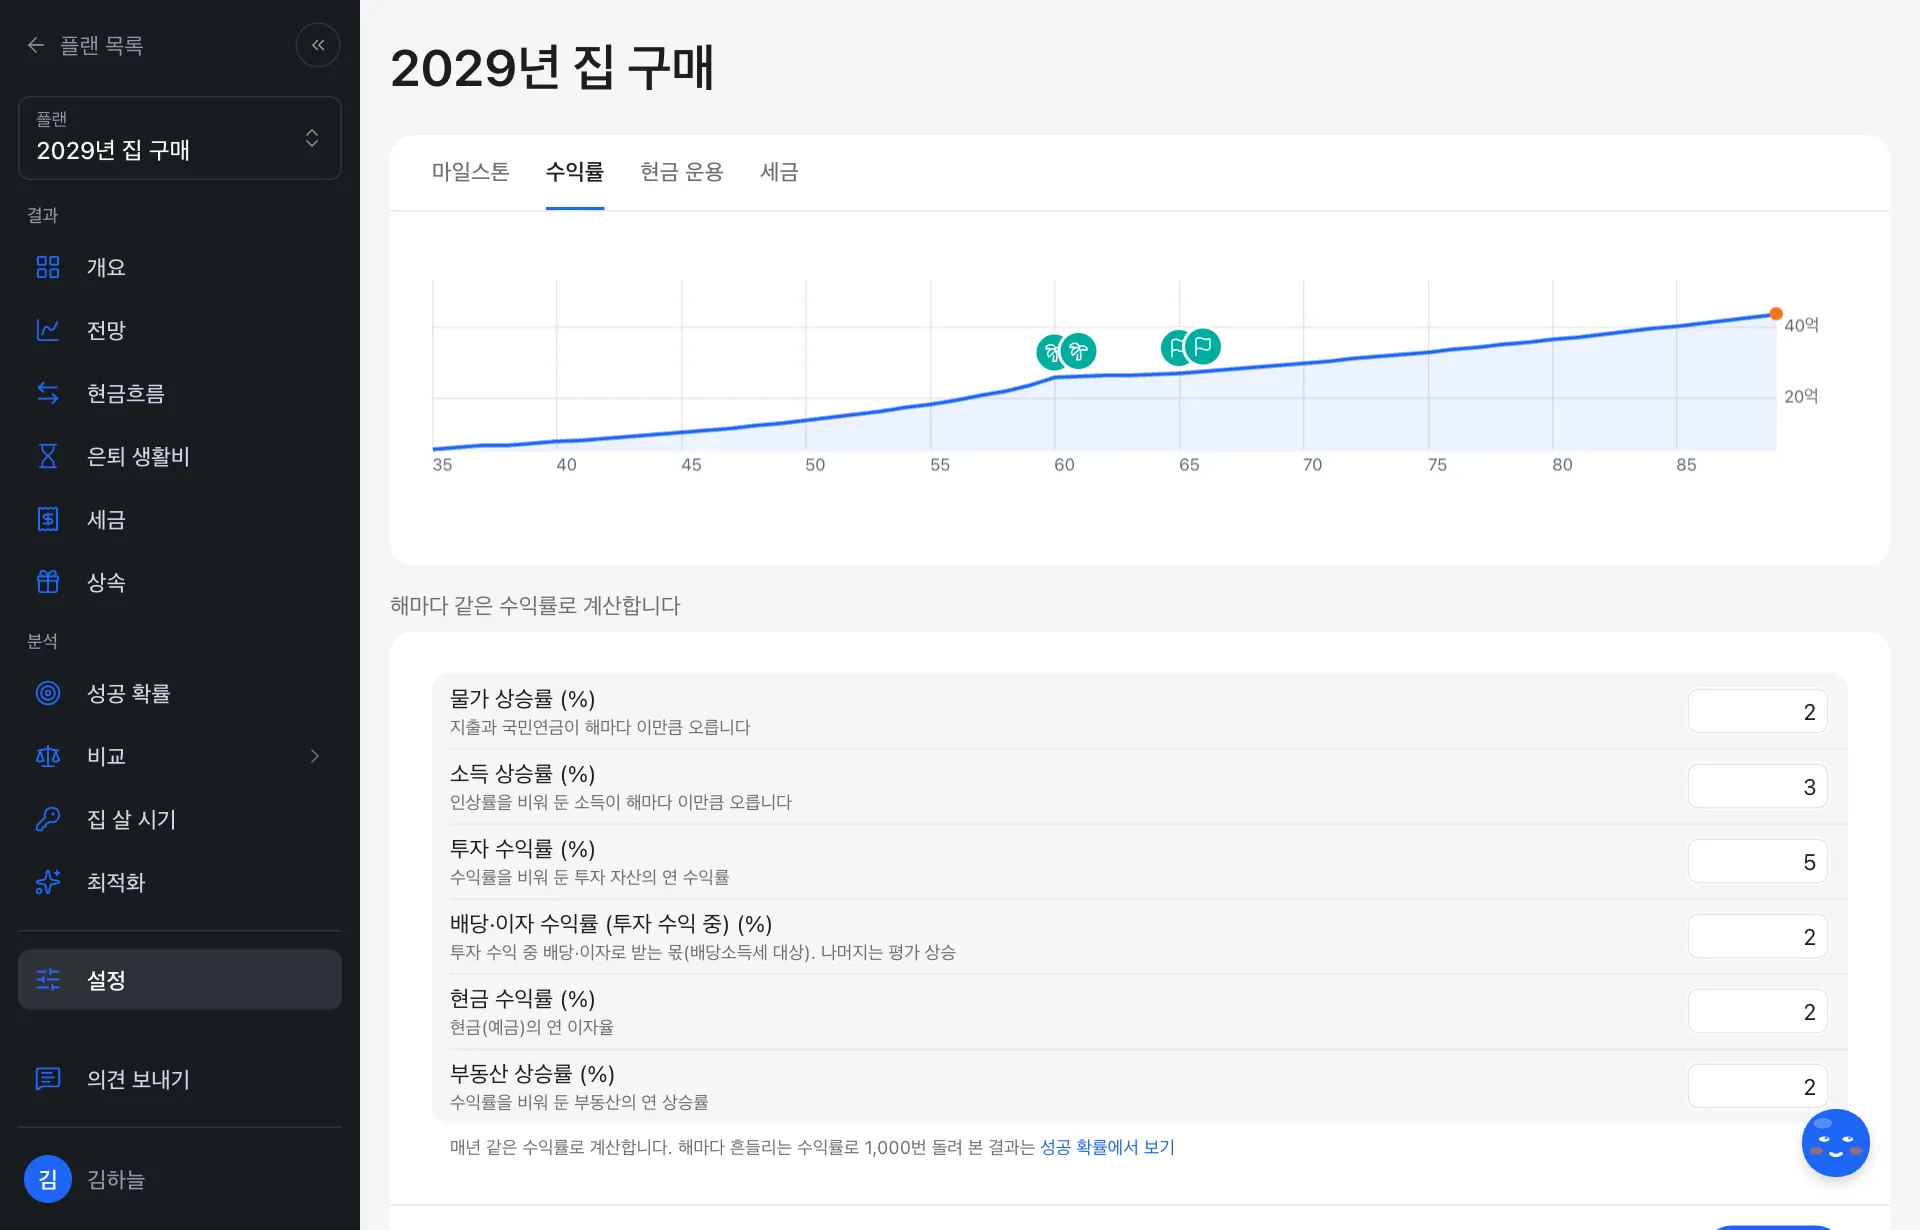
현재 재무에서 자산마다 연 수익률을 따로 넣었다면 그 값이 우선합니다. 수익률이 흔들릴 때의 결과는 성공 확률에서 봅니다.
현금 운용
남는 돈과 모자란 돈을 어떻게 다룰지 정하고 현금 운용 저장을 누릅니다.
| 설정 | 내용 | 기본값 |
|---|---|---|
| 최소 현금(현금 바닥) | 현금을 이 금액 아래로 쓰지 않습니다 | 0원 |
| 인출 순서 | 모자랄 때 어느 계좌부터 꺼낼지: 가치 비율대로·과세 계좌 먼저·비과세·ISA 계좌 먼저 | 가치 비율대로 |
| 적립 순서 | 매달 정한 금액을 투자 자산에 넣습니다(명의자 은퇴까지·정한 달까지·플랜 끝까지) | 없음 |
| 대출 조기상환 | 남는 돈으로 대출을 먼저 갚습니다 | 끔 |
| 대출 규제 한도 | 집을 살 때 규제 한도까지만 빌리고 넘는 부분은 현금으로 냅니다 | 켬 |
| 해외주식 양도차익 실현 | 12월마다 팔고 바로 다시 사서, 양도세 기본공제(연 250만 원)만큼 차익을 실현합니다. 나중에 팔 때 양도세가 줄어듭니다 | 끔 |
| 잉여 현금 투자처 | 쓰고 남는 현금을 넣을 투자 자산 | 없음(현금으로 둠) |
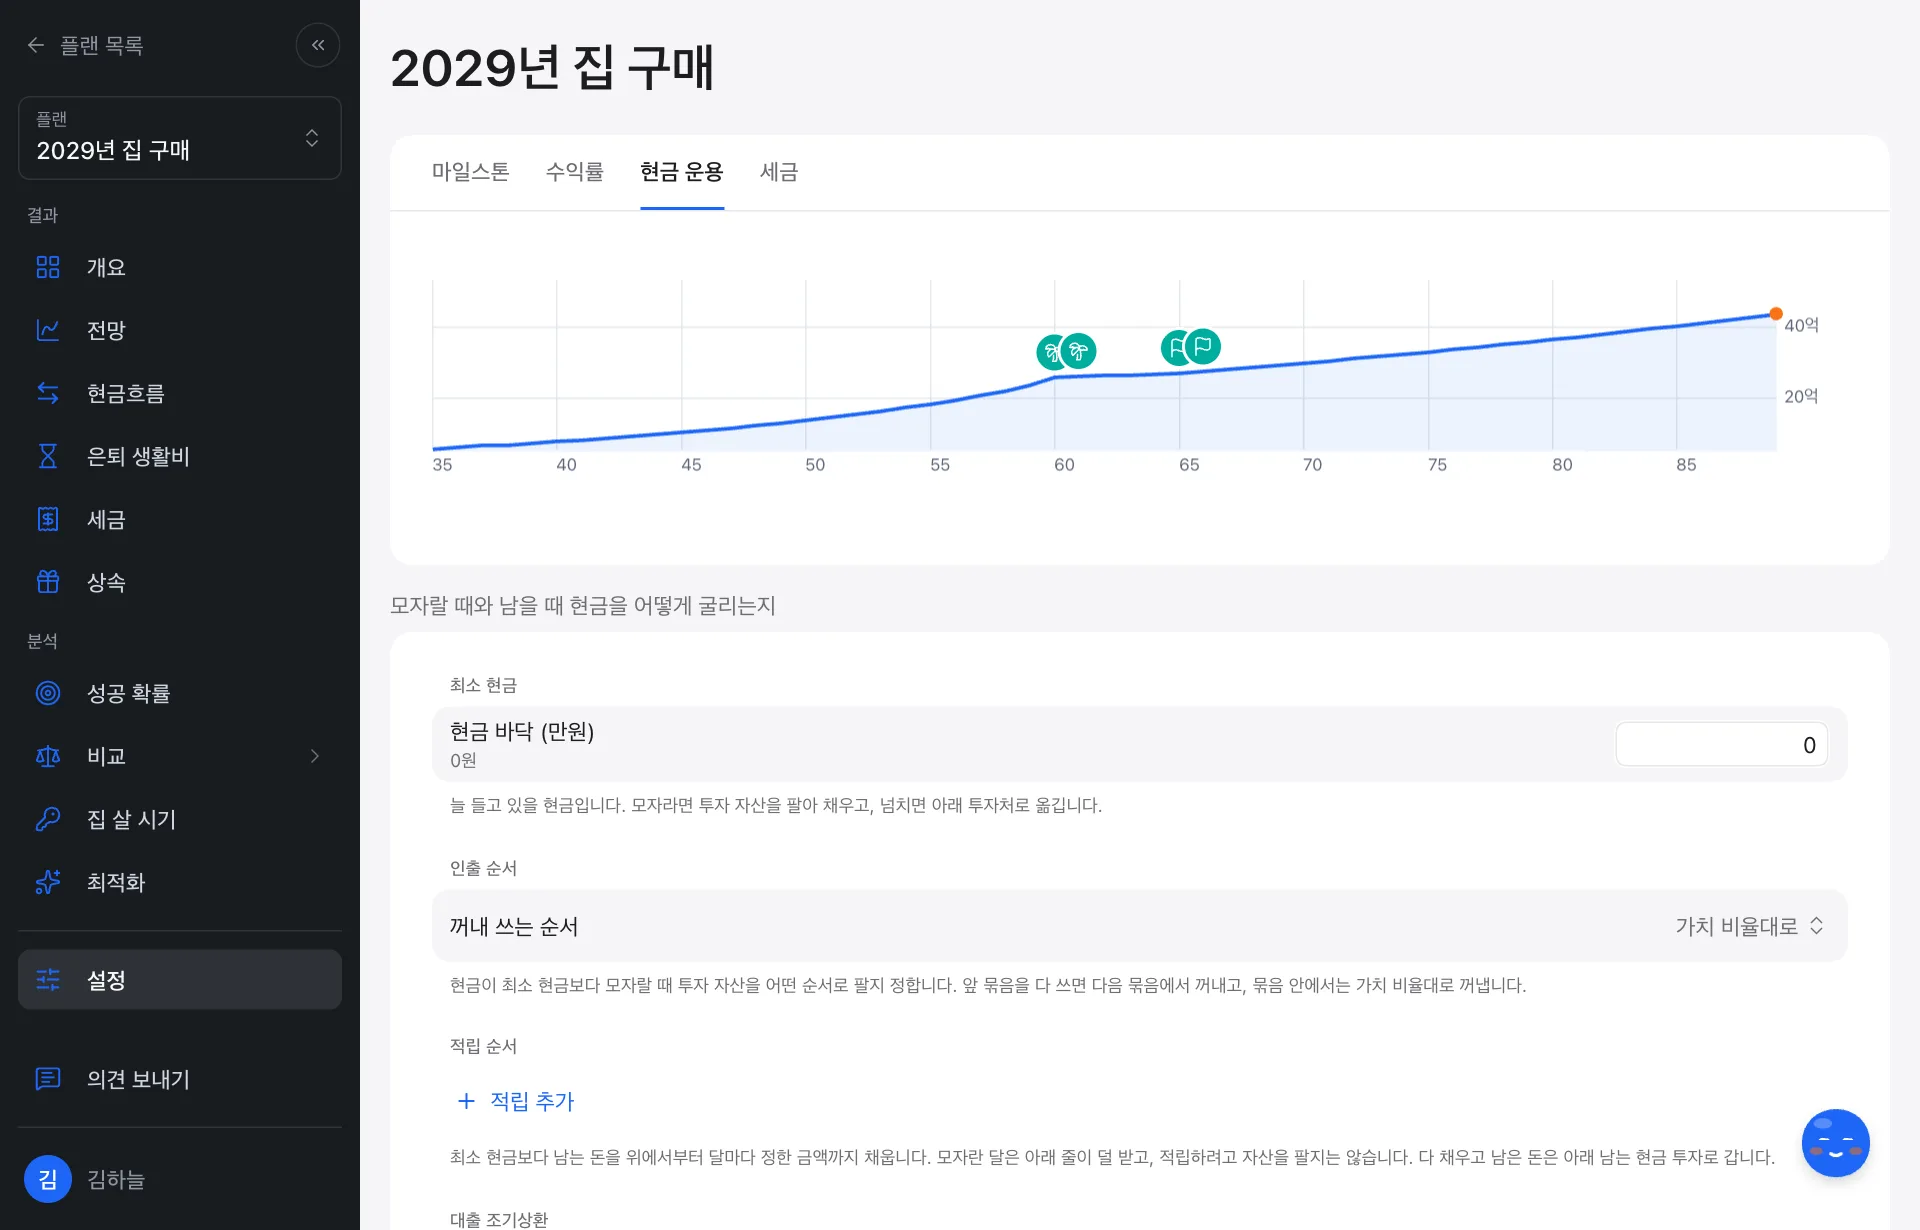
잉여 현금 투자처를 정하지 않으면 남는 돈이 모두 현금으로 쌓여 현금 수익률(기본 연 2%)로만 불어납니다. 온보딩에서 투자 합계를 입력했다면 그 투자 자산이 투자처로 잡힙니다.
세금
세금 설정 화면은 세금 계산에 쓰이는 현재 재무의 내용(급여·사업소득·연금·금융소득·주택·부양가족이 각각 몇 건인지, 건강보험 기준)을 보여 주고, 고칠 곳은 현재 재무로 안내합니다. 세율 자체는 현행 세법을 따르며 바꿀 수 없습니다. 플랜 가정인 자녀의 피부양자로 올리기만 여기서 켭니다: 가구에 급여가 없을 때 직장 다니는 자녀의 건강보험 피부양자로 올릴 수 있으면, 소득·재산 요건을 맞추는 사람은 보험료를 내지 않고 못 맞추는 사람만 지역가입자로 냅니다. 결과는 세금 화면에서 봅니다.