시작하기
Morrowly 시작하기
Google 계정으로 로그인하고, 질문을 따라 현재 재무를 입력해 첫 전망을 확인합니다.
Morrowly는 지금의 현재 재무에서 출발해 집 구매·출산·이직·은퇴 같은 선택을 담은 플랜이 미래 자산을 어떻게 바꾸는지 계산합니다.
로그인 전에 감을 잡고 싶다면 랜딩의 간편 계산기에 나이·자산·소득·생활비를 넣어 보세요.
1. 로그인
- 오른쪽 위의 로그인 또는 무료로 시작하기를 누르고 Google로 계속하기를 누릅니다. 계속하면 이용약관에 동의한 것으로 봅니다.
- 처음 로그인하면 내 가구가 만들어집니다. 재무와 플랜은 가구 단위로 저장되고, 가족을 멤버로 초대할 수 있습니다.
Google 비밀번호는 Morrowly에 저장되지 않습니다.
2. 질문 네 개로 내 재무 입력하기
현재 가구의 재무·플랜이 비어 있으면 별도 온보딩 페이지가 열립니다. 핵심 숫자만 묻고 나머지는 기본값으로 계산하니 대략적인 금액으로 시작하고 나중에 고쳐도 됩니다. 금액은 만원 단위로 입력합니다.
| 단계 | 입력하는 내용 |
|---|---|
| 관심사 | 집 구매·자녀·이직·은퇴·현재 재무 파악 중 가장 궁금한 것 |
| 나와 가족 | 본인 생년월, 배우자 포함 여부와 생년월 |
| 수입과 생활비 | 본인·배우자의 소득 종류와 월 소득, 월 생활비 |
| 자산과 주거 | 현금·예금 합계, 투자 합계, 자가·전세·월세·부모님 댁과 집 시세·보증금·월세, 주거 대출·기타 대출 잔액 |
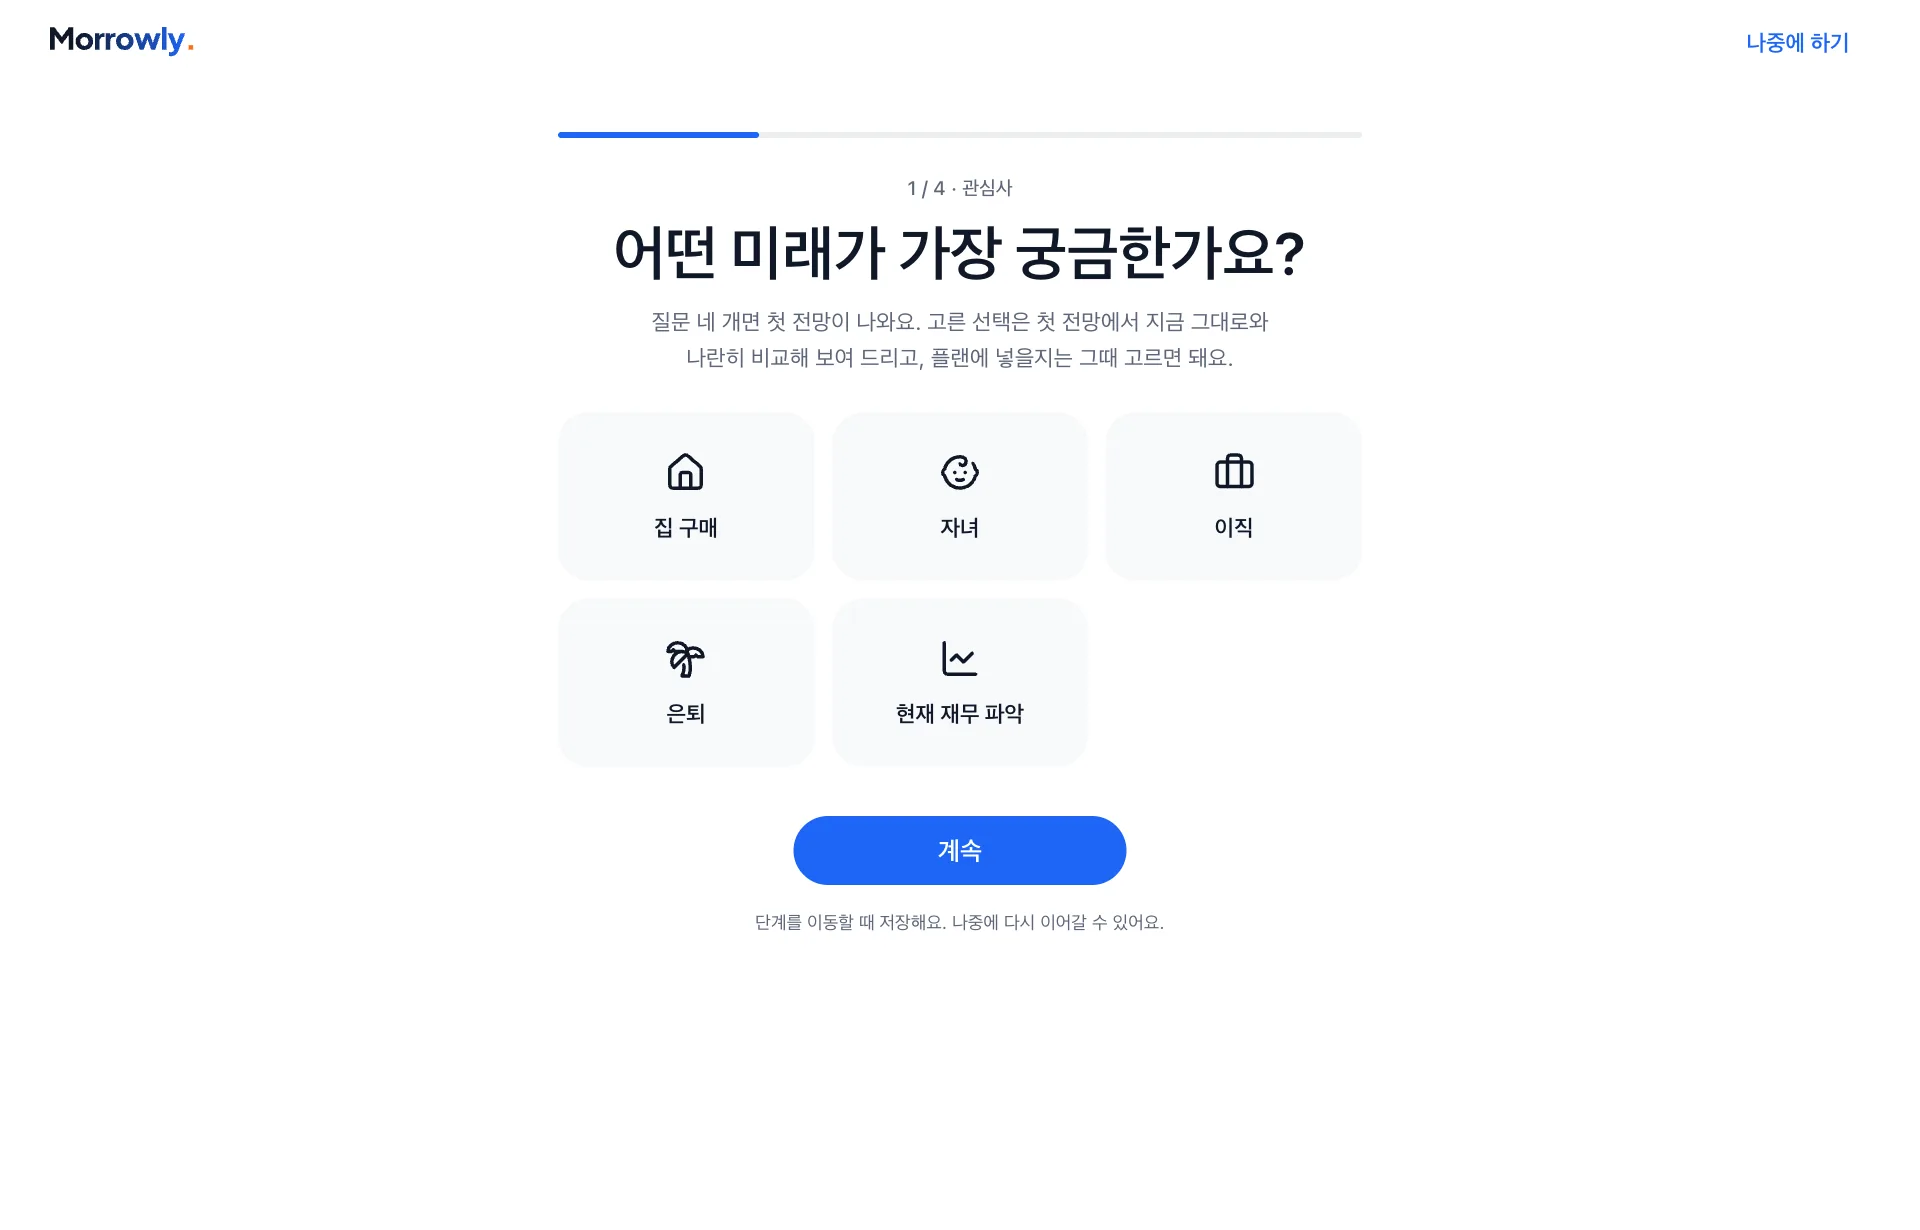
관심사는 첫 전망에서 지금 그대로와 나란히 비교할 선택을 정합니다. 고른다고 미래 지출이나 자산이 플랜에 들어가지는 않습니다. 은퇴 나이는 묻지 않고 65세로 시작하며, 첫 전망의 비교와 플랜 설정에서 바꿉니다.
현금·예금과 투자는 합계만 입력합니다. 투자는 국내주식 과세로 두고 매달 남는 돈을 여기 쌓습니다. 연금저축·IRP·퇴직연금과 과세 유형은 첫 전망을 본 뒤 현재 재무에서 나눠 넣습니다. 집 시세와 보증금은 자산과 주거의 주거 칸에만 넣어 같은 자산을 두 번 계산하지 않도록 합니다. 생활비에는 이미 별도로 입력한 월세와 대출 상환액을 넣지 않습니다.
본인만으로 바꾸면 입력한 배우자 명의 수입도 함께 제외합니다. 배우자를 다시 포함하려면 해당 정보를 다시 입력합니다. 명의를 본인으로 자동 변경하지는 않습니다.
근로·사업·공적연금은 세전 월 소득, 세후 수입은 실제로 받는 세후 월 금액입니다. 사업 수입은 필요경비를 빼기 전 금액이며 필요경비율은 엔진 기본값을 사용합니다.
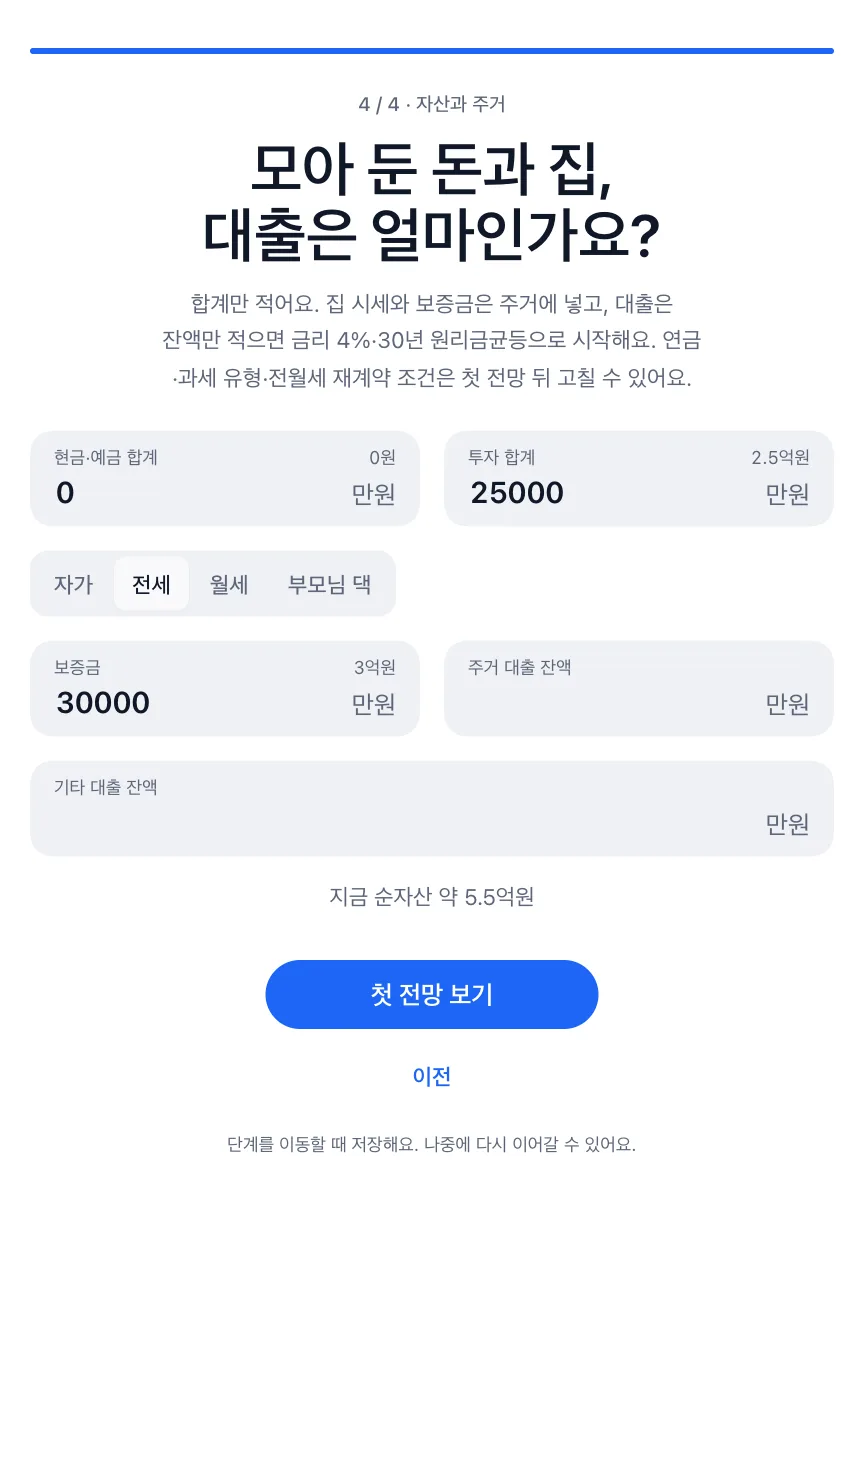
대출은 잔액만 입력합니다. 금리 4%·30년 원리금균등으로 시작하고, 전세대출은 재계약까지 만기 일시상환으로 계산합니다. 전월세는 2년마다 같은 집에 재계약하고 재계약마다 보증금이 기본 인상률만큼 오른다고 두고 시작합니다(인상률은 플랜에서 바꿀 수 있습니다). 부모님 댁이면 집세 없이 시작하고 부모님께 드리는 돈은 생활비에 넣습니다. 대출 조건은 현재 재무에서 고칩니다.
3. 나중에 이어 하기
수입 단계에는 본인 수입 한 줄이 미리 있습니다. 수입이 없으면 없어요를 고릅니다. 다른 금액은 0이 해당 항목이 없다는 뜻입니다. 수입·생활비와 자산을 넣는 동안 세금 떼기 전 매달 남는 돈과 지금 순자산을 바로 보여 줍니다. 본인 생년월은 첫 전망 계산에 필요하고, 배우자를 포함하면 배우자 생년월도 입력합니다.
단계를 이동하거나 나중에 하기 또는 입력 중 상단 로고를 누르면 초안이 가구에 암호화되어 저장됩니다. 현재 재무와 플랜은 아직 바뀌지 않습니다. 홈의 재무 입력 이어 하기에서 마지막 저장 단계부터 이어갈 수 있습니다. 나중에 하기를 한 번 선택했다면 이어 입력한 뒤 다시 나가도 홈에서 온보딩이 강제로 열리지 않습니다. 직전 단계 이동 이후 저장하지 않은 수정은 재접속 시 남지 않습니다. 입력한 금액은 브라우저 저장소에 남기지 않습니다.
다른 구성원이나 기기가 입력을 바꾸면 덮어쓰지 않고 다시 불러오기로 최신 입력을 확인합니다. 이미 재무나 플랜이 있는 가구는 온보딩 대신 기존 화면을 이용합니다. 초대 링크로 들어오면 초대 수락을 먼저 진행합니다.
4. 첫 전망 확인하기
마지막 단계에서 첫 전망 보기를 누르면 현재 재무·당일 순자산 기록·첫 플랜을 함께 저장합니다. 실패하면 일부만 저장되지 않으며 같은 요청을 다시 보내도 플랜을 중복 생성하지 않습니다.
완료 화면에서 랜딩 계산기와 같은 기준의 경제적 자유 나이, 현재 순자산, 매달 남는 돈, 생애 자산 전망을 봅니다. 금액 칸도 랜딩 계산기와 같은 모양이라 거기서 넣어 본 숫자를 그대로 옮기면 됩니다. 관심사를 골랐다면 그 선택을 기본값으로 만들어 지금 그대로와 나란히 그립니다. 집 구매는 5년 뒤 연 소득의 7배(최소 3억)인 집을 60% 대출로, 자녀는 1년 뒤 출생과 월 양육비 120만원, 이직은 1년 뒤 가장 큰 수입이 20% 오름, 은퇴는 65세보다 5년 일찍입니다. 시기·금액·은퇴 나이는 그 자리에서 바꿀 수 있고 바꾸면 비교도 다시 계산합니다. 비교는 경제적 자유 나이가 몇 년 빨라지거나 늦어지는지와 플랜 끝 순자산 차이로 말하고, 끝이 아닌 곳에서 가장 벌어지면 그때도 적습니다. 선택이 돈의 흐름을 바꾸지 않으면(예: 수입이 없는데 은퇴·이직) 그렇다고 알려 줍니다. 플랜에 넣고 바꿔 보기를 누르면 그때 첫 플랜에 들어가고, 넣지 않고 플랜 열기로 빈 플랜을 열 수도 있습니다. 어느 쪽이든 차트 아래에서 항목을 넣고 끌 수 있는 첫 플랜의 전망 화면으로 갑니다. 이미 집이 있거나 수입이 없거나 은퇴까지 5년이 남지 않았으면 비교를 보여 주지 않습니다. 현재 재무 파악을 골랐다면 이번 달 수입·세금·생활비·대출 상환이 남는 돈으로 이어지는 흐름을 보여 주고 현재 재무로 안내합니다.
첫 플랜 열기에서 은퇴 시기와 미래 선택을 바꾸며 비교해 보세요. 입력한 금액은 현재 재무에서, 미래 항목과 계산 가정은 플랜에서 수정합니다.