시작하기
현재 재무 입력하기
자산·부채·월 현금흐름·가구를 한 화면에서 입력합니다. 저장할 때마다 그날의 순자산이 기록됩니다.
현재 재무는 플랜의 출발점입니다. 한 화면에 네 부분(자산, 부채, 월 현금흐름, 가구)이 차례로 있고, 줄을 누르면 그 자리에서 고칠 수 있습니다. 금액은 만원 단위로 넣습니다.
맨 위 재무 요약에는 순자산·자산·부채·월 남는 돈이 보입니다. 월 남는 돈은 이번 달 수입에서 세금·보험료, 지출, 대출 상환액을 뺀 금액입니다. 세금·보험료와 상환액은 서버가 계산합니다. 계산 중이거나 계산에 실패하면 금액 대신 —를 표시하고, 실패한 경우 다시 시도할 수 있습니다.
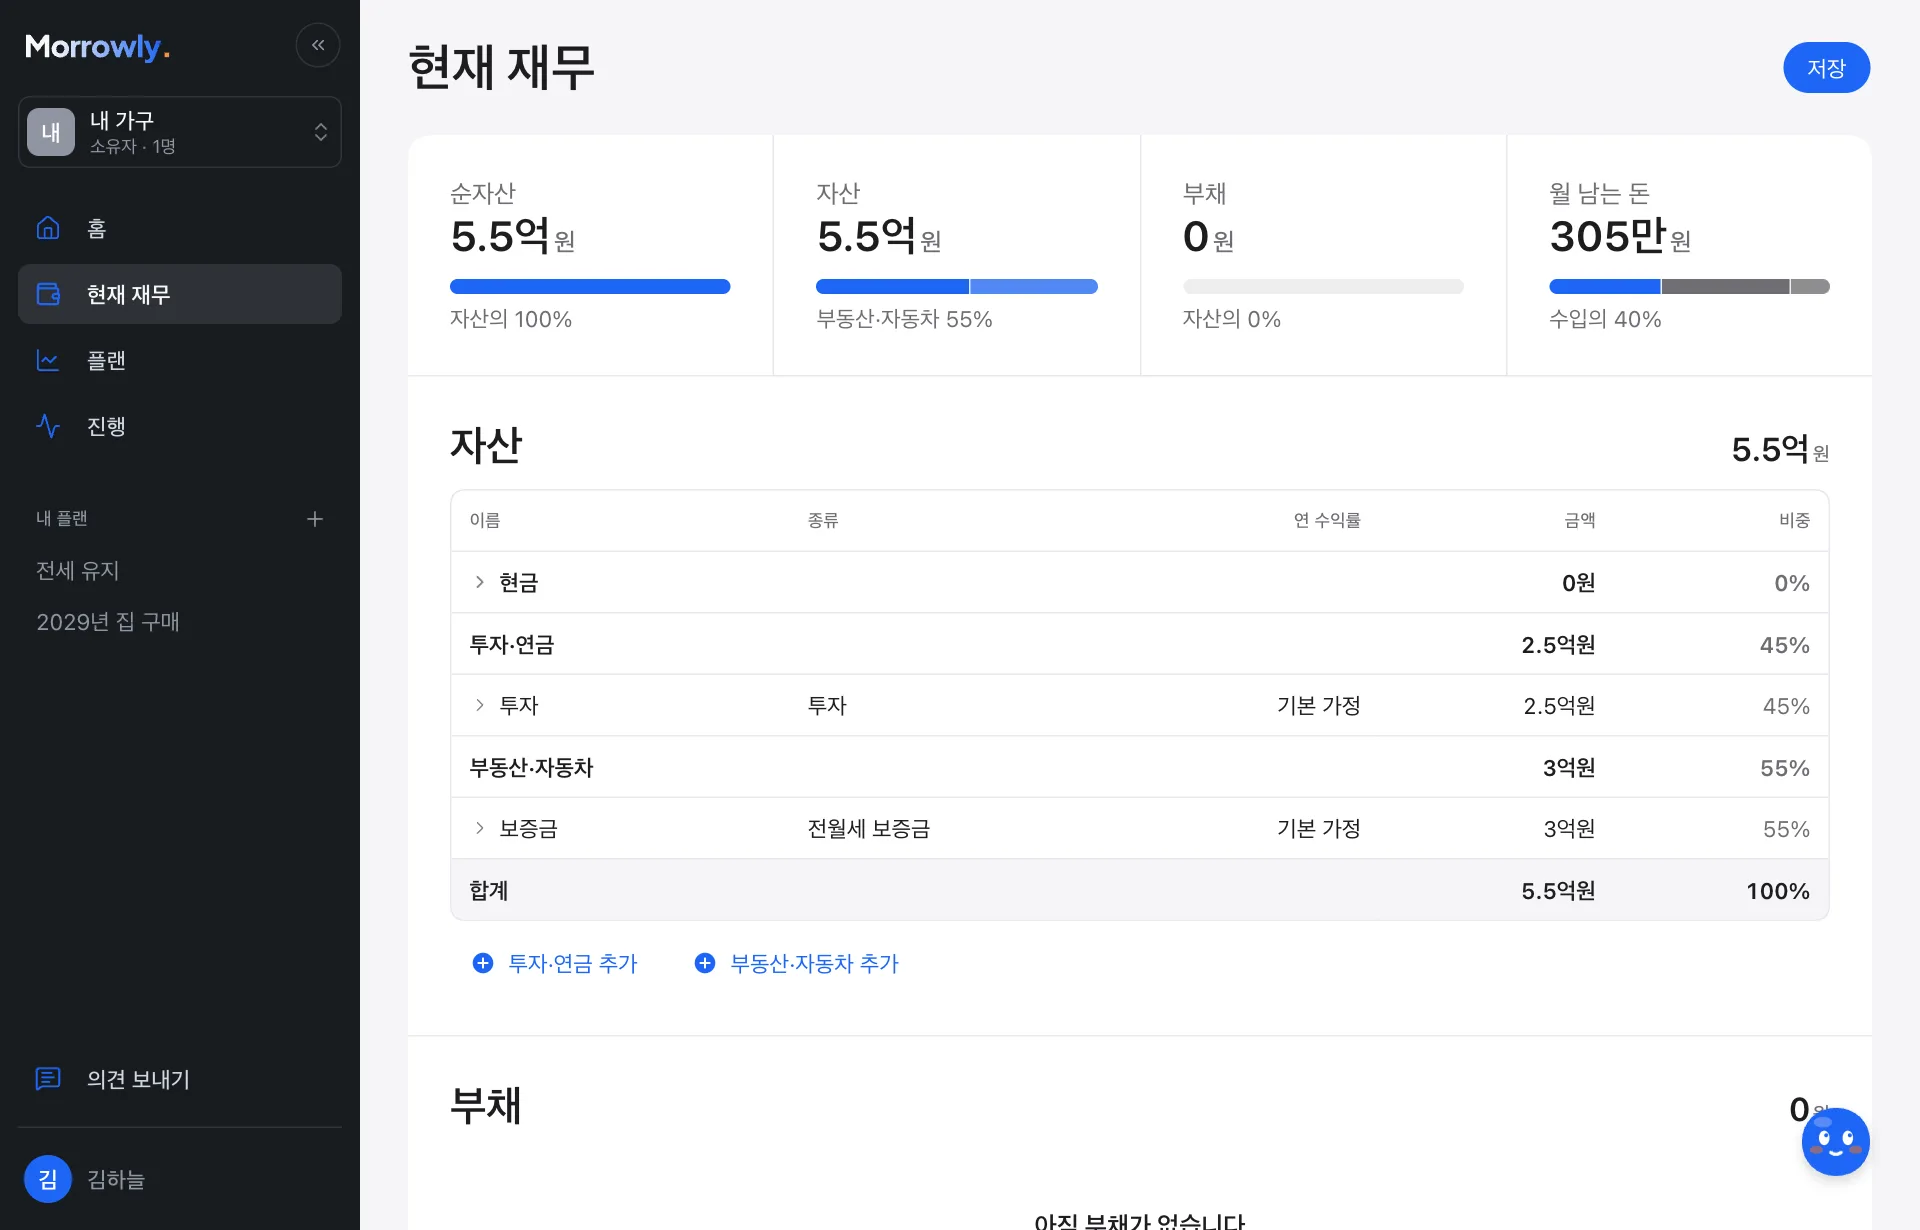
1. 자산
- 현금: 통장에 있는 돈을 한 줄로 넣습니다.
- 투자·연금 추가: 종류를 고릅니다.
- 투자: 평가액과 과세 방식(국내주식·해외주식·예금·채권(이자)·비과세·국내 상장 해외·채권 ETF·고배당기업 주식·ISA), 연 배당률(비우면 플랜 가정 2%. 총수익률의 일부라 더해지지 않습니다)
- 연금저축·IRP: 월 납입액, 수령 시작 나이(비우면 55세), 수령 기간(비우면 10년)
- 퇴직연금(DC): 회사 월 적립(비우면 급여의 1/12), 지금까지 근속연수, 수령 조건
- 부동산·자동차 추가: 부동산, 자동차, 전월세 보증금
- 부동산은 취득 시기와 취득가를 넣습니다. 실거래가로 찾기로 국토교통부 아파트 매매 실거래가(최근 1년)를 불러올 수 있습니다.
- 전월세 보증금은 전세 시세로 찾기를 쓸 수 있습니다.
연 수익률을 비워 두면 플랜의 기본 가정(투자 수익률·집값 상승률 등)을 따릅니다.
2. 부채
부채 추가로 이름, 잔액, 금리, 남은 개월, 상환 방식을 넣습니다. 상환 방식은 원리금균등·원금균등·만기일시, 그리고 집주인으로서 받은 보증금이 있습니다. 연말정산에서 주담대 이자를 소득공제받고 있으면 이자 소득공제를 켭니다(원리금균등·원금균등만). 해마다 낸 이자를 1,800만 원까지 급여에서 뺍니다.
3. 월 현금흐름
수입·지출 추가로 매달 들어오고 나가는 돈을 넣습니다.
- 월 금액, 시작 달, 종료 달(비우면 계속), 연 인상률(비우면 기본 가정)
- 수입은 금액 기준을 고릅니다: 세후 금액, 세전 급여, 국민연금(세전), 사업소득(세전). 세전으로 넣으면 세금·보험료를 Morrowly 가 계산합니다.
- 지출에는 월세·기부금 세액공제를 표시할 수 있습니다.
이번 달에 해당하지 않는 줄(아직 시작 전이거나 끝난 줄)은 흐리게 보이고 합계에서 빠집니다.
4. 가구
- 나: 생년월을 넣습니다. 나이와 은퇴 시기 계산의 기준입니다.
- 부양가족 추가: 배우자, 자녀, 부모(소득 없음). 자녀·부모는 생년월이 있어야 저장됩니다. 자녀는 부모급여·아동수당도 수입으로 계산합니다.
- 배우자를 넣으면 자산·대출·수입에 명의(본인·배우자·공동)를 정할 수 있어, 세금과 대출 한도를 부부 기준으로 계산합니다.
저장과 순자산 기록
화면 위에 붙어 있는 저장을 눌러야 반영됩니다. 저장 중·저장 완료·미저장 변경 상태를 함께 확인할 수 있습니다. 저장할 때마다 그날의 순자산이 기록되어 진행 화면에 쌓입니다. 같은 날 여러 번 저장하면 마지막 값 하나만 남습니다.
현재 재무를 고치면 지금에서 출발하는 플랜의 출발점이 함께 바뀝니다. 이번 달로 고정해 만든 플랜은 만든 날의 재무로 계산해 따라 바뀌지 않습니다(플랜 만들기 참고). 플랜은 “지금부터 무엇을 할지”만 담습니다.