· Morrowly
은퇴 후 생활비는 어디서 나올까: 국민연금 전 5년, 그리고 두 번째 공백
60세에 월급이 끊기고 국민연금은 65세부터 나오는 예시로, 은퇴 뒤 매달 들어오는 연금과 투자에서 꺼내 쓰는 돈을 나이별로 나눠 봅니다. 연금이 시작하고 끝날 때마다 달라지는 월 부족, 미래 금액과 지금 가치의 차이, 3년 더 일할 때의 변화를 읽습니다.
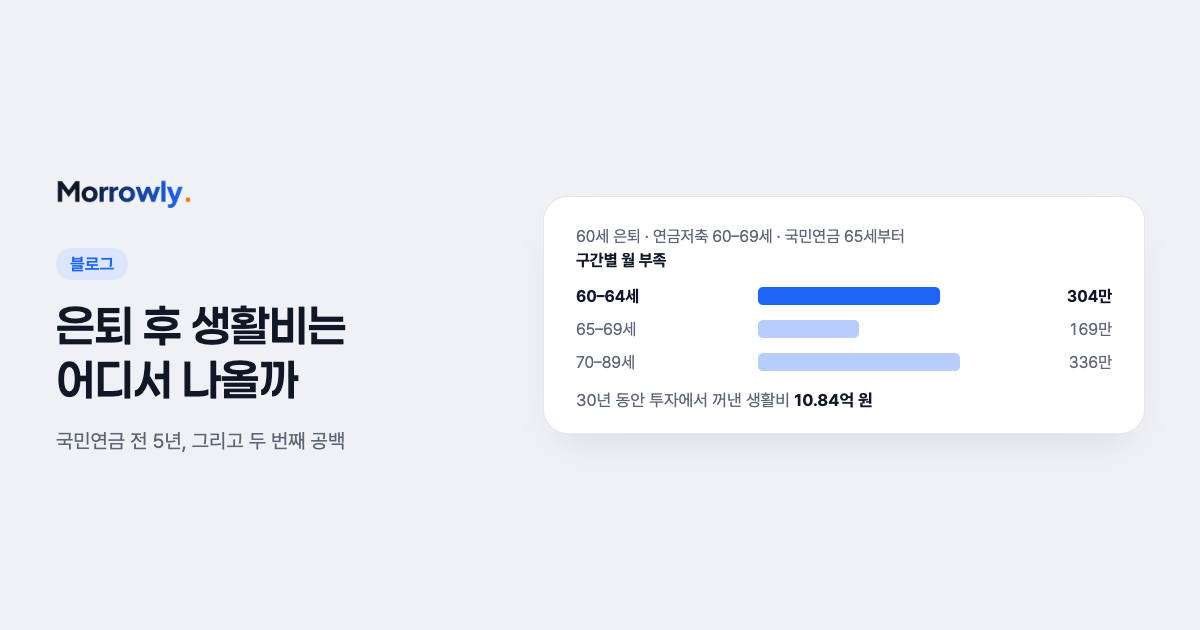
은퇴 준비 이야기는 보통 “은퇴할 때 얼마를 모아야 하나”로 시작합니다. 그런데 은퇴 뒤 생활비는 모아 둔 돈 한 덩어리에서만 나오지 않습니다. 국민연금이나 연금저축처럼 매달 들어오는 돈이 있고, 모자란 만큼만 모아 둔 자산에서 꺼내 씁니다. 연금이 시작하고 끝나는 나이마다 이 둘의 비율이 바뀝니다.
이 글에서는 은퇴 뒤의 돈을 매달 들어오는 수입과 투자에서 꺼낸 생활비로 나눠 읽습니다. 수입이 바뀌는 구간마다 매달 얼마가 모자라는지, 그 빈자리를 채우느라 투자 자산이 어떻게 줄어드는지 보겠습니다.
어떤 가구를 계산했나
55세 직장인(세전 월급 600만 원)과 소득이 없는 53세 배우자 가구입니다. 현금 3,000만 원, ETF 3억 원, 연금저축 7,000만 원, 대출 없는 시세 6억 원 아파트가 있고, 생활비는 월 300만 원입니다.
- 60세에 은퇴합니다. 은퇴 전에 남는 돈은 ETF에 쌓습니다.
- 연금저축은 60세부터 10년 동안 나눠 받습니다.
- 국민연금은 65세부터 받습니다. 1969년 이후에 태어난 사람의 정상 수령 나이입니다. 지금 가치로 월 130만 원이고 물가만큼 오릅니다. 배우자 연금은 넣지 않았습니다.
- 물가는 연 2%, 임금은 연 3% 오르고 ETF 수익률은 연 5%로 고정했습니다. 현금이 최소 현금 1,000만 원 아래로 내려가면 ETF를 팔아 채웁니다. 계산은 90세 직전까지입니다.
60세에 일을 그만두면 5년 동안 월급도 국민연금도 없는 구간이 생깁니다. 흔히 소득 공백(소득 크레바스)이라고 부르는 기간입니다.
들어오는 돈과 필요한 돈을 나란히 놓으면
Morrowly의 은퇴 생활비 화면은 은퇴 뒤 나이마다 위로는 들어온 돈을, 아래로는 필요한 돈을 쌓습니다. 필요한 돈은 생활비와 세금·보험료, 대출 상환이고, 들어온 돈은 연금 같은 매달의 수입과 투자에서 꺼낸 생활비입니다. 아래에서 필요한 돈, 연금, 투자 인출이 차례로 쌓이는 과정을 보세요.
애니메이션 정지
애니메이션 재생
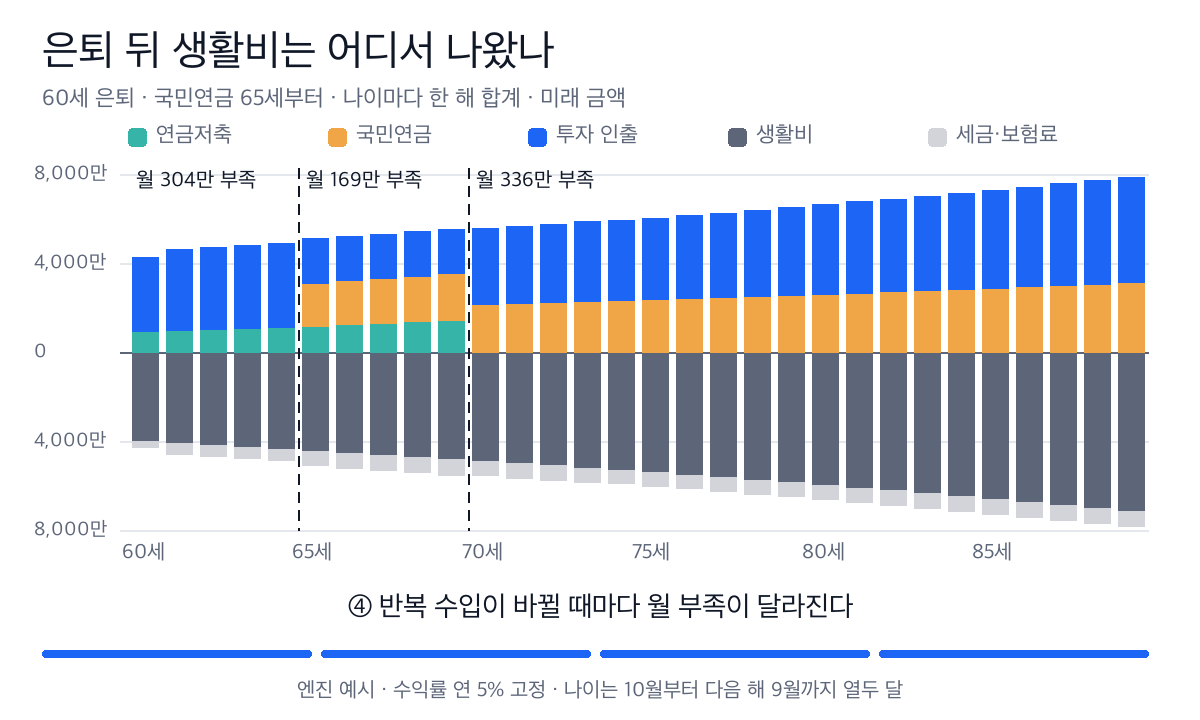
저장된 예시의 나이별 한 해 합계입니다. 물가가 오른 미래 금액이며, 이 입력 조건에서의 결과입니다.
이 예시에는 대출이 없어서 아래 막대는 생활비와 세금·보험료뿐입니다. 위 막대의 청록(연금저축)과 주황(국민연금)이 연금이고, 파랑이 ETF에서 꺼낸 생활비입니다. 연금으로 모자란 만큼 ETF를 팔기 때문에 위아래 막대의 길이가 거의 같습니다.
같은 차트를 앱 화면 그대로 만져 볼 수도 있습니다. 막대에 마우스를 올리면 그해 금액이, 범례를 누르면 그 항목만 보입니다.
들어오는 돈과 필요한 돈
들어오는 돈
필요한 돈
위는 그해 들어온 돈, 아래는 필요한 돈 · 한 해 합계
앱 화면과 같은 차트에 저장된 예시를 넣었습니다. 범례의 금액은 30년 합계이고 미래 금액입니다.
소득 공백은 한 번이 아닙니다
연금이 시작하거나 끝나는 나이에서 구간을 나누면 다음과 같습니다. 화면의 구간별 부족 표처럼 구간 안의 금액을 달 수로 나눴습니다. 월 수입은 세금을 떼기 전 금액이고, 연금소득세는 월 필요의 세금·보험료에 들어 있습니다.
| 구간 | 들어오는 수입 | 월 수입 | 월 필요 | 월 부족 | 구간 투자 인출 |
|---|---|---|---|---|---|
| 60–64세(5년) | 연금저축 | 84만 | 388만 | 304만 | 1.81억 원 |
| 65–69세(5년) | 연금저축·국민연금 | 275만 | 444만 | 169만 | 1.00억 원 |
| 70–89세(20년) | 국민연금 | 216만 | 552만 | 336만 | 8.03억 원 |
월급이 끊긴 60세부터 국민연금이 나오기 전까지는 연금저축 월 84만 원 정도로 월 388만 원을 감당해야 해서, 매달 304만 원을 ETF에서 꺼냈습니다. 65세에 국민연금이 더해지면 월 부족이 169만 원으로 줄어듭니다. 이 5년 동안은 꺼내는 돈보다 ETF 수익이 커서 잔액이 오히려 늘었습니다(65세 4.88억 원, 70세 5.08억 원).
그런데 70세에 연금저축 수령이 끝나면 월 부족이 다시 336만 원으로 커집니다. 소득 공백은 국민연금 전 한 번만이 아닙니다. 연금저축·퇴직연금처럼 기간을 정해 받는 연금이 끝날 때 두 번째 공백이 옵니다. 이 예시에서 30년 동안 투자에서 꺼낸 생활비는 10.84억 원이고, 그중 74%(8.03억 원)가 70세 이후에 나갔습니다.
금액 기준을 바꾸면 가장 큰 구간이 바뀝니다
위 표는 물가가 오른 그때의 금액(미래 금액)입니다. 생활비가 물가만큼 오르니 같은 생활도 나이가 들수록 큰 금액으로 보입니다. 화면의 금액 기준을 지금 가치로 바꾸면 물가 상승분을 빼고 오늘 돈으로 비교합니다(지금 가치).
| 구간 | 월 부족(미래 금액) | 월 부족(지금 가치) |
|---|---|---|
| 60–64세 | 304만 | 262만 |
| 65–69세 | 169만 | 132만 |
| 70–89세 | 336만 | 204만 |
미래 금액으로는 70세 이후의 부족이 가장 크지만, 지금 가치로는 60세부터 64세까지가 가장 큽니다. 은퇴 생활비 요약의 월 부족이 가장 큰 구간도 금액 기준에 따라 달라집니다. 생활 수준으로 얼마나 모자라는지 견줄 때는 지금 가치로, 실제로 계좌에서 나갈 금액을 볼 때는 미래 금액으로 읽으세요.
필요한 돈에는 세금·보험료도 들어갑니다
은퇴하면 월급에서 떼던 세금과 4대보험은 없어지지만 내는 돈이 사라지지는 않습니다. 이 예시에서 61세 한 해의 세금·보험료는 499만 원입니다. 집과 금융소득에 붙는 지역 건강보험료 210만 원, ETF 배당소득세, 재산세, 연금저축의 연금소득세가 들어 있습니다.
지역 건강보험료는 집뿐 아니라 연금과 금융소득에도 붙습니다. 이 예시에서는 ETF 배당·이자가 은퇴 초에 연 1,000만 원을 조금 넘어 보험료 소득에 전부 들어갑니다. 65세부터는 국민연금도 더해져 보험료가 월 25만 원 안팎이 됩니다. ETF를 꺼내 쓰면서 배당·이자가 연 1,000만 원 아래로 내려가면 금융소득이 빠지는데, 공단이 한두 해 전 소득 자료를 보기 때문에 이 예시에서는 74세부터 월 22만 원 정도로 줄었습니다. 보험료가 계산되는 과정은 은퇴 뒤 건강보험료 글에 있습니다.
막대에 넣지 않는 돈
은퇴 생활비 화면은 매달 들어오는 수입과 생활비로 꺼낸 돈만 셉니다.
- 퇴직금을 한 번에 받거나 집을 판 대금 같은 목돈은 막대에 넣지 않습니다.
- 다른 투자 자산으로 옮긴 돈은 생활비 인출이 아닙니다.
- 차를 바꾸는 것 같은 목돈 지출 때문에 판 몫은 투자 인출에서 뺍니다.
그래서 막대의 투자 인출은 매달 생활을 이어 가느라 꺼낸 돈입니다. 집을 생활비로 바꾸는 주택연금을 플랜에 넣으면 매달의 수입으로 더해집니다.
3년 더 일하면
정년 뒤 재취업으로 60세부터 3년 동안 세전 월 300만 원을 받고 63세에 은퇴하는 플랜을 만들어 비교했습니다. 다른 조건은 같습니다.
애니메이션 정지
애니메이션 재생
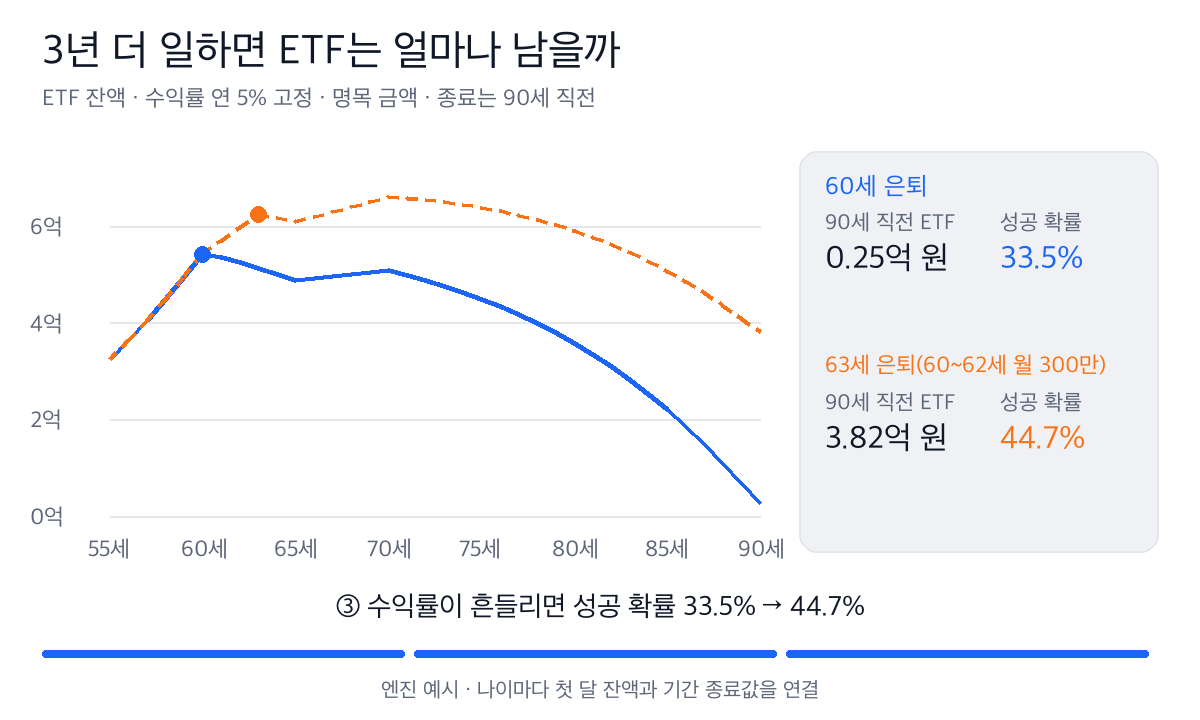
나이마다 첫 달의 ETF 잔액과 기간 끝 값을 이은 선입니다. 명목 금액이며, 성공 확률은 수익률 변동폭 연 15%로 1,000번 계산한 결과입니다.
| 60세 은퇴 | 63세 은퇴 | |
|---|---|---|
| 국민연금 전 공백 | 5년, 월 304만 부족 | 2년, 월 315만 부족 |
| 63세 첫 달 ETF | 5.13억 원 | 6.25억 원 |
| 90세 직전 ETF | 0.25억 원 | 3.82억 원 |
| 성공 확률 | 33.5% | 44.7% |
60세부터 3년 동안은 월급과 연금저축이 필요한 돈을 거의 채워, ETF에서 꺼낸 돈이 한 해 150만 원이 안 됐습니다. 그동안 ETF는 수익으로 불어나 63세에는 60세 은퇴 플랜보다 1.12억 원 많았고, 이 차이가 27년 동안 불어 90세 직전에는 3.57억 원이 됐습니다.
수익률이 가정대로 연 5%면 두 플랜 모두 현금 부족 없이 끝까지 갑니다. 하지만 60세 은퇴 플랜은 90세 직전 ETF가 2,509만 원만 남는 빠듯한 계획입니다. 수익률을 흔들어 1,000번 계산하면 끝까지 버티는 비율(성공 확률)이 33.5%이고, 3년 더 일해도 44.7%입니다. 둘 다 Morrowly의 기본 기준으로는 위험(50% 미만)입니다. 시세 6억 원짜리 집이 남아 있어도 팔거나 주택연금에 들기 전에는 생활비로 쓸 수 없습니다. 결과를 읽는 법은 성공 확률 글에 있습니다.
은퇴 시기 말고도 국민연금 받기 시작을 앞당기거나(1년에 6% 감액) 생활비를 줄이는 플랜을 만들어 같은 방식으로 견줄 수 있습니다.
Morrowly에서는 이 순서로 확인해 보세요
- 플랜의 마일스톤에서 은퇴(본인·배우자)와 국민연금 받기 시작을 정합니다. 은퇴가 없으면 은퇴 생활비 화면이 비어 있습니다.
- 현재 재무에 국민연금 예상 월액과 연금저축·퇴직연금의 수령 시작 나이·기간을 넣습니다.
- 은퇴 생활비 화면에서 구간별 부족을 보고, 금액 기준을 지금 가치로 바꿔 가장 큰 구간을 다시 확인합니다. 보기를 자세히로 바꾸면 투자 인출을 자산별로, 세금·보험료를 종류별로 나눠 봅니다.
- 은퇴 시기나 국민연금 시작을 바꾼 플랜을 복제해 다른 플랜과 비교로 견주고, 성공 확률에서 수익률이 흔들릴 때도 확인합니다.
은퇴 생활비 화면은 무료 베이직에서도 볼 수 있고, 여러 플랜·복제·비교는 프로페셔널 요금제입니다(요금제 안내). 화면 읽는 법은 결과 읽기에 있습니다.
이 글의 예시는 저장된 입력과 모형 규칙으로 계산한 교육용 결과입니다. 고정된 수익률과 물가, 배우자 연금을 넣지 않은 가구처럼 단순화한 조건을 함께 읽어야 합니다. 실제 국민연금 수령액과 건강보험료는 공단 자료로, 연금 수령 조건은 가입한 금융회사에서 확인하세요. 특정 연금·투자 상품을 추천하지 않습니다.