· Morrowly
국민연금, 언제부터 받을까: 앞당기기·늦추기의 손익분기 나이
같은 국민연금을 60세·65세·70세에 받기 시작하면 매달 받는 돈과 90세까지 받는 합계는 어떻게 달라질까요. 받은 연금 합계로 본 손익분기 나이와, 모아 둔 투자 자산·세금까지 넣은 계획 전체의 결과를 함께 비교합니다.
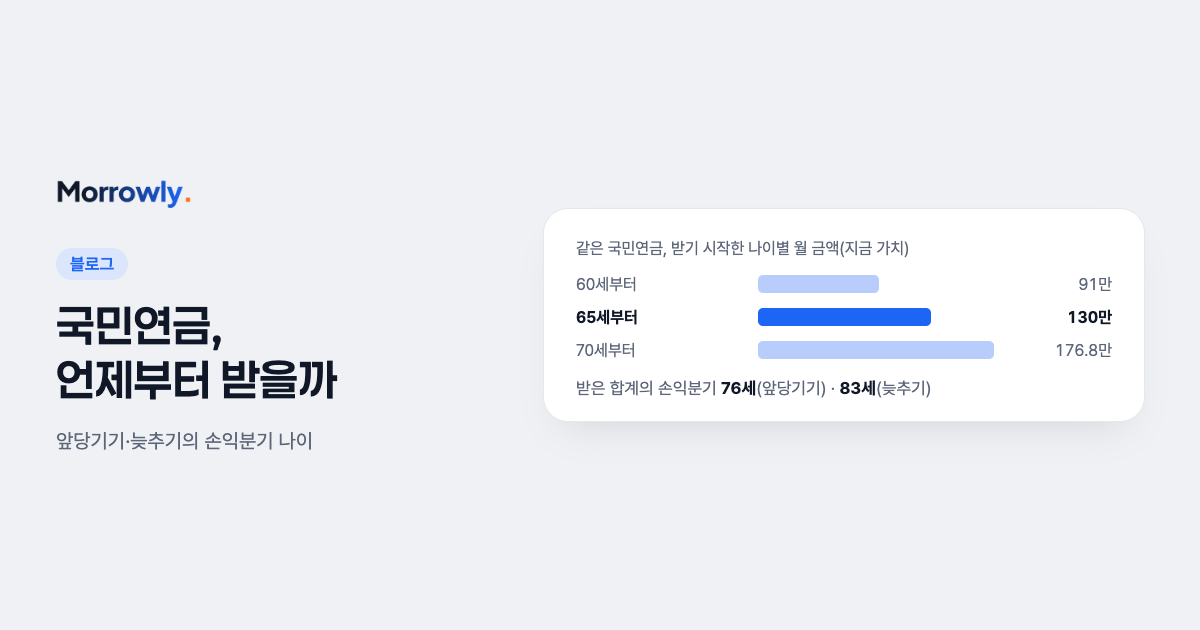
국민연금은 정해진 나이보다 일찍 받을 수도, 늦게 받을 수도 있습니다. 일찍 받으면 매달 덜 받고, 늦게 받으면 매달 더 받습니다. 어느 쪽이 나은지는 얼마나 오래 받느냐에 달려 있지만, 받기 전까지 생활비를 어디서 마련하느냐도 결과를 바꿉니다.
은퇴 후 생활비 글의 가구로 계산해 보겠습니다. 55세 직장인과 소득 없는 배우자가 60세에 은퇴하고, ETF 3억 원·연금저축 7,000만 원·대출 없는 6억 원 아파트가 있으며 생활비는 월 300만 원입니다. 국민연금 예상 월액은 정상 수령 나이 기준 지금 가치로 월 130만 원입니다. 이 국민연금을 60세, 65세, 70세에 받기 시작하는 세 플랜을 비교합니다. 다른 조건은 모두 같습니다.
앞당기면 30% 덜, 늦추면 36% 더
1969년 이후에 태어난 사람의 국민연금 정상 수령 나이는 65세입니다. 가입 기간 등 요건을 갖추면 최대 5년 앞당겨 받을 수 있고(조기노령연금), 1년 앞당길 때마다 6%씩 줄어듭니다. 최대 5년 늦출 수도 있고(연기연금), 1년 늦출 때마다 7.2%씩 늘어납니다. 줄거나 늘어난 비율은 평생 그대로이고, 금액은 해마다 물가만큼 오릅니다.
| 받기 시작 | 정상 대비 | 첫 달 금액(지금 가치) | 첫 달 금액(미래 금액) |
|---|---|---|---|
| 60세 | 70% | 91만 원 | 100.5만 원 |
| 65세 | 100% | 130만 원 | 158.5만 원 |
| 70세 | 136% | 176.8만 원 | 237.9만 원 |
미래 금액은 받기 시작하는 달의 금액이고, 물가가 해마다 2%씩 오른다고 보았습니다.
받은 연금 합계로 보면: 76세와 83세
나이마다 그때까지 받은 국민연금을 더해 보겠습니다. 물가 상승분을 뺀 지금 가치로 보면, 일찍 시작한 선이 앞서다가 늦게 시작한 선이 더 가파른 기울기로 따라잡습니다.
애니메이션 정지 애니메이션 재생
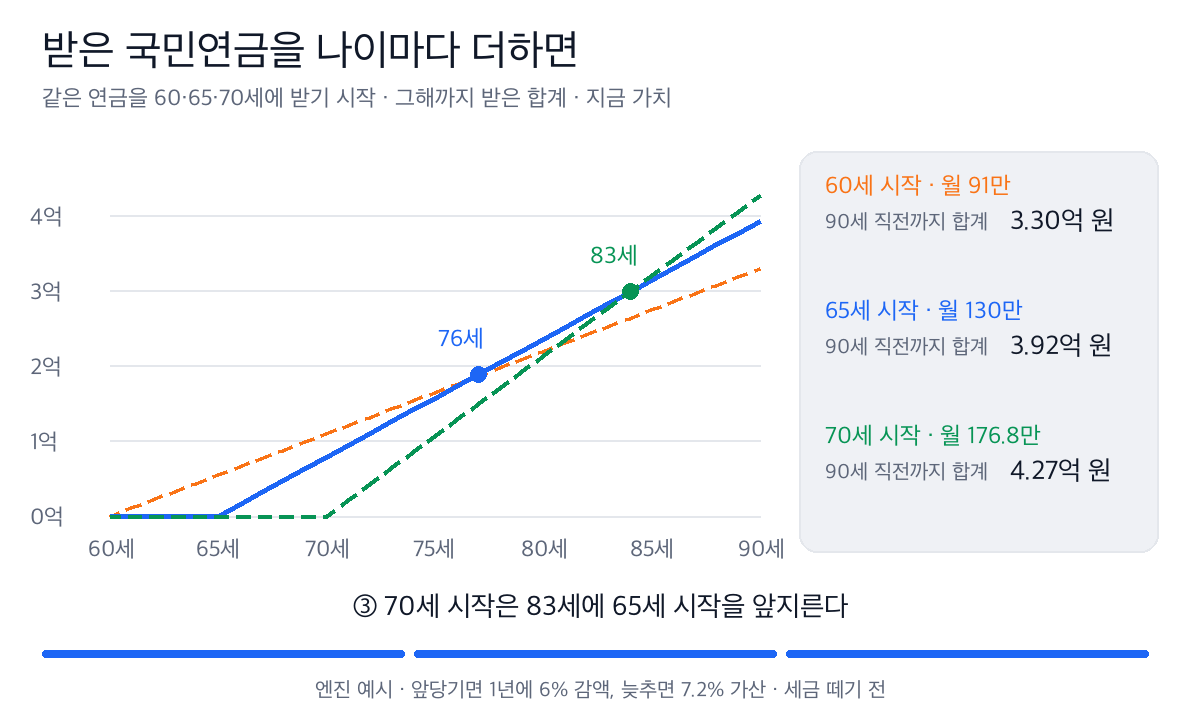
65세 시작은 76세에 60세 시작의 합계를 앞지르고, 70세 시작은 83세에 65세 시작을 앞지릅니다. 90세 직전까지 받은 합계는 3.30억 원, 3.92억 원, 4.27억 원입니다. 받은 돈만 보면 이 두 나이보다 오래 살수록 늦게 받는 쪽이 유리합니다.
모아 둔 돈까지 보면 손익분기가 늦어집니다
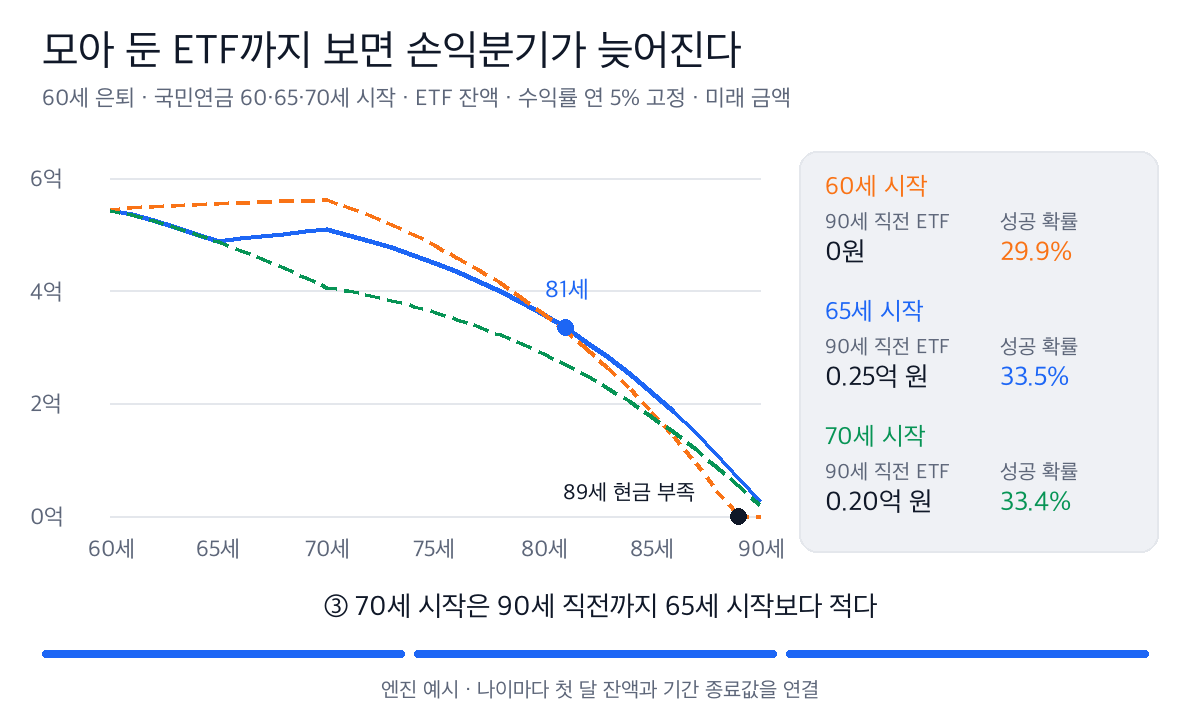
받은 연금 합계는 그 돈이 언제 들어왔는지를 따지지 않습니다. 이 가구는 국민연금으로 모자란 만큼 ETF를 팔아 생활비를 채웁니다. 연금을 일찍 받으면 그만큼 ETF를 덜 팔고, 팔지 않은 ETF는 계속 수익을 냅니다. 늦게 받으면 그 사이 ETF를 더 팔아야 합니다. 엔진은 이 차이와 세금·건강보험료를 달마다 함께 계산합니다.
애니메이션 정지 애니메이션 재생
| 60세 시작 | 65세 시작 | 70세 시작 | |
|---|---|---|---|
| 60–64세 월 부족 | 205만 원 | 304만 원 | 304만 원 |
| 90세 직전 ETF | 0원(89세에 현금 부족) | 0.25억 원 | 0.20억 원 |
| 평생 국민연금 연금소득세 | 1,455만 원 | 3,024만 원 | 5,422만 원 |
| 평생 건강보험료 | 8,189만 원 | 8,420만 원 | 8,191만 원 |
| 성공 확률 | 29.9% | 33.5% | 33.4% |
앞당기면 소득 공백이 줄어 60세부터 64세까지의 월 부족이 304만 원에서 205만 원이 됩니다. ETF도 80세까지는 65세 시작보다 많이 남습니다. 받은 합계로는 76세에 65세 시작이 앞섰지만, ETF 잔액으로는 81세에야 앞섭니다. 그 뒤로는 덜 받는 연금만큼 ETF가 빨리 줄어 89세에 바닥나고 현금이 모자랍니다.
늦추면 65세부터 69세까지 연금 없이 ETF를 더 팔아야 합니다. 70세부터 매달 36% 더 받지만, 연금소득세는 누진세율이라 연금이 커질수록 더 빠르게 늘어납니다(평생 5,422만 원, 65세 시작은 3,024만 원). 받은 합계로는 83세에 앞서지만, 90세 직전 ETF는 0.20억 원으로 65세 시작(0.25억 원)보다 조금 적습니다.
이 계획은 90세 직전에 끝나서, 그 뒤에도 계속되는 큰 연금은 결과에 들어가지 않습니다. 더 오래 산다고 보면 큰 연금을 받는 해가 늘어 늦추는 쪽이 유리해집니다. 늦추기는 오래 살 경우에 대비하는 선택이고, 그 가치는 계획을 몇 세까지 보느냐에 달려 있습니다. 또 수익률을 낮게 잡을수록 팔지 않은 ETF가 불어나는 효과가 작아져, 받은 합계로 본 손익분기에 가까워집니다.
수익률을 흔들어 1,000번 계산한 성공 확률은 앞당기면 29.9%로 낮아지고, 65세와 70세 시작은 33.5%와 33.4%로 거의 같습니다. 셋 다 Morrowly의 기본 기준으로는 위험(50% 미만)입니다. 이 가구에는 연금을 언제 받느냐보다 은퇴 시기나 생활비가 더 큰 문제라는 뜻입니다. 3년 더 일하는 경우는 은퇴 후 생활비 글에서 비교했습니다.
계산에 넣지 않은 것
- 조기노령연금을 받는 동안 일정 소득이 있는 일을 하면 지급이 멈출 수 있습니다. 이 예시는 60세에 일을 그만둬 해당하지 않지만, 앞당겨 받으며 일할 계획이라면 국민연금공단에서 요건을 확인하세요. 모형은 이 소득 요건을 계산하지 않습니다.
- 연기연금은 일부만 늦출 수도 있지만 모형은 전부 늦추는 경우만 계산합니다.
- 배우자의 국민연금과 남은 배우자가 받는 유족연금은 넣지 않았습니다.
- 공적연금이 연 2,000만 원을 넘으면 자녀의 건강보험 피부양자가 될 수 없습니다(지역가입자 건강보험료). 늦춰서 연금이 커진다면 이 기준도 함께 확인하세요.
Morrowly에서 비교하는 방법
- 현재 재무에 국민연금공단 ’내 연금 알아보기’의 예상 월액(정상 수령 나이 기준)을 국민연금(세전) 수입으로 넣습니다.
- 플랜을 복제하고 마일스톤의 국민연금 받기 시작을 플랜마다 다르게 정합니다. 앞당기거나 늦춘 만큼의 감액·가산은 Morrowly가 계산하고, 배우자 것도 따로 정할 수 있습니다.
- 플랜 비교에서 순자산과 성공 확률을 견주고, 은퇴 생활비 화면에서 소득 공백 구간의 월 부족을 봅니다.
- 마일스톤의 기대 수명을 바꿔 계획을 끝내는 나이에 따라 결과가 어떻게 달라지는지 확인합니다.
현재 재무와 플랜 하나는 무료 베이직에서 쓸 수 있고, 여러 플랜·복제·비교는 프로페셔널 요금제입니다(요금제 안내).
이 글의 예시는 저장된 입력과 모형 규칙으로 계산한 교육용 결과입니다. 고정된 수익률과 물가, 배우자 연금을 넣지 않은 가구처럼 단순화한 조건을 함께 읽어야 합니다. 실제 수령 요건과 예상 연금액은 국민연금공단에서 확인하세요. 특정 수령 방법이나 투자 상품을 추천하지 않습니다.