· Morrowly
월급쟁이가 평생 내는 세금·보험료는 얼마일까
같은 계획에서 세금·보험료를 나이별로 쌓아 보면 은퇴 전후의 부담이 다르게 보입니다. 평생 합계와 각 항목의 발생 시점을 함께 읽는 움직이는 예시입니다.
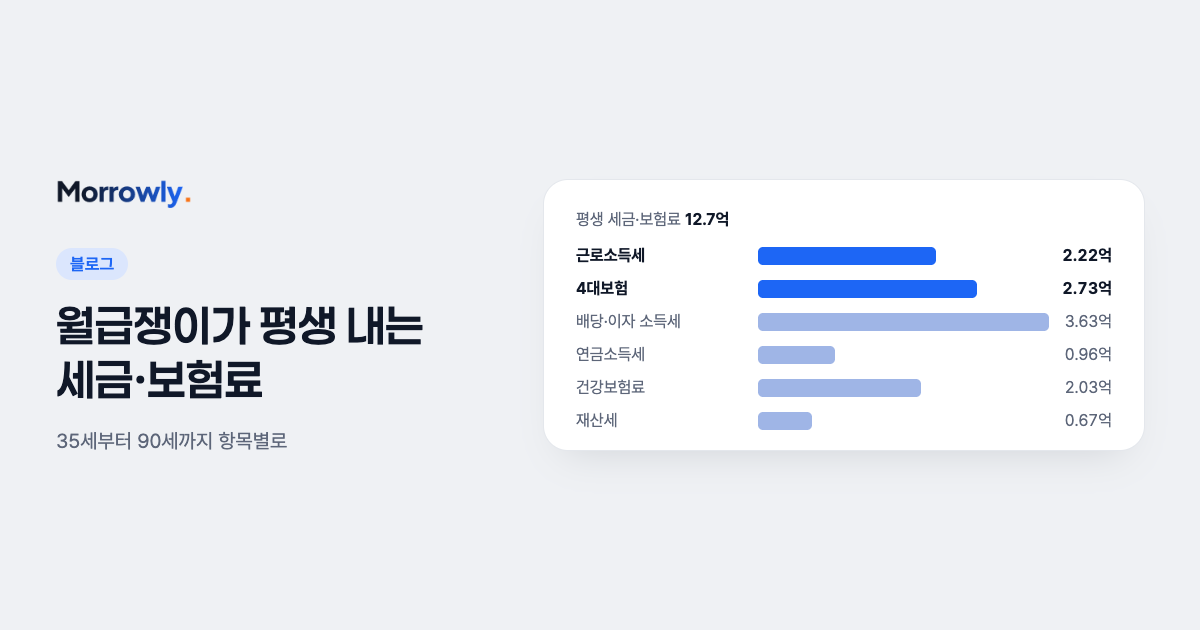
연봉을 말할 때의 세전 금액과 생활비로 쓸 수 있는 금액은 다릅니다. 은퇴하면 월급 관련 부담은 줄지만, 모든 세금과 보험료가 함께 끝나는 것은 아닙니다.
한 사람의 모형 결과에서 언제 어떤 항목을 내는지와 기간 전체에 얼마를 내는지를 나눠 살펴보겠습니다. 미래의 세법을 예측한 자료가 아니라 엔진에 등록된 규칙으로 계산한 예시입니다.
어떤 계획을 계산했는가
2026년 10월 35세, 세전 월급 470만 원에 연 3% 인상, 생활비는 물가 연 2%만큼 오릅니다. 2028년 첫째가 태어나고 2029년 12월 6억 아파트를 매수합니다. 연금계좌는 월 50만 원 납입, 55세부터 10년 수령이며, 65세 은퇴 후 국민연금 월 150만 원을 지금 돈 기준으로 넣었습니다. 기간은 90세 직전까지입니다.
확정되어 등록된 연도별 규칙은 적용하고, 마지막 등록 시점 이후에는 그 규칙이 유지된다고 가정합니다. 실제 앞으로의 세법·보험료를 모두 알고 계산한 합계는 아닙니다. 아래 금액은 모두 그 해의 명목 금액입니다.
은퇴 전후의 구성부터 보자
아래에서 나이별 부담을 쌓은 뒤 65세 은퇴 경계를 표시합니다. 급여 관련 부분이 줄어든 뒤에도 남는 항목을 보세요.
애니메이션 정지 애니메이션 재생
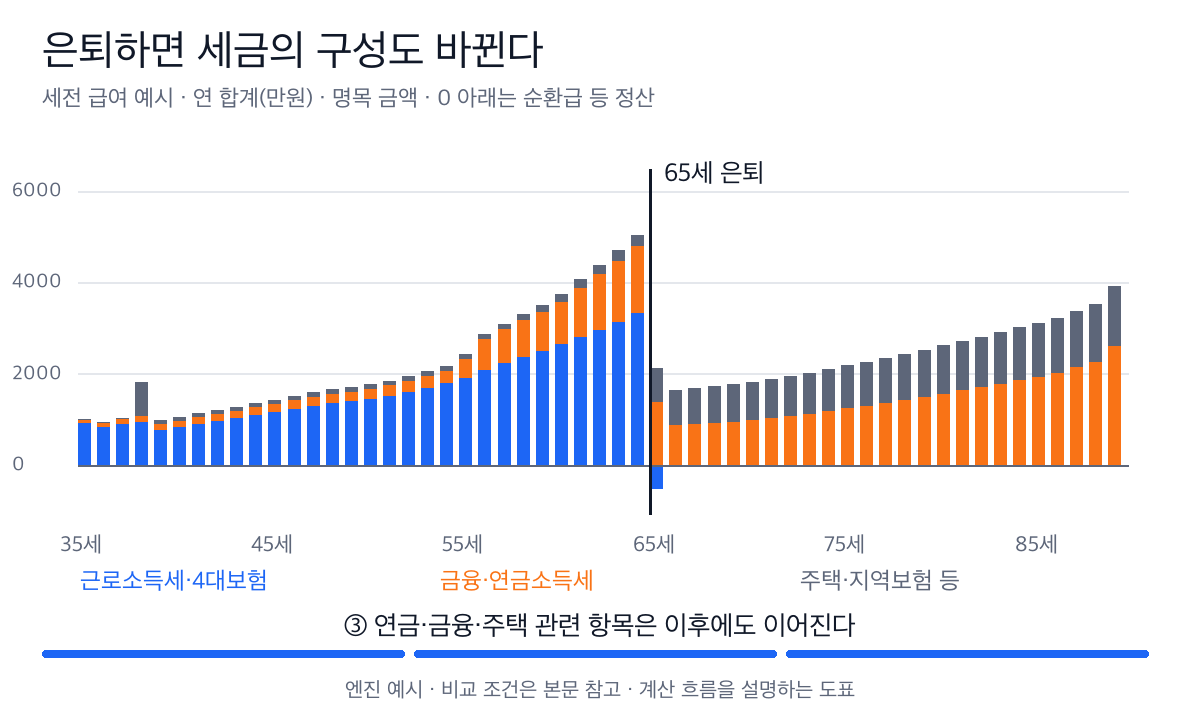
모형의 65세 이전 합계는 약 6.64억 원, 이후 합계는 약 6.10억 원입니다. 은퇴 뒤에는 지역 건강보험, 공적연금과 금융소득 관련 세금, 주택 보유세 등이 이어집니다. 한 시점의 월급명세서와 기간 전체의 부담은 다르게 보일 수 있습니다.
전체 기간의 합계는 어떻게 구성될까
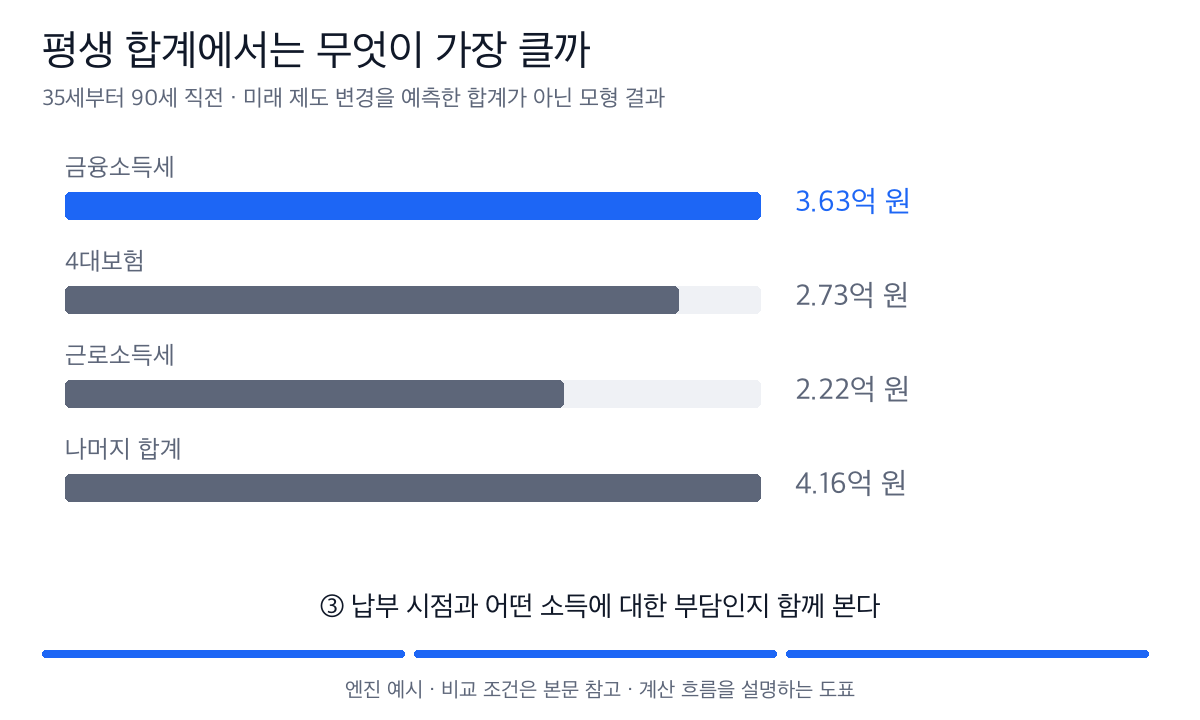
아래에서는 큰 세 항목과 나머지를 합산합니다. 보험료가 포함된 합계라는 점을 기억하세요.
애니메이션 정지 애니메이션 재생
| 항목 | 모형의 기간 합계 |
|---|---|
| 배당·이자 소득세 | 3.63억 원 |
| 4대보험 근로자 부담 | 2.73억 원 |
| 근로소득세 | 2.22억 원 |
| 건강보험료 | 2.03억 원 |
| 공적연금 소득세 | 0.96억 원 |
| 재산세 | 0.67억 원 |
| 연금계좌 연금소득세 | 0.43억 원 |
| 취득세·지방교육세 | 0.07억 원 |
| 합계 | 약 12.74억 원 |
같은 기간의 수입 합계는 약 41.01억 원입니다. 12.74억 원은 그 합계의 약 31.1%지만 개인의 평균 소득세율을 뜻하지 않습니다. 서로 다른 소득의 세금과 보험료를 함께 합산한 비율입니다. 항목별 반올림 값의 합은 원 단위 전체 합계와 다를 수 있습니다.
공제는 어떤 값을 줄이는가
소득공제는 과세표준을 줄이고, 세액공제는 계산한 세금에서 공제합니다. 소득공제의 효과는 적용 구간과 다른 조건을 함께 봐야 합니다. 저장된 예시의 한계세율은 40세에 15%, 60세에 24% 구간이지만, 그 세율이 연봉 전체에 적용되는 것은 아닙니다. 이 예시에서는 2029년에 산 6억 아파트의 주담대 이자(장기주택저당차입금)를 해마다 소득공제받아 근로소득세가 그만큼 줄어듭니다.
실제 연금계좌 공제 조건은 계좌 종류와 한도를 구분해야 합니다. 현재 모형의 연금저축 별도 한도와 종합과세 선택 등의 단순화는 납입액 비교 글에서 설명합니다. 공제 요건과 실제 신고를 모두 정산한 세액이라는 뜻으로 이 표를 읽으면 안 됩니다.
내 계획에서 확인할 것
현재 재무에 급여를 세전으로 넣었는지 먼저 확인합니다. 세후 수입과 세전 급여를 섞으면 계산 범위가 달라집니다. 다음으로 큰 항목의 발생 시점, 은퇴 후 남는 부담, 모형에서 생략한 조건을 살펴보세요.
연금 납입·수령 조건은 연금계좌 글, 지역 건강보험은 은퇴 뒤 보험료 글에서 이어집니다. 앱의 세금 화면을 읽는 방법은 결과 읽기에 있습니다.
이 글은 등록된 규칙과 개인별 과세 단순화로 계산한 교육용 예시입니다. 실제 신고 세액이나 장래의 세금·보험료 예측으로 사용하지 않으며, 개인의 소득·공제·재산 조건을 따로 확인해야 합니다.