· Morrowly
연금은 언제부터, 몇 년에 나눠 받을까: 최적화 순위 읽는 법
연금 수령 시작과 기간을 바꾸면 순위뿐 아니라 계산 종료 때 남는 계좌의 성격도 달라집니다. 수령 타임라인과 종료 순자산을 함께 읽어 비교 기준을 맞춥니다.
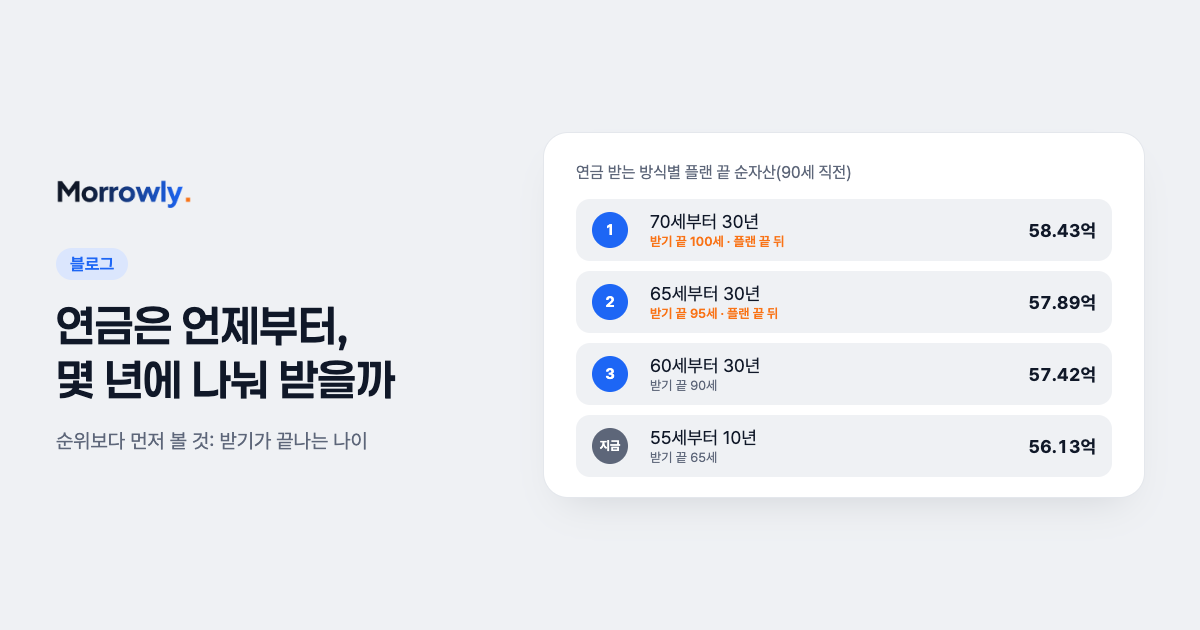
최적화 결과에서 1위를 골랐는데, 그 전략의 연금 수령은 내 계획이 끝난 뒤에도 이어집니다. 그러면 아직 받지 않은 계좌 잔액과 나중에 낼 세금은 어떻게 비교된 걸까요.
이 글에서는 수령이 끝나는 때와 순위의 계산 기준을 먼저 살펴봅니다. 같은 모형 결과라도 무엇을 포함한 값인지 알아야 전략의 차이를 읽을 수 있습니다.
같은 사람에게 수령 조건만 바꾸자
납입액 비교 예시와 같은 세전 월급 470만 원의 사람입니다. 연금계좌에 월 50만 원을 넣고, 현재 조건은 55세부터 10년 수령입니다. 은퇴는 65세, 계획은 90세 직전에 끝납니다.
최적화는 수령 시작·기간, 인출 순서와 대출 조기상환 등의 조합을 비교합니다. 저장된 상위 조합에서는 인출 순서와 조기상환 조건이 같고 수령 조건이 달라집니다. 과세 선택은 현재 모형의 분리과세 가정이며, 실제 종합과세와의 선택 비교는 포함하지 않습니다. 국세청 연금소득 안내
받기가 끝나는 시점부터 보자
아래에서 수령 기간과 계획 종료 경계를 함께 보세요. 70세부터 30년의 기간은 90세 직전의 계산 범위를 넘어갑니다.
애니메이션 정지 애니메이션 재생
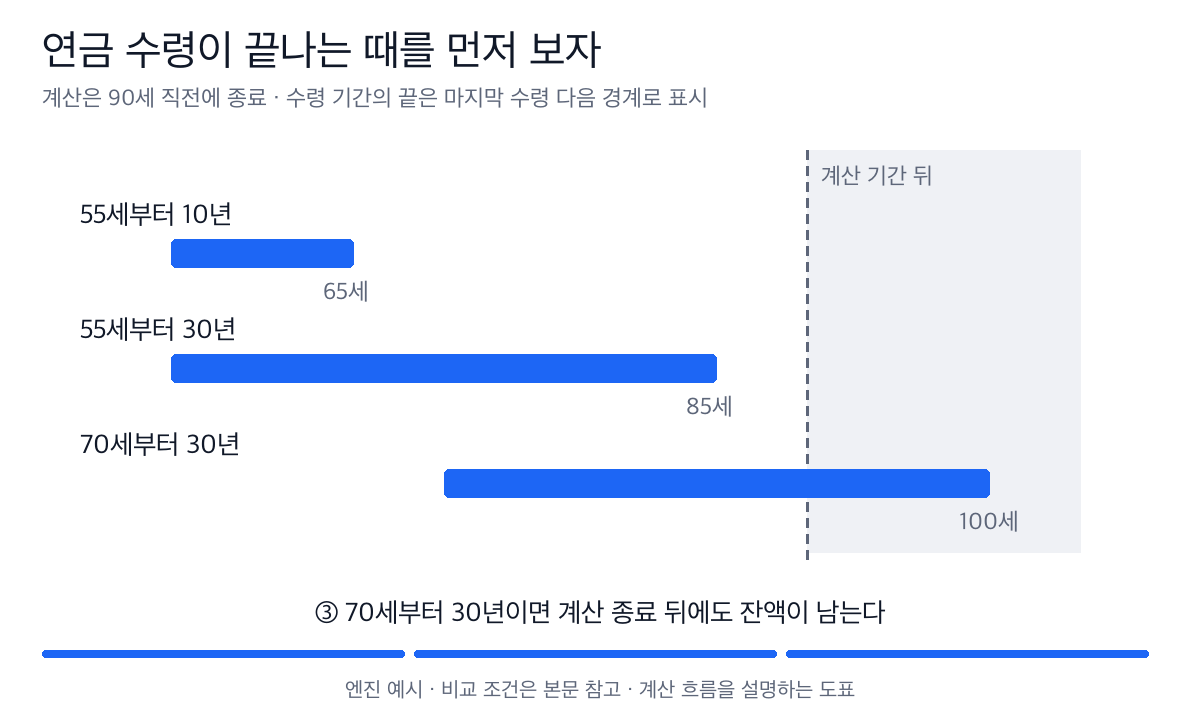
55세부터 10년은 65세 경계 전에, 55세부터 30년은 85세 경계 전에 수령을 마칩니다. 70세부터 30년은 100세 경계까지 이어집니다. 타임라인의 끝은 마지막 수령 다음 시점으로 표시했습니다.
순위에는 어떤 잔액이 들어 있을까
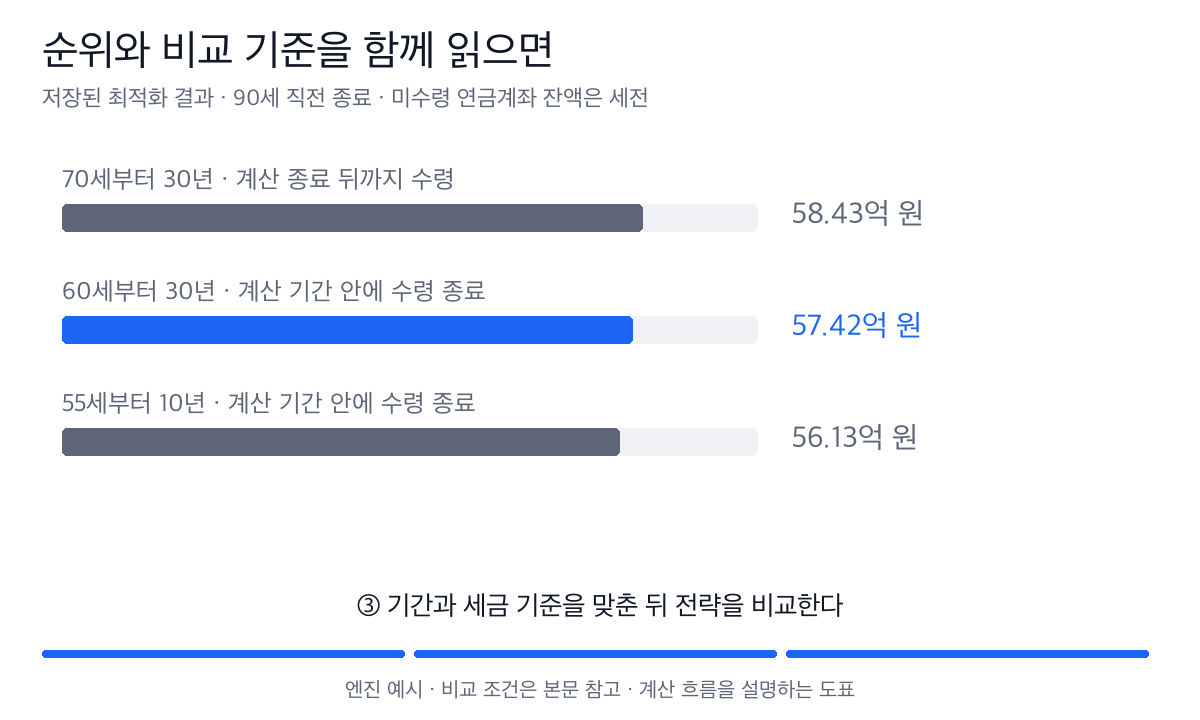
아래에서는 같은 종료 시점의 순자산을 비교합니다. 그림 옆의 수령 종료 조건을 함께 읽으세요.
애니메이션 정지 애니메이션 재생
| 조합 | 수령 기간 끝 경계 | 종료 순자산 | 기간 안의 세금·보험료 |
|---|---|---|---|
| 70세부터 30년 | 100세, 계산 종료 뒤 | 58.43억 원 | 12.43억 원 |
| 65세부터 30년 | 95세, 계산 종료 뒤 | 57.89억 원 | 12.69억 원 |
| 60세부터 30년 | 90세 | 57.42억 원 | 12.89억 원 |
| 현재 55세부터 10년 | 65세 | 56.13억 원 | 12.74억 원 |
늦게 받는 조합에서는 아직 받지 않은 연금계좌 잔액이 세전으로 종료 순자산에 남습니다. 종료 뒤에 수령하면서 낼 세금은 위 합계에 들어가지 않습니다. 따라서 1위가 실제 세후로도 가장 많이 남기는 전략이라고 바로 결론 내릴 수 없습니다.
60세부터 30년과 현재 조건은 둘 다 계산 기간 안에 수령을 마칩니다. 이 둘에서는 30년 수령의 종료 값이 약 1억 2,887만 원 더 크고 기간 안의 세금은 약 1,437만 원 더 많습니다. 세금을 적게 낸다는 목표와 종료 자산이 크다는 목표가 같은 답을 주지 않을 수 있습니다.
비교 기준을 바꾸면 질문도 바뀐다
기간을 연장해 수령이 끝날 때까지 볼 수도 있고, 같은 종료 시점에서 남은 계좌의 세후 가치까지 확인하는 비교가 필요할 수도 있습니다. 기간을 늘릴 때는 생활비와 다른 사건도 그 기간에 맞춰 함께 확인하세요. 현재 표는 종료 잔액을 이후 세금까지 정산한 자료가 아닙니다.
모형의 넘지 않을 기준도 결과를 바꿉니다. 월 25만 원 납입의 별도 예시에서는 기준 없이 70세부터 30년이 앞섰고, 연금계좌 수령 연 1,500만 원 기준을 켜면 55세부터 30년이 선택됐습니다. 이 기준은 검색할 조합을 제한하는 조건입니다. 실제 1,500만 원 초과가 무조건 불리하다는 의미는 아니며, 종합과세와 분리과세 선택을 포함한 실제 세금은 따로 확인해야 합니다.
앱에서 순위를 읽는 순서
목표가 순자산 최대인지 세금 최소인지 먼저 확인합니다. 그다음 수령 종료 시점, 계산 기간, 현금 부족과 넘지 않을 기준을 읽고 조합을 비교하세요. 1위 적용 전에는 연금 조건이 현재 재무와 다른 플랜에도 미치는 영향을 확인합니다. 플랜 비교와 전략 최적화에 사용법이 있습니다.
이 글은 저장된 모형 결과입니다. 미수령 연금계좌는 세전 잔액으로 포함되며, 실제 과세 원천·수령 조건과 앞으로의 제도 변경은 별도 확인이 필요합니다.