· Morrowly
아이가 태어나면 저축은 얼마나 줄어들까: 지원금·양육비·세금을 함께 계산해 보니
첫만남이용권·부모급여·아동수당은 언제 얼마나 들어오고, 양육비의 몇 %를 채울까요. 맞벌이 부부의 같은 계획에 아이 하나·둘을 넣어 지원금과 세금, 해마다 저축하는 돈과 순자산이 어떻게 달라지는지 계산했습니다.
아이를 계획할 때 돈 이야기는 보통 두 갈래로 나옵니다. 나라에서 얼마를 받는지, 그리고 키우는 데 얼마가 드는지입니다. 둘을 따로 보면 지원금이 꽤 커 보이기도 하고, 양육비가 막막해 보이기도 합니다. 같은 계획 안에 함께 넣어야 언제 빠듯하고 언제 숨통이 트이는지 보입니다.
이 글에서는 같은 맞벌이 부부의 계획에 아이를 넣지 않았을 때, 하나 넣었을 때, 둘 넣었을 때를 Morrowly 엔진으로 계산해 비교합니다. 아이의 가치를 재려는 것이 아니라, 아이를 키우는 동안 필요한 돈을 미리 보고 준비하려는 계산입니다.
어떤 가구를 계산했나
32세 본인(세전 월급 450만 원)과 31세 배우자(세전 월급 350만 원)의 맞벌이 가구입니다. 현금 3,000만 원, ETF 5,000만 원, 전세 보증금 3억 원이 있고 생활비는 월 300만 원입니다.
- 첫째는 1년 뒤(본인 33세), 둘째는 3년 뒤(35세)에 태어납니다.
- 양육비는 아이마다 월 120만 원을 출생부터 20년 동안 씁니다. 앱 첫 화면의 자녀 비교 기본값과 같은 금액입니다. 지금 가치로 넣었으니 해마다 물가만큼 오릅니다.
- 물가는 연 2%, 임금은 연 3% 오르고 ETF 수익률은 연 5%로 고정했습니다. 계산은 본인 65세까지입니다.
지원금은 0세에 가장 많고 13세부터 없습니다
아이가 태어나면 세 가지 지원금을 받습니다. 태어날 때 한 번 받는 첫만남이용권(첫째 200만 원, 둘째부터 300만 원), 0세에 월 100만 원·1세에 월 50만 원인 부모급여, 그리고 월 10만 원인 아동수당입니다. 아동수당을 받는 나이는 2026년 만 9세 미만에서 해마다 늘어 2030년에는 만 13세 미만이 됩니다.
| 아이 나이 | 첫째가 받는 한 해 지원금 | 내용 |
|---|---|---|
| 0세 | 1,520만 원 | 첫만남이용권 200만 + 부모급여 + 아동수당 |
| 1세 | 720만 원 | 부모급여 + 아동수당 |
| 2–12세(해마다) | 120만 원 | 아동수당 |
| 13세부터 | 0원 |
아래는 첫째의 한 해 지원금과 양육비를 아이 나이마다 나란히 놓은 그림입니다. 양육비가 먼저, 지원금이 다음에 그려집니다.
애니메이션 정지 애니메이션 재생
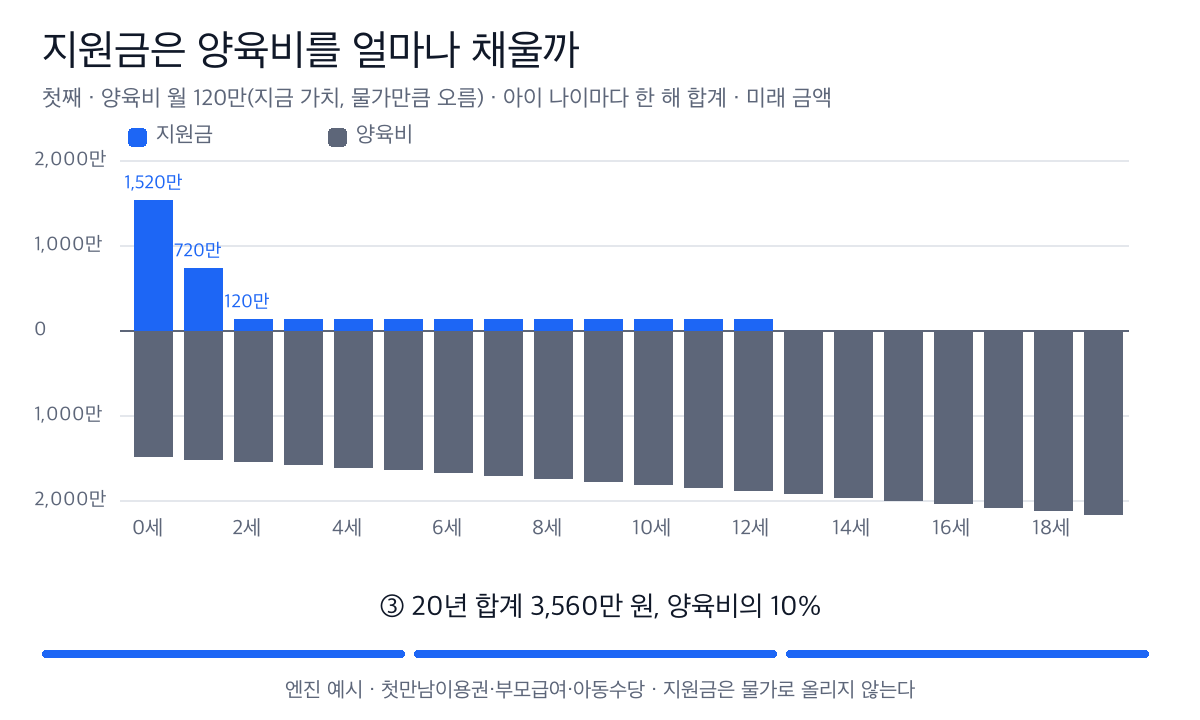
0세에는 지원금 1,520만 원이 그해 양육비 1,491만 원과 거의 같습니다. 부모급여가 절반으로 줄어드는 1세에는 양육비의 절반 정도(720만 원)를 채우고, 2세부터는 아동수당 120만 원만 남습니다. 20년 동안 첫째가 받는 지원금은 3,560만 원으로, 같은 기간 양육비 3.62억 원의 10%입니다. 둘째는 첫만남이용권이 300만 원이라 3,660만 원을 받습니다.
연말정산에서 줄어드는 세금
아이는 연말정산에서도 세금을 줄입니다. 아이 한 명마다 기본공제 150만 원을 소득에서 뺍니다. 태어난 해에는 출산 세액공제(첫째 30만 원)를 세금에서 빼고, 아동수당이 끝나는 나이(2030년부터 13세)부터는 자녀세액공제(첫째 25만 원)를 뺍니다(공제와 세액공제).
이 예시에서 첫째 덕분에 줄어든 근로소득세는 한 해 25만 원에서 67만 원이고, 20년 동안 857만 원입니다. 지원금과 합치면 4,417만 원으로, 양육비의 12% 정도가 돌아오는 셈입니다.
저축이 가장 많이 줄어드는 때
양육비에서 지원금과 줄어든 세금을 뺀 만큼, 해마다 저축·투자로 가는 돈이 줄어듭니다. 아래 그림은 아이가 없을 때, 하나일 때, 둘일 때를 차례로 겹쳐 그립니다.
애니메이션 정지 애니메이션 재생
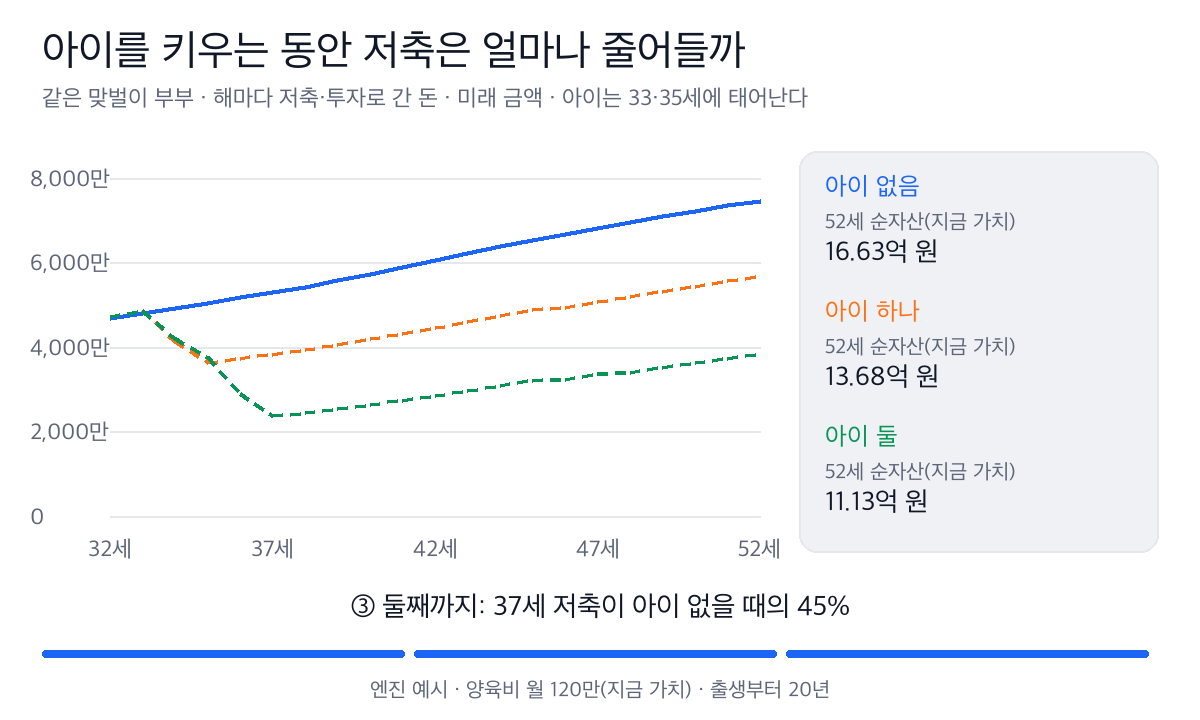
첫째가 태어난 해(33세)에는 지원금 덕에 저축이 4,860만 원으로, 아이가 없을 때(4,798만 원)와 비슷합니다. 첫째의 부모급여가 끝나는 35세에는 3,637만 원으로 아이가 없을 때(5,039만 원)보다 28% 적습니다. 둘째까지 키우면 둘째의 부모급여가 끝나는 37세에 2,368만 원으로, 아이가 없을 때의 45%까지 내려갑니다. 그 뒤로는 소득이 오르면서 조금씩 회복되고, 아이가 독립하면 원래 흐름으로 돌아옵니다.
빠듯한 때는 아이가 태어난 직후가 아니라 지원금이 줄어든 뒤입니다. 첫해의 넉넉함을 기준으로 생활비를 정하면 2세 무렵부터 계획이 어긋날 수 있습니다.
20년 뒤 순자산의 차이
| 아이 없음 | 아이 하나 | 아이 둘 | |
|---|---|---|---|
| 20년 양육비(미래 금액) | 0 | 3.62억 원 | 7.39억 원 |
| 받은 지원금 | 0 | 3,560만 원 | 7,220만 원 |
| 52세 순자산(지금 가치) | 16.63억 원 | 13.68억 원 | 11.13억 원 |
| 65세 순자산(지금 가치) | 29.92억 원 | 25.97억 원 | 22.17억 원 |
첫째의 양육비가 끝나는 52세에 순자산은 아이 하나면 2.95억 원, 둘이면 5.50억 원 적습니다(지금 가치). 65세에는 차이가 3.95억 원과 7.75억 원으로 더 벌어집니다. 양육비로 쓴 만큼 덜 모았고, 그 돈을 투자했다면 얻었을 수익도 없어서 아이가 독립한 뒤에도 차이가 커집니다.
이 차이는 대부분 직접 넣은 양육비에서 나옵니다. 지원금과 세금은 정해진 규칙이지만, 양육비는 가구마다 크게 다르고 아이가 크면서 달라집니다. 자기 가구의 금액으로 넣어 보고, 생활비에 이미 아이 몫이 들어 있다면 두 번 세지 않도록 확인하세요.
계산에 넣지 않은 것
- 육아휴직·단축근무: 모형에는 육아휴직 급여가 따로 없습니다. 휴직 기간에는 이직 항목으로 그 기간의 월 소득을 바꿔 넣고 복직할 때 다시 바꿉니다.
- 보육료 바우처: 어린이집에 다니면 부모급여 일부가 보육료로 나가는데, 모형은 모두 현금으로 받는다고 봅니다.
- 그 밖의 지원: 지자체 출산지원금, 비수도권·인구감소지역 추가 아동수당, 가정양육수당, 아직 확정되지 않은 새 지원은 넣지 않았습니다.
- 지원금 금액: 지금 정해진 금액 그대로이고 물가로 올리지 않았습니다.
Morrowly에서는 이 순서로 확인해 보세요
- 플랜의 항목에서 자녀를 더하고 출생 시점과 월 양육비를 넣습니다. 지원금과 연말정산 공제는 Morrowly가 계산합니다. 이미 태어난 아이는 현재 재무의 부양가족에 생년월과 함께 넣습니다.
- 현금흐름 화면에서 아이가 0세·2세·13세가 되는 해를 골라 출산·양육 지원금과 저축·투자로 가는 돈을 확인합니다.
- 아이가 없는 플랜과 플랜 비교로 견주고, 둘째 시기나 양육비를 바꿔 가며 다시 봅니다.
현재 재무와 플랜 하나는 무료 베이직에서 쓸 수 있고, 여러 플랜·복제·비교는 프로페셔널 요금제입니다(요금제 안내). 아이가 태어날 무렵 집을 산다면 신생아 특례 대출 글도 함께 보세요.
이 글의 예시는 저장된 입력과 모형 규칙으로 계산한 교육용 결과입니다. 양육비는 예시로 둔 금액이고, 고정된 수익률과 물가처럼 단순화한 조건을 함께 읽어야 합니다. 실제 지원금과 신청 요건은 정부24·복지로 등 공식 안내로, 세금은 국세청 안내로 확인하세요.