· Morrowly
집은 언제, 얼마짜리를 사야 할까: 시기 × 가격 격자 읽는 법
구매 시기와 가격을 바꾼 49개 칸에서 먼저 현금 부족을 읽고, 같은 표본의 성공 비율을 비교합니다. 보증금 반환일을 고정한 조건과 목표 기준을 함께 확인합니다.
집을 조금 늦게 살지, 가격을 낮출지 고민할 때 두 질문을 따로 보면 결과를 연결하기 어렵습니다. 시기를 행으로, 가격을 열로 놓으면 기다림과 가격을 같은 표에서 비교할 수 있습니다.
Morrowly의 저장된 예시는 지금 35세인 사람이 2029년 12월(38세)에 6억 아파트를 사는 계획에서 출발합니다. 먼저 현금 부족을 읽고, 그다음 성공 비율과 목표 기준을 보겠습니다.
격자에서 무엇을 바꾸는가
구매 시기는 기준보다 2년 전부터 4년 뒤까지 7개, 가격은 기준의 60%부터 120%까지 7개입니다. 49개 칸마다 모형을 계산하고, 몬테카를로는 같은 표본 번호 0으로 100회씩 실행했습니다.
여기서 옮긴 것은 집 구매 시점입니다. 전세 보증금 3억 원을 돌려받는 날짜는 원래 계획의 2029년 12월에 남아 있습니다. 구매일을 앞당긴다고 보증금 반환도 자동으로 빨라지는 예시는 아닙니다.
먼저 빗금과 확률을 구분하자
아래에서는 기준 계산의 부족 칸을 먼저 표시하고, 몬테카를로 비율을 채웁니다. 빗금과 낮은 비율이 서로 다른 정보라는 점을 보세요.
애니메이션 정지 애니메이션 재생
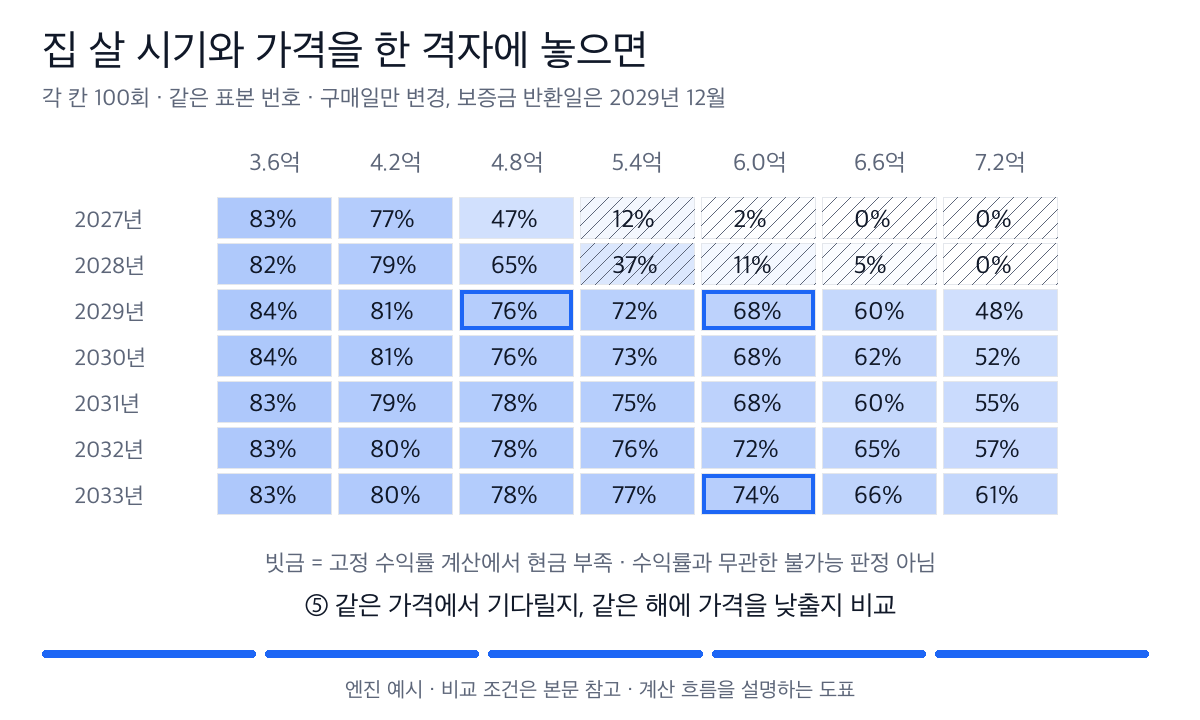
| 구매 시기 | 3.6억 | 4.2억 | 4.8억 | 5.4억 | 6억 | 6.6억 | 7.2억 |
|---|---|---|---|---|---|---|---|
| 2027년 12월 | 83% | 77% | 47% | 12%* | 2%* | 0%* | 0%* |
| 2028년 12월 | 82% | 79% | 65% | 37%* | 11%* | 5%* | 0%* |
| 2029년 12월 | 84% | 81% | 76% | 72% | 68% | 60% | 48% |
| 2031년 12월 | 83% | 79% | 78% | 75% | 68% | 60% | 55% |
| 2033년 12월 | 83% | 80% | 78% | 77% | 74% | 66% | 61% |
표에서는 2030·2032년 행을 생략했습니다. 별표는 고정 수익률로 한 번 계산한 기준 계획에서 현금이 부족한 칸입니다. 수익률과 무관하게 무조건 불가능하다는 뜻이 아닙니다. 확률 값은 그와 별도로 100회 중 끝까지 버틴 비율입니다.
현금이 필요한 날짜부터 확인하자
2027·2028년의 큰 집에 빗금이 있는 이유를 읽을 때는 보증금 반환일을 함께 봐야 합니다. 아직 돌려받지 않은 보증금을 잔금에 쓸 수 있다고 가정하면 현금 계획이 맞지 않습니다. 실제로 이사를 앞당길 수 있다면 반환일과 계약 조건도 함께 바꾼 새 계획으로 다시 확인해야 합니다.
가격을 올려도 대출이 같은 비율로 늘지는 않습니다. 2029년 12월 줄에서는 3.6억 집의 대출이 LTV 한도 약 2.52억 원이고, 그보다 큰 가격은 모형의 DSR 한도 약 2.63억 원에 막힙니다. DSR 한도는 소득이 오르는 만큼 해마다 늘어 2027년 약 2.48억 원에서 2033년 약 2.96억 원입니다. 추가 가격과 비용·세금은 자기자금에서 더 준비해야 합니다. 계산 과정은 대출 한도 글에 있습니다.
목표를 정한 뒤 두 방향으로 비교하자
예시 목표를 75% 이상으로 정하면, 2029년 4.8억 칸은 76%, 2031년 5.4억 칸은 75%이고 2033년 6억 칸은 74%로 조금 못 미칩니다. 같은 가격에서 시기를 바꿀지, 같은 해에서 가격을 바꿀지 비교할 수 있습니다. 75%는 이 설명에서 고른 기준이며 모든 가구의 적정 위험 수준은 아닙니다.
각 칸은 100회 결과라 1%p가 시행 한 번에 해당합니다. 작은 차이에 의미를 크게 부여하기보다 주변 칸의 방향과 현금 부족을 함께 읽으세요. 같은 입력과 표본 번호라면 다시 계산해도 같은 결과입니다. 다른 표본을 고르거나 입력을 바꿀 때 결과가 달라집니다.
내 계획에 적용하기
집 살 시기 화면에서 관심 있는 칸을 눌러 대출 금액과 규제 한도를 확인합니다. 적용 전에는 구매일, 보증금 반환, 연금·수입의 시작과 끝 같은 관련 날짜가 맞는지 점검하세요. 집 살 시기 정하기에 화면 사용법이 있습니다.
이 글은 저장된 시나리오의 조건을 바꾼 교육용 예시입니다. 미래 구매 시점의 실제 규제와 시장 가격을 예측하지 않으며, 칸의 비율은 선택한 모형 안의 계산 결과입니다.