· Morrowly
6억 아파트, 대출은 얼마나 나올까: LTV·주택가격별 한도·DSR 한 번에 보기
LTV만 보면 4.2억 원인데 모형의 한도는 약 2.63억 원입니다. 세 한도에서 최솟값이 선택되는 과정과, 취득 비용·세금까지 포함해 자기자금을 채우는 과정을 따라갑니다.
집값의 70%를 빌리면 6억 아파트에는 4.2억 원의 대출이 나올 것 같습니다. 그런데 대출 계산에는 집값뿐 아니라 소득과 상환 부담도 들어갑니다. 서로 다른 한도를 따로 구한 뒤 가장 작은 금액이 남을 수 있습니다.
이 글에서는 전세 유지와 매수 비교의 예시 인물을 사용합니다. 한도가 결정되는 과정과 잔금을 채우는 과정을 구분해 보겠습니다. 표의 숫자는 저장된 Morrowly 엔진 예시이며 실제 은행의 승인 금액이 아닙니다.
먼저 비교 조건을 맞추자
지금 35세인 직장인이 2029년 12월(38세) 인천 연수구의 6억 아파트를 매수합니다. 이 시나리오에서 해당 지역은 수도권·비규제지역으로 처리하고, 원하는 대출은 4.2억 원, 금리는 연 4%, 만기는 30년 원리금균등으로 둡니다. 그 달에 전세 보증금 3억 원도 돌려받습니다.
이 예시의 월급 입력은 세후 월 400만 원입니다. 모형은 이 입력이 성장한 값을 한도 계산에도 사용합니다. 실제 심사에서 사용하는 소득 자료와 같다고 볼 수 없으므로, 생활비를 계산하는 세후 수입과 대출 심사용 소득을 구분해 읽어야 합니다.
세 한도를 따로 구하면
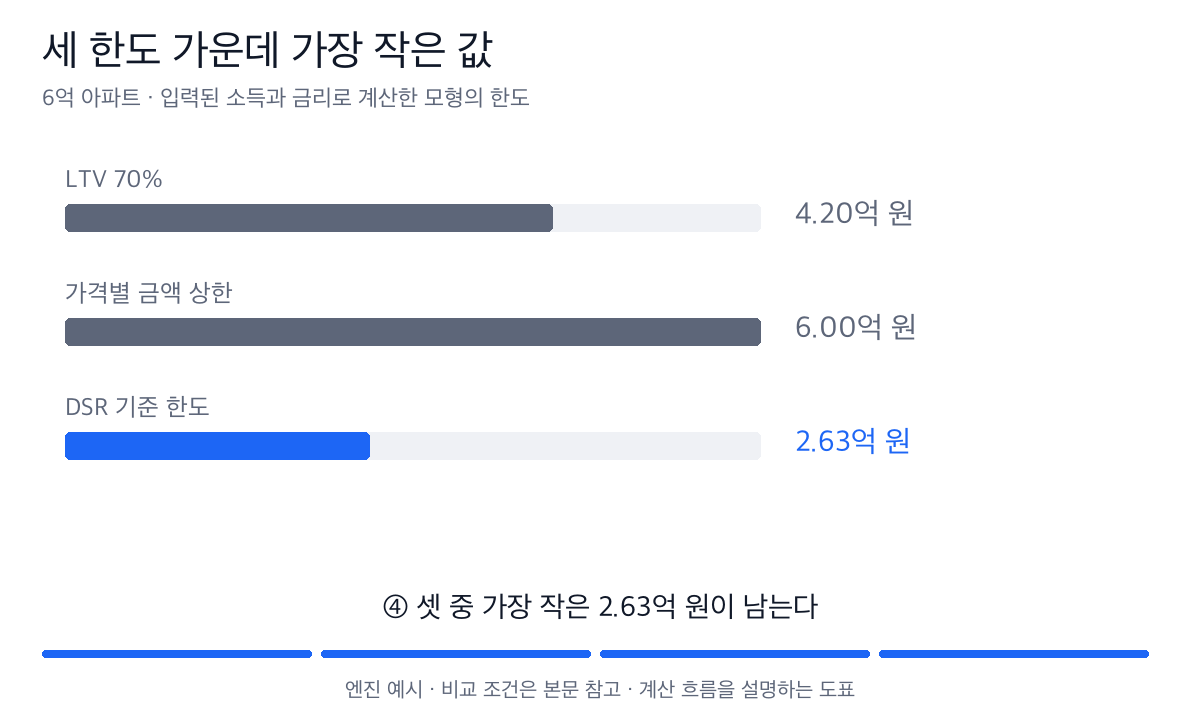
아래에서는 세 한도를 나란히 계산합니다. 마지막에 가장 작은 막대가 선택되는 지점을 보세요.
애니메이션 정지 애니메이션 재생
| 한도 | 이 시나리오의 적용 조건 | 모형 결과 |
|---|---|---|
| LTV | 집값 6억 원의 70% | 4.20억 원 |
| 가격별 금액 상한 | 수도권의 이 가격 구간에 적용한 상한 | 6.00억 원 |
| DSR | 모형의 소득 입력, 40% 기준, 심사 금리 연 7% | 약 2.63억 원 |
이 예시에서는 DSR 한도가 가장 작습니다. 집값 대비 비율만 보고 4.2억 원을 빌릴 수 있다고 가정하면, 자기자금 계획부터 달라집니다. 실제 적용 조건과 예외는 금융위원회 정책문답에서 확인할 수 있습니다.
이자율 4%와 심사 금리 7%는 다른 값이다
모형은 실제 상환 금리 연 4%에 스트레스 금리 3%p를 더한 연 7%로 한도를 계산합니다. 스트레스 금리는 한도를 심사하는 계산에 더하는 값이며 이 예시의 실제 대출 이자율을 연 7%로 바꾸는 값이 아닙니다.
다른 대출의 원리금, 증빙 소득, 금리 유형과 만기도 한도에 영향을 줍니다. 배우자 소득을 함께 비교할 때는 집의 공동 소유와 대출의 공동 차주를 구분하고, 앱에서 대출 명의와 소득 명의를 맞춰야 합니다. 이 글의 단일 숫자를 개인의 대출 가능액으로 옮기지 말고 자기 입력으로 다시 계산하세요.
모자란 금액을 자기자금으로 채우면
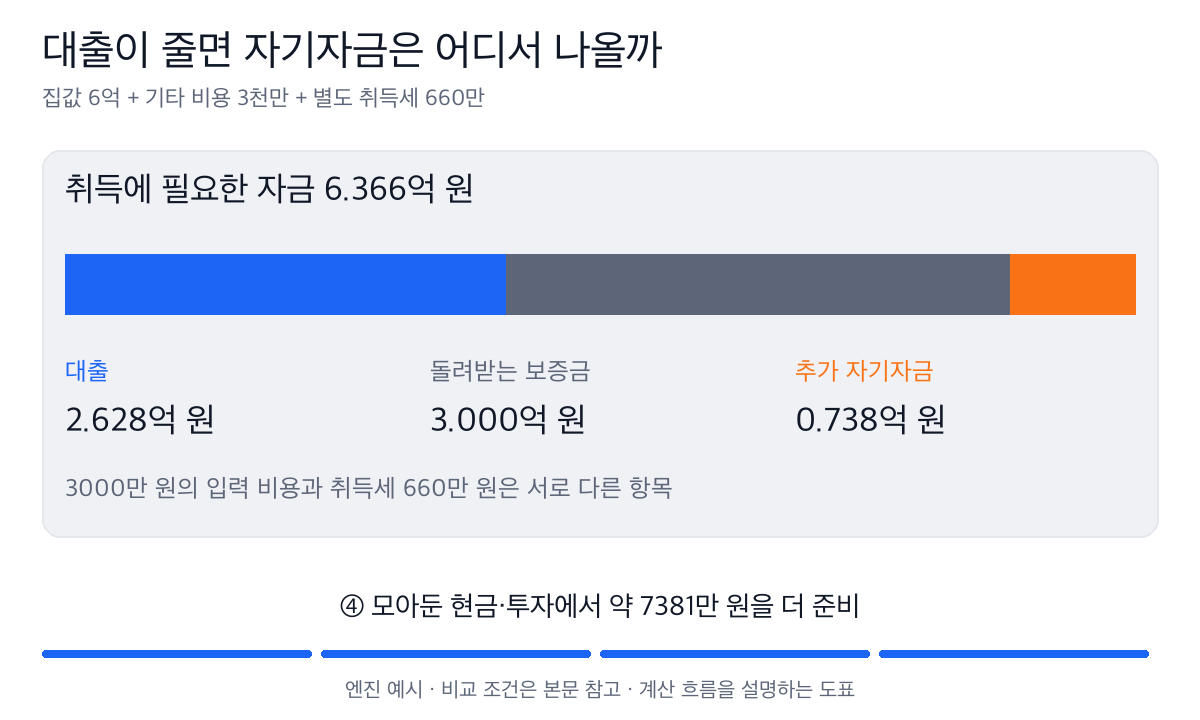
집값 6억 원과 입력한 기타 취득 비용 3,000만 원에, 엔진이 별도 계산한 취득세·지방교육세 660만 원이 더해집니다. 모형의 총 취득자금은 6.366억 원입니다. 기타 비용을 입력했다고 취득세가 그 안에 자동으로 포함되는 것은 아닙니다. 취득세는 일반 1주택 조건의 모형 값이며 개인별 감면을 모두 반영하지는 않습니다.
아래에서 대출, 돌려받는 보증금, 추가 자기자금이 차례로 필요한 자금을 채우는 모습을 보세요.
애니메이션 정지 애니메이션 재생
| 채울 항목 | 금액 |
|---|---|
| 대출 | 약 2.628억 원 |
| 돌려받는 전세 보증금 | 3억 원 |
| 현금·투자에서 더 준비할 금액 | 약 7,381만 원 |
원했던 대출 4.2억 원과 모형의 한도 차이는 약 1.572억 원입니다. 그러나 대출 차액과 추가 자기자금은 같은 숫자가 아닙니다. 추가 자기자금은 집값과 비용, 세금, 보증금 반환액까지 함께 넣어 계산합니다.
내 계획에서는 어떤 순서로 확인할까
- 매수 가격·지역·대출 명의와 소득 명의를 맞춥니다.
- 어느 규칙이 한도를 결정했는지 확인합니다.
- 보증금이 돌아오는 날짜와 잔금 날짜를 맞춥니다.
- 취득 비용과 별도 세금까지 포함해 필요한 자기자금을 계산합니다.
플랜의 집 구매 항목에서 지역과 대출 조건을 입력하면 계산한 규제 한도와 실제로 빌리는 금액을 볼 수 있습니다. 가격과 시기를 함께 바꾸는 방법은 집 살 시기 정하기에 있습니다.
이 글은 교육·참고용 모형 예시입니다. 저장된 입력과 등록된 규칙으로 미래 구매 시점을 계산했으며, 그때의 실제 규제나 금융기관 심사를 예측한 결과가 아닙니다.